AI 슈퍼사이클 5편, 광케이블 병목은 레이저였다
엔비디아 21.5%, 아리스타 20.7%. 순위표 한 층 아래에서 실제로 모자란 물건은 인듐인화물 레이저 웨이퍼다.

엔비디아 21.5%, 아리스타 20.7%. 순위표 한 층 아래에서 실제로 모자란 물건은 인듐인화물 레이저 웨이퍼다.
GPU는 원래 게임용 그래픽 처리 장치였습니다. 그런데 왜 AI를 만들 때는 수만 개씩 필요할까요? AI가 실제로 하는 계산부터 Training·Inference, GPU 병렬화, HBM과 데이터센터까지 연결해 AI 산업의 기본 구조를 설명합니다.

미국에서 변압기를 주문하면 약 3년을 기다립니다. 그 대기줄이 한국 전력기기 4사 장부에 약 40조원으로 쌓였습니다. 잔고·리드타임·신규 수주 세 지표로 사이클 위치를 짚었습니다.
10년을 참아 만든 HBM. 그 보상이 지금 어떻게 나뉘고 있는지 점유율·실적·수출 숫자로 확인합니다. 제조업 신중흥기 1편.
한국 제조업은 왜 다시 주목받을까. 반도체·전력기기·원전·조선·방산의 수주잔고와 납기로 제조업 신중흥기의 실체를 정리했습니다. 세계 강대국 6위의 원 출처와 실제 점수, 그리고 이 사이클이 끝나는 신호까지 확인합니다.
AI에 쏟아진 돈이 HBM을 지나 최종 도착하는 GPU와 AI 칩. 엔비디아 독주가 왜 범용 GPU와 맞춤형 ASIC으로 갈라지는지, AMD·브로드컴·TSMC와 한국 리벨리온·퓨리오사·딥엑스는 어디에 서 있는지 사이클 관점에서 정리했다. AI 슈퍼사이클 3편.
HBM이 뭐길래 AI 반도체가 다 매달릴까. 메모리 슈퍼사이클이 지금 몇 시인지, SK하이닉스·삼성·마이크론의 HBM4 전쟁과 고점 논쟁을 정리했다. AI 슈퍼사이클 2편.
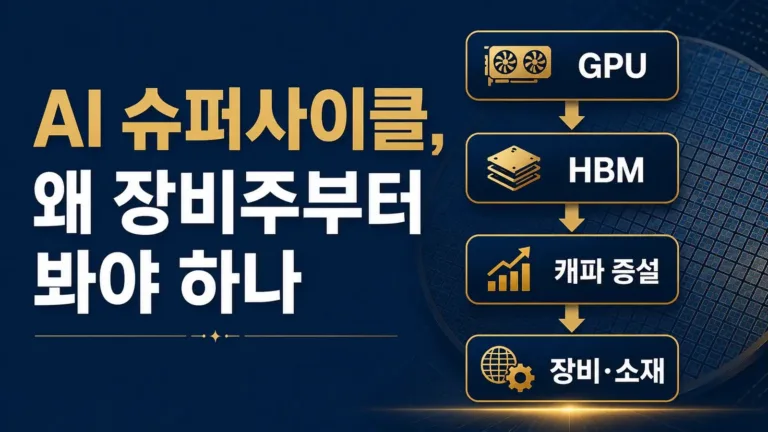
AI에 쏟아진 돈은 GPU에서 HBM, 장비·소재로 흘러내린다. 장비 수주가 칩 실적보다 먼저 움직이는 선행지표 구조와 한미반도체·HPSP·ASML 등 7개 종목의 최신 실적을 정리했다. AI 슈퍼사이클 시리즈 1편.
2026년 AI 관련주를 반도체·HBM·GPU·전력·클라우드·로보틱스까지 8개 레이어로 나눠 미국·한국 주요 종목과 리스크를 정리했습니다.
두산에너빌리티가 1년여 만에 재평가받은 산업적 토대. 일부 AI 데이터센터 캠퍼스가 원전 1기급 전력을 요구하면서 발전·송전·인허가 3중 병목이 원전 르네상스를 불렀습니다. 빅테크 계약과 단조 과점까지 사실 중심으로 정리한 시리즈 1편.