2026년 3분기 역직구 40.7%, 면세점 빼면 24%
3분기 역직구 1조 944억원, 직구 1조 9,893억원. 헤드라인 40.7% 안에 숨은 면세점 비중을 나눠 계산하고, 중국 판매가 면세점을 빼면 오히려 줄어든 이유를 짚었다.
3분기 역직구 1조 944억원, 직구 1조 9,893억원. 헤드라인 40.7% 안에 숨은 면세점 비중을 나눠 계산하고, 중국 판매가 면세점을 빼면 오히려 줄어든 이유를 짚었다.
10월 수출 93.7% 증가의 내역을 품목별로 나눴다. 늘어난 금액의 73%가 반도체에서 나왔고, 반도체 외 34% 증가에도 컴퓨터와 석유류 단가 효과가 크게 섞여 있다.
금리는 그대로였지만 인상 반대표 두 장과 ‘강한 성장’ 판단이 남았다. 7·9·10월 표결 비교, 회의 다음 날 나온 PCE·GDP, 한은 11월 26일과 연준 12월 9일의 순서로 계산한 한미 금리차까지 한 번에 정리한다.
소비심리는 낮은 수준에서 제자리걸음이지만 기업활동은 확장하고 있습니다. 10월 확정치와 잠정 PMI를 실질임금·소비·물가 통계에 대조해 미국 경제의 엇갈린 신호를 정리했습니다.
10월 초 2002년 이후 최고 수준까지 올랐던 미국 장기금리가 5% 아래로 내려왔다. 연기금 규제·MBS 헤지 가설 가운데 공식 자료로 확인되는 부분과 아직 가설인 부분을 나누고, 이번 하락을 이끈 연준 기대와 위험회피 심리를 함께 짚었다.
AI 주가가 떨어진다고 모두 금융위기가 되지는 않는다. 갈림길은 누가 빚으로 샀는지, 투자와 부채가 어떻게 얽혀 있는지다. IMF가 검토한 순환금융 14건의 숫자와, 자주 오해되는 ‘은행자산 22%’의 실제 의미를 정리했다.
IMF가 한국의 2026년 성장률 전망을 7월 2.6%에서 3.3%로 올렸다. 9월 반도체 수출 증가분은 에너지 수입 증가분의 약 12배였다. 다만 한국은 에너지의 93.7%를 수입하는 나라이고, 이 숫자를 읽을 때 자주 틀리는 지점도 있다.
기준금리는 그대로인데 국채금리와 대출금리가 먼저 움직이는 이유를 2026 노벨 경제학상 연구로 풀었습니다. 같은 날 공개된 연준 해맥 총재의 반응함수를 조건별 표로 다시 정리했고, 한국 금리로 이어지는 네 단계도 함께 담았습니다.
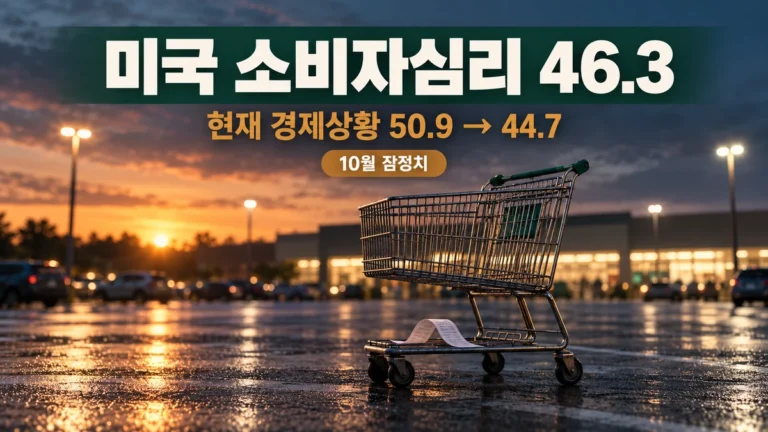
미국 소비자심리지수가 10월 잠정치 46.3으로 내려갔다. 불안은 ‘앞으로’보다 ‘지금’에 몰렸고, 실제 지출은 아직 늘고 있다. 수치는 10월 23일 확정치에서 바뀔 수 있다.

역대 최대 외국인투자, 늘어난 돈은 공장이 아니라 기업 인수 대금이었다. 신고와 도착, 그린필드와 M&A를 나눠 산업통상부 통계를 다시 계산했다.