IMF는 2026년 10월 13일 세계경제전망에서 한국의 2026년 성장률을 3.3%로 제시했다. 7월 전망(2.6%)보다 0.7%포인트 높고, 세계 평균 3.1%도 웃돈다. 가장 중요한 상향 배경은 중동전쟁의 부담을 넘어선 반도체 중심의 해외 수요다.
다만 한국은 에너지 수입의존도가 90%를 넘는 나라이기도 하다. AI 반도체 호황이 에너지 가격 상승의 부담을 얼마나 상쇄하고 있는지, 9월 무역통계로 직접 계산해 봤다.
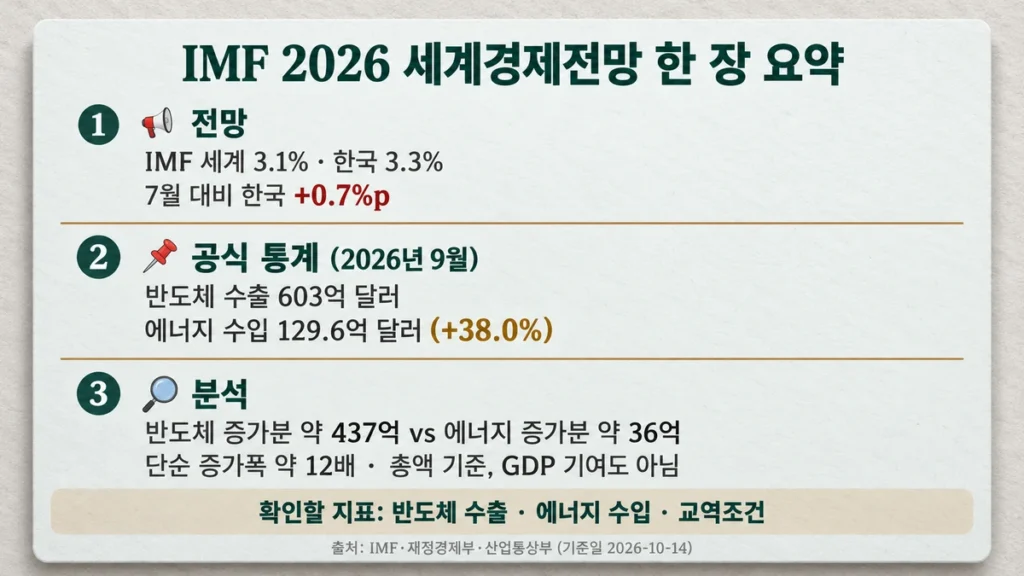
핵심 숫자 4개 (확인일 2026-10-14)
- 세계 성장률 2026년 3.1% · 2027년 3.4% (IMF 전망)
- 한국 성장률 2026년 3.3% · 2027년 2.8% (IMF 전망, 7월 대비 +0.7%p·+0.3%p)
- 9월 반도체 수출 603억 달러, 전체 수출의 약 절반 (산업통상부 발표)
- 같은 달 에너지 수입 129.6억 달러, 전년 대비 +38.0% (산업통상부 발표)
IMF 2026 세계경제전망, 세계 3.1%·한국 성장률 3.3%
이번 보고서의 제목은 「Resilience Under Strain, Urgent Choices」다. 버티고는 있지만 한계에 가까워지고 있다는 뜻이다. 세계 성장률은 7월보다 0.1%포인트 올랐을 뿐인데, 한국은 그 일곱 배를 올렸다.
| 구분 | 2026년 | 7월 대비 | 2027년 | 7월 대비 |
|---|---|---|---|---|
| 세계 성장률 | 3.1% | +0.1%p | 3.4% | 동일 |
| 선진국 성장률 | 2.1% | +0.4%p | — | — |
| 한국 성장률 | 3.3% | +0.7%p | 2.8% | +0.3%p |
| 세계 물가상승률 | 4.7% | — | 4.1% | — |
출처: IMF 2026년 10월 세계경제전망, 재정경제부 보도자료(2026-10-13). 모두 전망치. 상승 표시는 전망 상향을 뜻한다. 선진국 2027년 수치는 확인한 자료에 없어 비워 둔다.
한국 전망의 경로는 더 극적이다. IMF는 2026년 한국 성장률을 4월 1.9% → 7월 2.6% → 10월 3.3%로 반년 사이 1.4%포인트 끌어올렸다. 국내외 기관과 비교하면 정부 3.0%, KDI·ADB 3.2%보다 높고, 한국은행 3.3%와 같으며, OECD 3.7%·무디스 3.5%보다는 낮다.
⚠️ 4.7%는 한국 물가가 아니다. IMF가 전망한 세계 물가상승률이다. IMF는 높아진 에너지·식품 가격과 AI 투자 붐을 상승 요인으로 꼽았고, 2027년에는 4.1%로 내려갈 것으로 봤다.

평균 3.1%가 가리는 것 — 성장이 나라별로 재배치되고 있다
IMF의 설명에서 가장 중요한 문장은 성장률 숫자가 아니다. 세계경제가 단순히 느려지거나 빨라지는 것이 아니라, 전쟁발 에너지 충격에 얼마나 노출됐는지와 AI 관련 수요를 얼마나 흡수하는지에 따라 성장이 나라 사이에서 옮겨 가고 있다는 진단이다.
두 기준으로 나라를 나누면 네 칸이 나온다.
| 경제 구조 | AI 사이클 | 에너지 충격 | 경제적 영향 — Moneygrammar 분석 |
|---|---|---|---|
| AI 공급망 + 에너지 충격 노출 작음 | 강한 수혜 | 작음 | 가장 유리 |
| AI 공급망 + 에너지 수입국 ← 한국·대만 | 강한 수혜 | 부담 | 두 힘의 줄다리기 |
| 공급망 밖 + 분쟁 지역 밖 에너지 수출국 | 제한적 | 교역조건 개선 | 상대적 방어 |
| 공급망 밖 + 에너지 수입국 (저소득국 다수) | 제한적 | 큰 부담 | 가장 취약 |
출처: IMF 2026년 7월·10월 세계경제전망. AI 공급망 참여도와 에너지 충격 노출도에 관한 IMF 분석을 바탕으로 Moneygrammar가 4개 유형으로 재구성했다. 각 유형의 유불리는 편집부 해석이며, IMF의 공식 국가 분류나 순위가 아니다. 한국·대만은 IMF가 AI 하드웨어 핵심 교역국으로 지목한 국가다.
세 번째 칸에는 단서가 붙는다. 산유국이라고 모두 이기는 것이 아니다. 외신 보도에 따르면 분쟁 지역 안에 있는 사우디아라비아는 2026년 전망이 7월보다 5%포인트 깎여 -3.3% 역성장이 됐다. 에너지를 파는 쪽이어도 수송로가 막히면 소용이 없다는 뜻이다.
반대편 끝은 기술 사이클과 연결이 거의 없는 에너지 수입국이다. IMF는 이들이 수입 대금 증가, 통화 약세, 실질소득 하락을 한꺼번에 맞고 있다고 봤다. 같은 3.1%라는 평균 안에서 한쪽은 호황을, 다른 쪽은 생활비 위기를 겪는 셈이다.
한국은 두 번째 칸이다. 순풍과 역풍을 동시에 받는다. 그래서 한국의 3.3%는 “충격이 없었다”는 뜻이 아니라 “순풍이 역풍보다 셌다“는 뜻으로 읽어야 한다.

9월 수출입 통계 한 장에 두 힘이 같이 찍혔다
IMF 전망은 예측이지만, 이 줄다리기는 이미 공식 통계에 나와 있다. 산업통상부가 10월 1일 발표한 9월 수출입 동향이다.
| 항목 (2026년 9월) | 금액 | 전년 동월 대비 |
|---|---|---|
| 전체 수출 | 1,209.4억 달러 | +83.5% |
| 반도체 수출 | 603억 달러 | +262.8% |
| 전체 수입 | 710.9억 달러 | +26.0% |
| 에너지 수입 | 129.6억 달러 | +38.0% |
| └ 원유 수입 | 79.6억 달러 | +38.4% |
| 무역수지 | +498.5억 달러 | 월간 역대 최대 |
출처: 산업통상부 「2026년 9월 수출입 동향」(2026-10-01). 등락 색은 전년 대비 증가를 뜻하며, 에너지 수입 증가는 한국 경제에 비용 요인이다.
반도체 603억 달러를 전체 수출 1,209.4억 달러로 나누면 약 49.9%다. 한 품목이 한 달 수출의 절반을 만들었다. 그리고 같은 표 안에서 원유 수입은 물량이 2.0% 늘었을 뿐인데 단가가 35.7% 뛰어 금액이 38.4% 불었다. 수입량이 아니라 가격이 비용을 끌어올렸다는 뜻이다.
두 힘의 크기를 비교하려면 금액 전체보다 1년 사이 늘어난 몫을 봐야 한다. 발표된 증가율로 작년 9월 금액을 거꾸로 계산하면 이렇다.
🔎 Moneygrammar 계산 — 반도체 증가분 vs 에너지 증가분
| 반도체: 603억 ÷ 3.628 | 작년 9월 ≈ 166.2억 |
| 반도체 수출 증가분 | 약 +437억 달러 |
| 에너지: 129.6억 ÷ 1.380 | 작년 9월 ≈ 93.9억 |
| 에너지 수입 증가분 | 약 +36억 달러 |
| 배수 | 약 12배 |
검산: 역산한 작년 9월 반도체 수출 166.2억 달러는 2025년 9월 당시 발표치 166.1억 달러와 반올림 범위에서 일치한다.
2026년 9월 반도체 수출액의 전년 동월 대비 증가분은 약 437억 달러였다. 같은 기간 에너지 수입액 증가분은 약 36억 달러로, 단순 금액 증가폭만 비교하면 반도체 쪽이 약 12배 크다.
이 숫자는 수출입 총액의 변화를 비교한 것이다. 국내 부가가치나 기업 순이익, GDP 성장 기여도를 뜻하지 않는다. 반도체 수출 호조가 에너지 수입 부담을 상쇄하는 방향으로 작용했음을 보여 주는 참고 지표로 읽어야 한다.
⚠️ 이 12배를 그대로 믿으면 안 되는 이유 세 가지
첫째, 수출입 금액은 총액이다. 반도체 수출액 안에는 수입한 소재·장비 비용이 섞여 있다. 같은 달 반도체 장비 수입도 50.8% 늘었다. 부가가치끼리 비교한 숫자가 아니다.
둘째, 에너지 수입 증가분이 모두 전쟁 때문에 생긴 추가 비용은 아니다. 계절 수요나 물량 변화 같은 다른 요인도 섞여 있다.
셋째, 한 달치다. 산업통상부는 9월 수출에 메모리 가격 상승과 분기 말 효과가 겹쳤다고 설명했다. 월별 변동을 감안해 추세로 확인해야 한다.
에너지 약점은 사라지지 않았다, 가려졌을 뿐이다
한국의 에너지 수입의존도는 2024년 93.7%다(잠정치). 30년 넘게 90%대에 머물러 있다. 반도체가 좋다고 이 구조가 바뀌지는 않는다.
에너지 가격이 오르면 한국 경제에는 네 갈래로 비용이 번진다.
- 교역조건 악화 — 같은 양의 원유를 사려고 더 많은 소득을 해외로 내보낸다.
- 생산비 상승 — 전력·운송·원료 비용이 오르면 반도체 외 제조업의 마진이 먼저 눌린다.
- 가계 실질소득 감소 — 연료비·전기료가 오르면 같은 월급으로 살 수 있는 것이 줄어든다.
- 물가와 금리 — 물가가 오르면 통화정책이 느슨해지기 어렵다.
반도체 호황은 이 비용을 상쇄할 뿐 제거하지는 않는다. 그리고 상쇄가 일어나는 곳과 비용이 발생하는 곳이 다르다. 반도체 이익은 소수 기업과 수출 통계에 모이고, 에너지 비용은 다른 제조업과 가계 전반에 퍼진다. 3.3%라는 성장률이 체감 경기와 어긋나 보일 수 있는 이유다.
이 숫자를 읽을 때 자주 틀리는 세 가지
① “반도체가 한국 성장률을 0.7%p 올렸다” ✗
0.7%포인트는 IMF의 전망 수정폭 전체다. IMF가 반도체 대외수요를 핵심 배경으로 꼽은 것은 맞지만, 반도체의 순수한 GDP 성장기여도가 0.7%포인트라는 뜻은 아니다.
② “한국 경제의 절반이 반도체다” ✗
49.9%는 9월 한 달 수출액에서 반도체가 차지한 비중이다. 수출 총액, 국내 부가가치, GDP 비중은 서로 다른 개념이다.
③ “IMF가 한국 물가를 4.7%로 봤다” ✗
4.7%는 세계 물가상승률 전망이다. 한국 물가 전망과 섞어 쓰면 안 된다.
한국 3.3% 전망이 흔들리는 조건
IMF 전망은 전제 위에 서 있다. 재정경제부 설명에 따르면 이번 전망은 호르무즈 해협이 2027년 3월부터 다시 열리고, 에너지 공급과 물류가 2027년 10월 무렵 전쟁 이전 수준으로 돌아간다는 가정을 깔고 있다. 외신 보도에 따르면 AI 수요가 점차 완만해진다는 가정도 들어가 있다.
한국에 직접 걸리는 변수는 두 방향이다.
| 시나리오 | IMF가 제시한 내용 | 한국에 주는 의미 (🔎분석) |
|---|---|---|
| AI 급반전 | AI 생산성 효과가 실현되지 않아 투자 축소·시장 조정이 오면 세계 GDP가 2028년까지 기준 전망보다 1.1% 낮아질 수 있음 | 순풍이 꺼지면 가려져 있던 에너지 역풍이 그대로 드러난다 |
| AI 강세 지속 | 투자 붐과 빠른 생산성 향상이 겹치면 세계 GDP가 2029년까지 기준보다 0.6% 높아질 수 있음 | 상향 여지. 다만 AI 투자 자체가 물가를 자극해 금리 부담이 커질 수 있다 |
| 에너지 정상화 지연 | 기준 전망은 해협 재개방·물류 정상화를 전제 | 유가가 높게 버티면 에너지 증가분이 커져 12배 격차가 좁아진다 |
IMF 시나리오 수치는 외신 보도(Reuters·Axios, 2026-10-13) 기준. -1.1%와 +0.6%는 해당 연도의 GDP 수준이 기준 전망보다 그만큼 낮거나 높다는 뜻이며, 연간 성장률이 그만큼 바뀐다는 뜻이 아니다. 세 번째 칸은 Moneygrammar 해석이다.
IMF도 같은 지점을 짚었다. 기술 투자가 에너지 충격을 막아 주는 방패 역할을 했지만, 그만큼 세계 성장이 소수의 기업·업종·국가에 기대는 구조가 됐다는 경고다. 한국은 그 소수 국가 중 하나다. 수혜가 클수록 의존도 역시 크다.

앞으로 확인할 지표 5개
반도체 수출 하나만 보면 절반만 보는 셈이다. 순풍과 역풍을 같이 봐야 3.3%가 유지되는지 판단할 수 있다.
| 지표 | 어디서 | 무엇을 보나 |
|---|---|---|
| 반도체 수출 금액·물량 | 산업통상부 월간 수출입 동향 | 가격 효과인지 물량 증가인지 구분 |
| 에너지 수입액·원유 도입단가 | 산업통상부 월간 수출입 동향 | 반도체 증가분 대비 에너지 증가분 배수 |
| 교역조건지수 | 한국은행 무역지수 통계 | 수출 가격과 수입 가격 중 어느 쪽이 더 오르나 |
| 빅테크 AI 설비투자 계획 | 각 사 분기 실적 발표 | 한국 반도체 수요의 원천이 유지되나 |
| 호르무즈 해협 통항·유가 | 주요 언론·국제기구 발표 | IMF 기준 전망의 전제가 지켜지나 |
같은 AI, 다른 질문
이 글은 AI가 실물경제에서 나라별 성장을 어떻게 갈라놓는지를 다뤘습니다. 같은 날 IMF가 낸 금융안정보고서는 AI 기대가 꺾일 때 그 충격이 부채·레버리지·국채금리를 타고 금융시장으로 번지는 경로를 다룹니다.
→ IMF 금융안정보고서 해설은 다음 글에서 이어집니다.
이 글은 일반적인 정보 제공을 위한 내용이며 개인의 투자 판단을 대신하지 않습니다. IMF 성장률은 전망치로 분기마다 수정되며, 수출입 통계는 2026년 10월 14일 확인 기준입니다. 실제 투자 전 최신 공식 자료와 개인 상황을 다시 확인하시기 바랍니다.
참고자료 (확인일 2026-10-14)
· IMF, World Economic Outlook October 2026 「Resilience Under Strain, Urgent Choices」 — IMF 공식 발간 페이지
· 재정경제부, IMF 10월 세계경제전망 보도자료(2026-10-13) — 대한민국 정책브리핑
· 산업통상부, 2026년 9월 수출입 동향(2026-10-01) — 산업통상부
· 한국에너지공단·에너지경제연구원, 2024년 에너지 수입의존도(잠정치)
· Reuters·AP·Axios·신화통신, IMF 10월 전망 보도(2026-10-13)