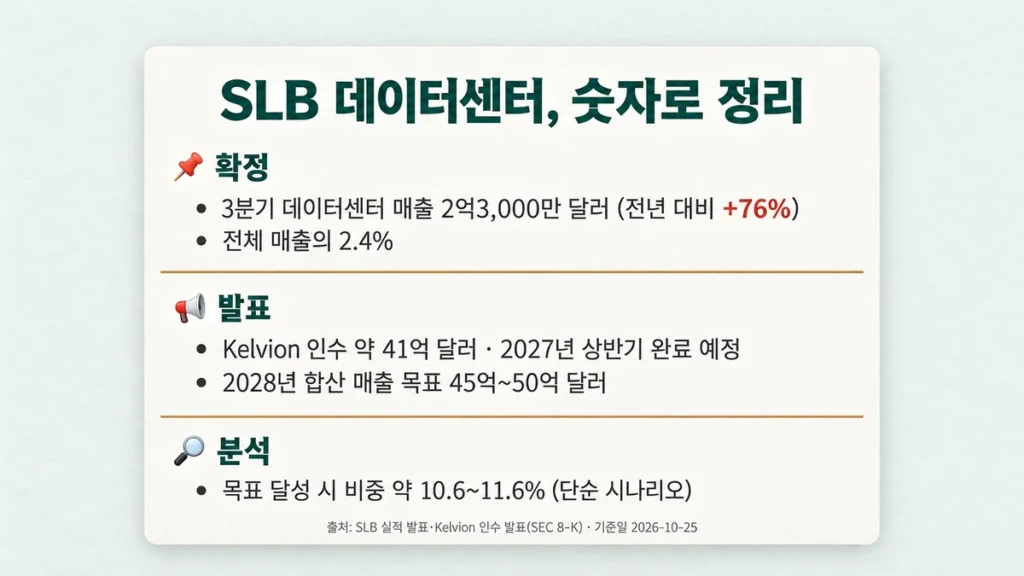
SLB의 데이터센터 매출은 2026년 3분기에 2억3,000만 달러였다. 1년 전보다 76% 늘었다. 그런데 같은 분기 회사 전체 매출 94억4,900만 달러에서 차지하는 비중은 2.4%다.[1]
지금의 SLB를 AI 회사라고 부르기는 어렵다. 다만 8월 말 서명한 41억 달러 규모 Kelvion 인수가 계획대로 끝나면 이 2.4%는 빠르게 달라질 수 있다. 아래에서는 SLB가 미국 증권거래위원회(SEC)에 제출한 실적 자료와 회사 발표만으로 두 숫자 사이를 직접 계산했다.
먼저 바로잡을 것 — SLB는 석유를 생산하는 회사가 아니다
SLB(NYSE: SLB, 옛 Schlumberger)는 엑슨모빌·셰브론처럼 원유를 직접 생산하지 않는다. 산유국과 석유회사에 시추·생산 장비와 기술을 공급하는 유전서비스·에너지기술 기업이다. “석유기업이 AI로 간다”는 표현보다 “유전서비스 기업이 AI 인프라 장비를 판다”가 정확하다.
표기 기준 — 📌확정: 공시된 실적 · 📢발표: 회사 목표·계약 발표(미완료) · 🔎분석: Moneygrammar 계산·해석 / 확인 기준일 2026-10-28
76% 성장인데 전체 매출의 2.4%인 이유
성장률이 큰 건 출발점이 작아서다. SLB는 2024년 4월에야 데이터센터 인프라 생산을 시작했다. 3분기 사업부별 매출을 나란히 놓으면 데이터센터가 회사 안에서 어느 정도 크기인지 바로 보인다.
📌확정 · 2026년 3분기 사업부별 매출 (SLB 3분기 실적 발표, 2026-10-23)[1]
| 사업부 | 3분기 매출 | 전체 대비 |
|---|---|---|
| Production Systems (생산 설비) | 40억 달러 | 42.3% |
| Well Construction (시추) | 28억8,800만 달러 | 30.6% |
| Reservoir Performance (저류층) | 16억3,400만 달러 | 17.3% |
| Digital (소프트웨어) | 6억9,300만 달러 | 7.3% |
| All Other (기타) | 5억4,400만 달러 | 5.8% |
| └ 그중 데이터센터 솔루션 | 2억3,000만 달러 | 2.4% |
※ 회사 전체 매출 94억4,900만 달러 기준. 사업부 간 내부거래 제거 전 금액이라 비중 합계는 100%를 넘는다. 출처: SLB 2026년 3분기 실적 발표(SEC 8-K 첨부).
생산 설비 사업부 하나가 데이터센터의 약 17배다. 누적으로 봐도 같다. 2026년 1~3분기 데이터센터 매출 5억5,700만 달러는 같은 기간 전체 매출 271억4,200만 달러의 2.1%다.
시추·저류층·생산 설비를 합친 핵심 사업(Core) 매출은 85억2,200만 달러로 전체의 90%를 넘는다. 3분기 실적을 끌어올린 것도 데이터센터보다는 이쪽이었다. 분쟁으로 흔들렸던 중동 매출이 전분기보다 13% 회복했고, 심해 설비 수주도 이어졌다.
작은데도 시장이 주목하는 이유는 성장 곡선이다
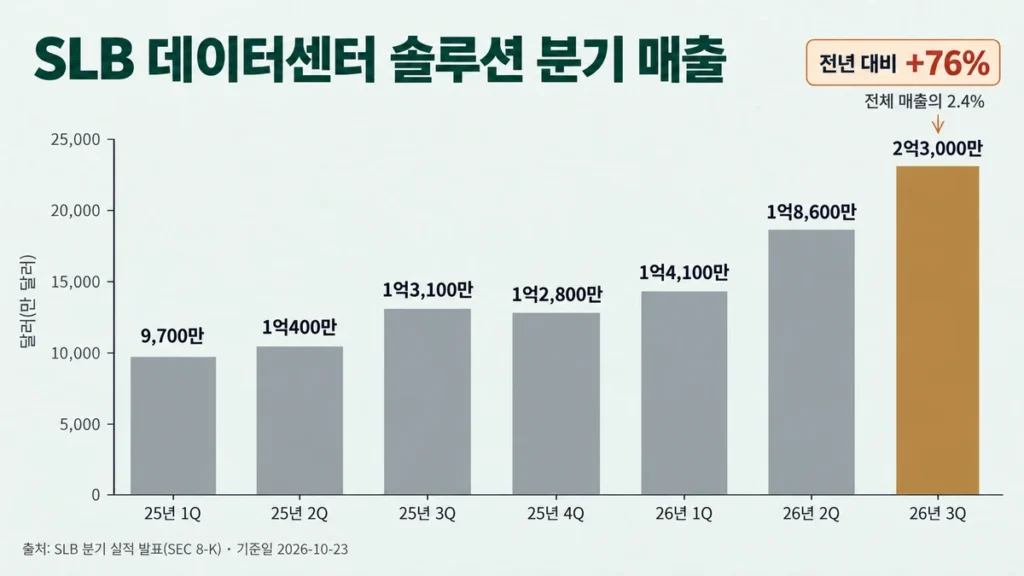
비중은 작지만 분기마다 계단처럼 올라가고 있다. 2025년 4분기에 한 번 숨을 고른 뒤 2026년 들어 증가 속도가 다시 붙었다.
📌확정 · 데이터센터 솔루션 분기 매출 (SLB 분기 실적 발표 각 회차)[1][2][3]
| 분기 | 매출 | 전분기 대비 | 전년 대비 |
|---|---|---|---|
| 2025년 1분기 | 9,700만 달러 | — | — |
| 2025년 2분기 | 1억400만 달러 | +7% | — |
| 2025년 3분기 | 1억3,100만 달러 | +26% | — |
| 2025년 4분기 | 1억2,800만 달러 | -2% | — |
| 2026년 1분기 | 1억4,100만 달러 | +10% | +45% |
| 2026년 2분기 | 1억8,600만 달러 | +33% | +80% |
| 2026년 3분기 | 2억3,000만 달러 | +23% | +76% |
※ 2026년 증감률은 회사 발표치. 2025년 분기별 전분기 대비 증감률은 백만 달러 단위 공시 금액으로 Moneygrammar가 계산한 값이라 회사 산정치와 소수점 차이가 날 수 있다. 연간 기준으로는 2024년 2억800만 달러 → 2025년 4억6,000만 달러(+121%)다.
매출은 23% 늘었는데 이익은 줄었다
“매출 76% 증가 = 이익 급증”으로 읽으면 틀린다. SLB는 데이터센터 사업의 이익을 따로 공개하지 않는다. 자산성과솔루션(APS), 탄소포집(Capturi)과 함께 All Other로 묶어 보고한다. 그 묶음의 3분기 숫자가 이렇다.
📌확정 · All Other 부문 손익[1]
| 항목 | 2026년 2분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
| 매출 | 5억500만 달러 | 5억4,400만 달러 | +8% |
| 세전 영업이익 | 1억4,200만 달러 | 1억3,600만 달러 | -4% |
| 세전 영업이익률 | 28.2% | 25.0% | -3.2%p |
회사는 이익 감소 이유를 신규 데이터센터 프로젝트의 초기 가동(램프업) 비용으로 설명했다. 공장과 인력을 먼저 늘리고 매출이 뒤따르는 구조라, 당분간은 매출 증가율이 이익 증가율을 앞설 가능성이 크다(🔎분석).
지금 확인된 것은 고성장이다. 고수익성은 아직 확인되지 않았다.
SLB가 데이터센터에 파는 것은 GPU가 아니라 건물과 설비다
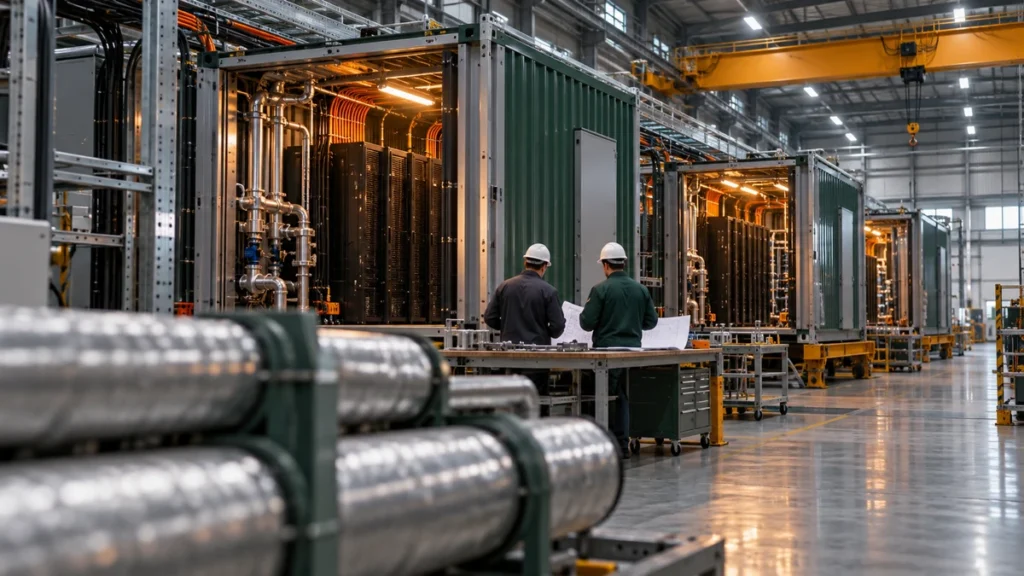
SLB는 반도체를 만들지 않는다. GPU가 돌아갈 수 있게 해 주는 물리적 인프라를 공장에서 미리 만들어 현장에 보낸다. 회사 공시가 밝힌 사업 범위는 모듈형 데이터센터 외함, 냉각 시스템, 그 밖의 핵심 하드웨어다.
| 구분 | 확인된 내용 | 상태 |
|---|---|---|
| 생산 거점 | 미국 루이지애나주 슈리브포트의 옛 GM 자동차 공장을 개조. 2024년 생산 시작, 현재 약 310만 제곱피트 규모[4] | 📌확정 |
| NVIDIA | 2026년 3월, NVIDIA DSX AI 팩토리의 모듈 설계 파트너로 선정[5] | 📌확정 |
| Meta | 캐나다 1GW 데이터센터의 공급 파트너. 캐나다에 조립·시험 시설을 짓는 중이며 2027년 상반기 개소 예정[1] | 📢발표 |
| 전력 | 2026년 7월 Liberty Energy와 데이터센터 인프라·현장 발전 제휴 | 📢발표 |
| 누적 납품 | 2026년 말 누적 2GW 초과 목표. 3분기에는 아시아로 지역 확장 | 📢발표 |

유전서비스와 데이터센터가 만나는 지점은 세 군데다. 첫째, 오지·해상 설비를 공장에서 모듈로 만들어 현장에서 조립해 온 제조 방식. 둘째, 고압·고온 유체를 다뤄 온 열관리 기술. 셋째, 발전 설비와 전 세계 공급망이다. GPU의 전력 밀도가 올라갈수록 데이터센터의 병목은 칩에서 전력·냉각·건설 속도로 옮겨 가고 있다. 국제에너지기구(IEA)는 전 세계 데이터센터 전력 소비가 2030년 약 945TWh로 늘어 2024년의 두 배를 넘을 것으로 전망한다.[7]
그래서 SLB가 다음으로 산 것이 냉각 회사다.
41억 달러 Kelvion 인수 — 2.4%를 바꿀 수 있는 거래
SLB는 2026년 8월 31일 독일 열교환·열관리 기업 Kelvion 인수 계약에 서명했다. 판형 열교환기, 열회수·열방출 장치, 발전기·변압기 냉각 설비를 만드는 회사다. 아직 완료된 거래가 아니다.
📢발표 · Kelvion 인수 조건 (SLB 발표, 2026-08-31)[6]
| 인수 대금 | 현금 약 34억 달러 + 부채 약 7억 달러 인수 = 총 약 41억 달러 |
| 매도자 | Apollo 운용 펀드(최대주주), Triton 자문 펀드(소수주주) |
| Kelvion 2026년 예상 | 매출 23억~24억 달러 / 조정 EBITDA 3억5,000만~4억 달러 그중 데이터센터 매출 12억~13억 달러 |
| 가격 수준 | 2026년 예상 EBITDA의 약 11배(시너지 반영 시 약 8.5배) |
| 시너지 | 완료 후 3년 안에 연간 EBITDA 약 1억2,000만 달러 |
| 완료 시점 | 2027년 상반기 예정 — 규제 승인 등 선행조건 충족 필요 |
눈에 띄는 건 Kelvion의 데이터센터 매출만으로도 SLB 자체 데이터센터 사업보다 크다는 점이다. SLB의 2026년 데이터센터 매출은 4분기가 3분기보다 조금 늘어난다고 가정해도 8억 달러 안팎이다(🔎분석). 회사는 인수로 납품 1GW당 매출 기회가 두 배 이상 커진다고 설명했다. 지금까지 모듈 건물과 전기·기계 설비를 팔았다면, 앞으로는 냉각 장비까지 같은 고객에게 함께 팔 수 있다는 뜻이다.
회사 목표를 숫자로 다시 풀어 보면
SLB가 내놓은 목표는 세 개다. Kelvion을 빼고 본 자체 목표 둘, Kelvion을 합친 목표 하나. 섞어 읽으면 오해가 생긴다.
| 회사 목표 (📢발표) | 분기로 환산하면 (🔎분석) |
|---|---|
| 2026년 말 연환산 10억 달러 초과 자체 사업 · 2분기 실적 발표(2026-07-24)[2] | 4분기 매출이 2억5,000만 달러를 넘어야 한다. 3분기보다 9% 남짓 더 늘면 되는 수준이다. 3분기 증가율이 23%였으니 무리한 숫자는 아니다 |
| 2027년 말 연환산 20억 달러 초과 자체 사업 · Kelvion 발표 전 제시[2] | 2027년 4분기 매출이 5억 달러를 넘어야 한다. 지금(2억3,000만 달러)의 약 2.2배를 5개 분기 안에 만들어야 한다. 분기마다 평균 17% 안팎씩 커져야 하는 속도다 |
| 2028년 합산 매출 45억~50억 달러, 조정 EBITDA 7억~8억 달러 SLB+Kelvion 합산 · 2026-08-31[6] | 인수 완료와 성장 계획 실행이 모두 전제된 목표. 확정 실적이 아니다 |
※ 연환산은 해당 분기 매출×4로 단순 가정. 회사의 정확한 산정 방식은 공개되지 않아 실제 판정 기준과 다를 수 있다.
두 가지를 더 계산해 봤다.
🔎 계산 ① 2028년 목표가 달성되면 비중은 몇 %일까
데이터센터를 뺀 SLB 매출을 3분기 수준(연환산 약 369억 달러)으로, Kelvion의 데이터센터 외 매출을 약 11억 달러로 고정하면, 2028년 데이터센터 매출 비중은 목표 하단(45억 달러)에서 약 10.6%, 상단(50억 달러)에서 약 11.6%로 계산된다. 회사가 제시한 비중 전망이 아니라 Moneygrammar의 단순 시나리오다. 다른 사업의 성장률과 인수 후 연결 조정에 따라 실제 비중은 달라진다. 핵심 사업이 성장하면 이 비중은 더 낮아진다. 2.4%에서 네다섯 배로 커져도 회사의 중심은 여전히 유전서비스라는 점은 같다.
🔎 계산 ② 데이터센터는 수익성이 더 좋은 사업일까
회사가 제시한 2026년 합산 예상치(매출 20억 달러 초과, 조정 EBITDA 약 3억 달러)로 계산한 EBITDA 마진은 15% 이하, 2028년 목표(매출 45억~50억 달러, 조정 EBITDA 7억~8억 달러)로는 약 14~18%다. SLB의 2026년 3분기 전사 조정 EBITDA 마진 21.9%보다 낮은 숫자다.
다만 이 비교는 시점과 사업 범위가 다르다. 한쪽은 인수 전 합산 예상치와 미래 목표이고, 다른 쪽은 실제 분기 실적이다. SLB 자체 데이터센터 사업의 독립 수익성은 공개되지 않아 지금 수익성이 회사 평균보다 낮다고 단정할 수는 없다. 합산 사업의 실제 마진이 목표대로 나오는지, 그 수준이 전사 마진에 어떤 영향을 주는지는 인수 완료 후 실적으로 확인해야 한다.
AI 데이터센터 관련주로 볼 때 확인할 네 가지
SLB 주가는 당분간 중동 회복, 심해 개발, 북미 셰일 같은 핵심 사업의 영향을 더 크게 받는다. 데이터센터는 그 위에 얹힌 두 번째 성장축이다. 이 축이 실제로 커지고 있는지는 다음 분기부터 아래 네 가지로 확인할 수 있다.
| 확인 항목 | 기준선 | 확인 시점 |
|---|---|---|
| ① 데이터센터 분기 매출 | 4분기 2억5,000만 달러를 넘으면 연말 목표 충족(단순 연환산 기준) | 2027년 1월 4분기 실적 |
| ② All Other 이익률 | 3분기 25.0%에서 회복하는지 — 램프업 비용이 일시적인지 판단 | 매 분기 실적 |
| ③ Kelvion 거래 완료 | 규제 승인 통과 여부. 완료 전까지 합산 목표는 계획일 뿐 | 2027년 상반기 예정 |
| ④ 고객·지역 다변화 | Meta 프로젝트용 SLB 캐나다 조립·시험 시설 개소, 아시아 매출 확대, 신규 하이퍼스케일러 추가 | 2027년 상반기~ |
Moneygrammar의 해석은 이렇다(🔎분석). SLB가 AI 회사로 바뀐 것이 아니다. AI 인프라의 병목이 전력·냉각·모듈 건설로 넓어지면서, SLB가 원래 잘하던 산업의 영역 안으로 AI가 들어오고 있다. 탈석유가 아니라 성장원의 다변화다. 2.4%라는 현재와 45억~50억 달러라는 목표 사이의 거리를 어떤 속도로 좁히는지가 이 회사를 다시 평가할 근거가 된다.
자주 묻는 질문
Q. SLB 3분기 실적이 좋았던 건 데이터센터 덕분인가요?
일부입니다. 데이터센터는 북미 매출 증가에 기여했지만, 전체 매출의 90% 이상은 시추·저류층·생산 설비 같은 핵심 사업에서 나옵니다. 3분기에는 중동 매출이 전분기보다 13% 회복한 영향이 더 컸습니다. 참고로 회사 전체 순이익(7억3,500만 달러)은 1년 전보다 1% 줄었습니다.
Q. Kelvion 인수는 확정된 건가요?
계약 서명까지만 끝났습니다. 규제 승인 등 선행조건이 남아 있고, 회사는 2027년 상반기 완료를 예상하고 있습니다. 완료 전까지 Kelvion 매출은 SLB 실적에 잡히지 않습니다.
Q. 76% 성장이면 데이터센터 사업 이익도 크게 늘었나요?
확인할 수 없습니다. SLB는 데이터센터 사업 이익을 따로 공개하지 않습니다. 데이터센터가 포함된 All Other 부문은 3분기 세전 영업이익이 전분기보다 4% 줄었고, 회사는 신규 프로젝트 초기 비용을 이유로 들었습니다.
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 2026년 10월 28일 확인 기준이며, 회사 목표와 인수 일정은 변경될 수 있습니다. 해외 주식은 환율 변동 위험이 함께 따르므로, 실제 투자 전 최신 공시와 개인 상황을 다시 확인하시기 바랍니다.
참고자료
- SLB 2026년 3분기 실적 발표 (2026-10-23, SEC 8-K 첨부) — sec.gov
- SLB 2026년 2분기 실적 발표 (2026-07-24, SEC 8-K 첨부) — sec.gov
- SLB 2026년 1분기 실적 발표 (SEC 8-K 첨부) — sec.gov
- SLB 슈리브포트 데이터센터 제조 거점 소개 (2026-08-27) — slb.com
- SLB·NVIDIA 협력 확대 발표 (2026-03-24) — businesswire.com
- SLB Kelvion 인수 발표 (2026-08-31, SEC 8-K) — sec.gov
- IEA, Energy and AI 보고서 요약 — 데이터센터 전력 수요 전망 — iea.org
본문 수치 옆 [번호]를 누르면 해당 원문으로 이동합니다. 확인 기준일 2026-10-28.