스페이스X(SPCX)는 10월 20일 발표한 3분기 실적에서 매출 145.75억 달러(전년 대비 +161%), 순이익 44.04억 달러를 기록했다. 상장 후 처음 낸 분기 이익이고, 다음 날 주가는 7.80% 올랐다. 같은 날 실적 발표 콜에서 일론 머스크는 테슬라와 스페이스X가 각각 독립이사로 특별위원회를 꾸려 합병을 검토하고 있다고 밝혔다. 하루 뒤 나온 테슬라 3분기 실적은 매출 280.46억 달러로 제자리였고, 영업이익은 7.18억 달러로 1년 전보다 56% 줄었다.
기준일 안내
이 글의 주가는 2026년 10월 21일(미국 동부) 종가(스페이스X 159.31달러, 테슬라 386.47달러)이고, 재무 수치는 2026년 9월 30일 기준 두 회사의 SEC 공시(3분기 실적 보도자료)입니다. 테슬라는 실적 발표 후 시간외 거래에서 376.81달러(-2.50%)로 내렸습니다. 표시 기호는 📌확정(공시·공식 발언으로 확인), 📢발표(발표됐으나 미시행·미완료), 📊추정(전망·컨센서스·2차 자료), 🔎분석(Moneygrammar 해석)입니다.
숫자 다섯 개로 먼저 보기
| 항목 | 값 | 기준 |
|---|---|---|
| 주가 | 159.31달러 (+7.80%) | 10/21 종가, 실적 발표 다음 날 |
| 3분기 매출 | 145.75억 달러 (+161%) | AI(SI) 부문이 75.60억 달러로 최대 📌 |
| 3분기 순이익 | 44.04억 달러 | 영업이익은 27.91억 달러 📌 |
| 3분기 자본지출 | 195.93억 달러 | 이 중 AI 84% 📌 / 4분기 전망 350억~400억 📢 |
| 테슬라 합병 | 양사 특별위원회 구성 | 조건 미합의, 성사 불확실 📌 |
출처: SpaceX 3분기 실적 보도자료(SEC 8-K, 2026-10-20), 3분기 실적 발표 콜(2026-10-20), Motley Fool 시세(2026-10-21).
3분기 실적: AI가 스타링크를 넘어섰다
스페이스X의 사업부는 우주(발사·드래곤·스타십), 커넥티비티(스타링크·스타실드), SI(xAI·X·Grok·컴퓨팅 임대·Cursor) 세 개다. 3분기 보고서부터 AI 부문 이름이 ‘SI(Super Intelligence)’로 바뀌었다.
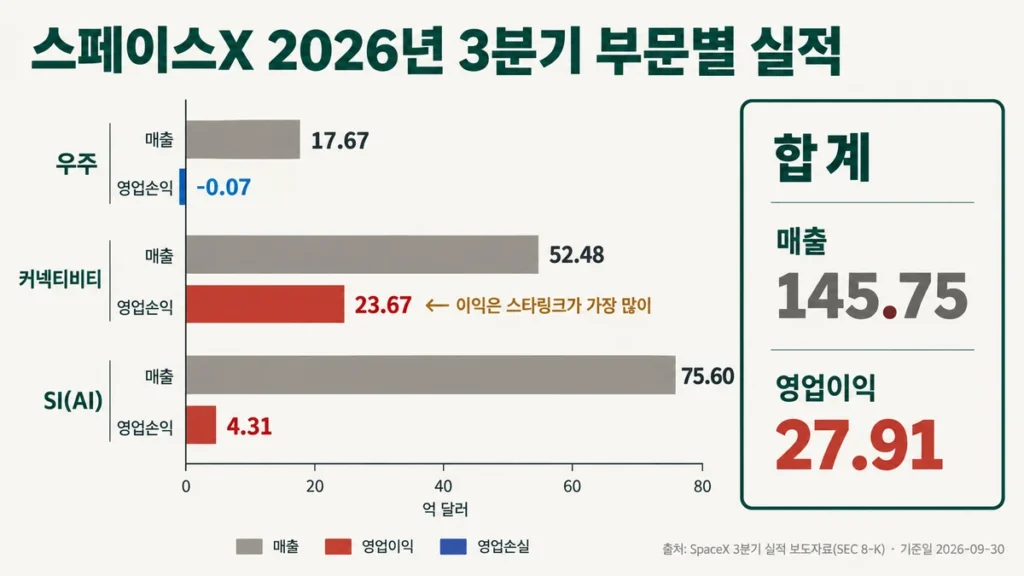
| 2026년 3분기 (백만 달러) | 매출 | 전년 대비 | 영업손익 | 조정 EBITDA | 자본지출 |
|---|---|---|---|---|---|
| 우주 | 1,767 | +6% | -7 | 357 | 1,606 |
| 커넥티비티 | 5,248 | +69% | 2,367 | 3,499 | 1,543 |
| SI(AI) | 7,560 | +830% | 431 | 4,953 | 16,444 |
| 합계 | 14,575 | +161% | 2,791 | 8,809 | 19,593 |
출처: SpaceX 3분기 실적 보도자료(SEC 8-K, 2026-10-20). 조정 EBITDA는 회사가 정의한 비GAAP 지표.
📌 SI 부문 매출은 1년 전 8.13억 달러에서 75.60억 달러로 9배 넘게 늘었다. 이 중 70.22억 달러가 컴퓨팅 임대를 포함한 ‘SI 솔루션·인프라’ 매출이고, 8월 14일 인수를 마친 Cursor가 9월 말까지 6.08억 달러를 보탰다. SI 부문은 영업이익 4.31억 달러를 내며 처음으로 플러스를 기록했다. 2분기에는 영업손실 12.57억 달러였다.
🔎 다만 매출과 이익의 중심은 아직 다르다. SI 부문은 전체 매출의 약 52%를 차지했지만 영업이익은 4.31억 달러였다. 스타링크 중심의 커넥티비티 부문은 매출 52.48억 달러로 영업이익 23.67억 달러를 냈다. 성장은 AI가 이끌고, 이익은 여전히 스타링크가 가장 많이 낸다.
📌 매출은 시장 예상을 크게 넘었다. Visible Alpha 집계 컨센서스는 128.6억 달러였다(Fortune 보도). 세 부문 모두 예상치를 웃돌았다.
🔎 순이익 44.04억 달러를 그대로 받아들이기 전에 구성을 봐야 한다. 영업이익은 27.91억 달러이고, 나머지 16.13억 달러는 영업 밖에서 생겼다. 이자수익 8.73억 달러, 기타순수익 10.25억 달러(이 중 특수관계자 관련 5.61억 달러), 법인세 이익 3.90억 달러가 더해졌고, 이자비용 6.75억 달러가 빠졌다. 영업 체력은 영업이익과 조정 EBITDA(88.09억 달러)로 판단하는 편이 정확하다.
스타링크: 영업이익률 45%, 가입자당 매출도 반등
| 커넥티비티 부문 | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 소비자 가입자(기말) | 720만 | 1,200만 | 1,360만 |
| 소비자 ARPU(월, 달러) | 83 | 66 | 69 |
| 소비자 매출(백만 달러) | 1,986 | 2,485 | 3,121 |
| 기업·정부 매출(백만 달러) | 1,111 | 1,806 | 2,127 |
| 영업이익(백만 달러) | 1,190 | 1,656 | 2,367 |
출처: SpaceX 3분기 실적 보도자료(SEC 8-K, 2026-10-20). 3분기부터 가입자 지표 이름이 ‘스타링크 소비자 가입자’로 바뀌었다.
📌 3분기 커넥티비티 부문 영업이익률은 45.1%로, 2분기(38.6%)보다 높아졌다. 소비자 가입자는 1년 새 89% 늘었다. 가입자당 매출(ARPU)은 1년 전(83달러)보다는 낮지만, 2분기 66달러에서 69달러로 다시 올랐다. 기업·정부 매출은 1년 전보다 91% 늘었다.
📢 스마트폰 위성 직결 서비스(Starlink Mobile)는 주파수 확보 단계다. 회사는 10월 8일 800MHz 대역 전국 면허(최대 14MHz 페어)를 인수하기로 했고, 거래 종결은 2027년 상반기로 예상한다. 언론 보도로는 인수 금액이 약 80억 달러다. 실적 콜에서는 Starlink Mobile 월 이용자가 2,200만 명을 넘었다는 발언이 나왔다.
📌 한국에서는 2025년 12월 4일 가정용 서비스가 시작됐다. 출시 당시 요금은 주거용 월 8만 7천 원, 주거용 라이트 월 6만 4천 원, 장비는 55만 원이었다(뉴시스, 2025-12-04). 요금과 장비 가격은 이후 바뀔 수 있고 주소에 따라 다르므로 스타링크 공식 홈페이지에서 확인해야 한다. 위성-스마트폰 직결 서비스는 아직 국내에 없다.
발사 사업: 손익분기 근처까지 왔다
📌 3분기 우주 부문 매출은 17.67억 달러로 1년 전보다 6% 늘었다. 영업손실은 700만 달러로 2분기(-5.42억 달러)보다 크게 줄었다. 발사는 35회(고객 12회, 자사 23회)로 1년 전 44회보다 적었다.
- 📌 스타십 Flight 14가 차세대 스타링크 V3 위성 26기를 궤도에 배치했다. 회사는 팰컨9 스타링크 발사 1회보다 하향 링크 용량이 약 10배라고 밝혔다.
- 📢 실적 콜에 따르면 다음 달 예정인 Flight 15에서는 부스터와 스타십 상단을 모두 발사탑으로 잡는 시도를 한다. 내년 초에는 궤도상 연료 보급을 시도할 계획이다.
- 📢 루이지애나 발사장(스타베이스 루이지애나)은 1,000억 달러 규모 투자 계획이다. 머스크는 첫 발사를 2028년 목표로 하되 2029년이 유력하다고 말했다. 집행이 끝난 금액이 아니라 계획이다.
🔎 회사는 스타십이 궤도 수송 비용을 역사적 평균보다 99% 이상 낮출 것이라고 주장한다. 아직 검증되지 않은 목표다. 차세대 위성 배치와 궤도 데이터센터 계획이 모두 스타십 완전 재사용을 전제로 하므로, 스타십 일정이 밀리면 다른 계획도 함께 밀린다.
AI 컴퓨팅 임대: 계약 조건과 ‘시세 임대’ 전략
스페이스X는 멤피스의 Colossus·Colossus II 데이터센터 용량을 외부 AI 기업에 빌려준다. 공시와 보도로 확인되는 계약은 다음과 같다.
| 고객 | 월 금액 | 기간 | 규모 | 해지 조건 |
|---|---|---|---|---|
| 앤트로픽 📌 | 12.5억 달러 | 2026년 5월~2029년 5월 (5~6월 감액) | Colossus·Colossus II의 GPU 약 32.5만 개 | 최초 3개월 이후 양측 90일 통지 |
| 구글 📌 | 9.2억 달러 | 2026년 10월~2029년 6월 | GPU 약 11만 개 | 2026-12-31 이후 양측 90일 통지 |
| Reflection AI 📌 | 1.5억 달러 | 2026년 7월~2029년 말 | Colossus II GB300 | 3개월 이후 90일 통지 |
| 비공개 고객 📢 | 약 11.1억 달러 | 2026년 12월 1일~ | 미공개 | 미공개 |
출처: SpaceX S-1/A(2026-06-01)·FWP(앤트로픽·구글), Bloomberg(Reflection AI, 2026-06-22), 골드만삭스 컨퍼런스 CFO 발언(비공개 고객, 2026-09-10)
📊 3분기 실적 콜에서 머스크가 밝힌 임대 전략은 이 표를 읽는 방식을 바꾼다. 그는 장기 계약을 맺기보다 “사실상 시장 시세(spot) 수준으로 빌려준다”고 말했고, 짧은 계약을 갱신할 때마다 와트당 가격이 오르고 있다고 덧붙였다. 연산 용량은 자체 사용과 외부 임대를 대략 절반씩 나누되, 60대 40까지 어느 쪽으로든 바뀔 수 있다고 했다. CFO 브렛 존슨은 9월 말 수주잔고가 630억 달러이고 이 중 약 420억 달러가 1년 안에 매출로 잡힐 것으로 봤다. 2분기 공시 수주잔고는 475억 달러였다.
🔎 90일 해지 조항은 약점이자 전략이다. AI 연산 자원이 부족한 지금은 짧게 빌려주고 높은 가격에 갱신하는 편이 유리하다. 반대로 GPU 공급이 늘어 시세가 내려가면, 같은 구조 때문에 매출이 빠르게 줄 수 있다. 회사는 신규 컴퓨팅 설비의 투자 회수 기간이 1년이 안 된다고 주장하지만, 시세가 지금 수준으로 유지된다는 전제가 붙은 숫자다.
- 📌 공시상 명목 컴퓨팅 용량은 9월 말 1.7GW다(1년 전 0.6GW). 회사 정의는 ‘설치된 GPU 수 × GPU 명목 소비전력’이며, 냉각·배전 같은 부대 전력과 실제 가동률은 포함하지 않는다.
- 📢 CFO는 10월 말 약 2.2GW, 연말 2.5~3GW를 전망했다. 머스크는 2027년에 10GW를 더해 총 13GW를 목표로 제시했다.
- 📢 연말 연환산 매출(12월 매출 × 12) 1,000억 달러라는 회사 목표는 그대로 유지됐다. 회계상 연간 매출이 아니라 연말 시점의 연환산 수치다.
이익은 났는데 현금은 빠져나간다
📌 3분기 순이익은 44억 달러였지만, 현금흐름은 반대 방향이다. 데이터센터 투자가 영업으로 버는 현금보다 훨씬 크기 때문이다.
| 현금흐름(억 달러) | 3분기 | 1~9월 누적 |
|---|---|---|
| 영업활동 현금흐름 | 96.31 | 130.97 |
| 자본지출 | 195.93 | 480.69 |
| 단순 잉여현금흐름 | -99.62 | -349.72 |
출처: SpaceX 2·3분기 실적 보도자료(SEC 8-K). 3분기 영업현금흐름은 1~9월 누적에서 상반기(34.66억 달러)를 빼서 계산했고, 잉여현금흐름은 영업현금흐름에서 자본지출을 뺀 단순 계산값이다.
📌 9월 말 현금성자산과 유가증권은 898.55억 달러, 차입금과 금융리스는 388.44억 달러다. 순현금은 510.11억 달러로 6월 말(606.45억 달러)보다 96억 달러 줄었다. 차입금 중 128.97억 달러는 특수관계자 차입이다.
📢 CFO는 4분기 자본지출을 350억~400억 달러로 제시했다. 3분기(195.93억 달러)의 두 배 수준이다. 그는 투자등급 신용등급을 유지하면서 여러 부채 조달 창구와 협의하고 있다고 말했다.
🔎 신규 자금 조달과 기타 현금 변동을 빼고 3분기 영업현금흐름(약 96억 달러)이 4분기에도 그대로 이어진다고 가정하면, 4분기 자본지출과의 차이는 약 254억~304억 달러다. 실제 순현금 감소 전망이 아니라 투자 규모를 가늠하기 위한 단순 시나리오지만, 9월 말 순현금 510억 달러의 절반을 넘는 크기다. 2027년 13GW 목표까지 감안하면 추가 차입이나 지분 조달 가능성을 열어 두고 봐야 한다. 회사가 내세우는 ‘1년 미만 투자 회수’가 맞는지는 2027년 상반기 영업현금흐름으로 확인할 수 있다.
테슬라 3분기 실적: 매출은 제자리, 영업이익은 56% 감소
📌 테슬라는 10월 21일 장 마감 후 3분기 실적을 발표했다. 매출은 280.46억 달러로 1년 전(280.95억 달러)과 거의 같았다. 영업이익은 7.18억 달러로 56% 줄었고, 영업이익률은 2.6%였다(1년 전 5.8%, 2분기 1.4%). 일회성 항목을 뺀 조정 EPS는 0.48달러로 컨센서스(0.45달러)를 조금 넘었지만, 회계 기준(GAAP) 희석 EPS는 0.22달러로 1년 전 0.39달러보다 낮았다.
| 테슬라(백만 달러) | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 매출 | 28,095 | 28,236 | 28,046 |
| ㄴ자동차 | 21,205 | 20,516 | 20,560 |
| ㄴ에너지 발전·저장 | 3,415 | 3,139 | 2,881 |
| ㄴ서비스·기타 | 3,475 | 4,581 | 4,605 |
| 매출총이익률 | 18.0% | 16.8% | 19.6% |
| 영업이익 | 1,624 | 398 | 718 |
| 순이익(GAAP) | 1,373 | 1,114 | 787 |
| 잉여현금흐름 | 3,990 | -1,092 | 1,531 |
| 현금·단기투자 | 41,647 | 43,524 | 45,447 |
출처: Tesla 2026년 3분기 업데이트(SEC 8-K Exhibit 99.1, 2026-10-21). 매출총이익률은 공시 수치로 계산.
- 📌 차량 인도는 486,532대로 1년 전보다 2% 줄었다. 에너지저장장치 설치는 13.7GWh로 늘었지만 에너지 매출은 16% 감소했다.
- 📌 마진은 개선됐다. 매출총이익률이 19.6%로 2분기(16.8%)보다 높아졌다. 대신 연구개발비가 27.61억 달러로 1년 전(16.30억 달러)보다 크게 늘어 영업이익을 깎았다.
- 📢 실적 콜에서 CFO는 2026년 자본지출 전망을 약 200억 달러로 낮췄다. 기존 전망은 250억 달러 이상이었다. 최대 300억 달러의 차입 한도를 확보했지만 올해는 쓰지 않을 계획이라고 밝혔다.
- 📌 테슬라는 이미 스페이스X 주주다. 1분기에 스페이스X 지분 투자로 20.02억 달러를 지출했고, 3분기에 이 지분에서 1.42억 달러의 미실현 손실을 반영했다. 2분기에는 10.05억 달러의 미실현 이익을 냈다.
📌 합병 질문은 테슬라 콜에서 다뤄지지 않았다. 테슬라 IR 책임자는 이날 합병 관련 질문을 받지 않겠다고 했고, 머스크는 “어제 할 말은 다 했다”고만 말했다. 대신 반도체 공장 Terafab에 대해서는 구체적인 발언이 나왔다. 머스크는 Terafab 비용을 스페이스X와 테슬라가 어떻게 나눌지 아직 정해야 한다고 말했다. 장비 투자는 2028년 초까지 수백억 달러, 장기적으로 1,000억 달러를 넘는다고 했다. 연구용 공장은 2027년 상반기 가동을 시작해 2027년 5~6월 첫 시험 칩을 목표로 하고, 본격 생산은 2028년 말로 제시했다.
두 회사 3분기 나란히 보기
| 2026년 3분기(억 달러) | 스페이스X | 테슬라 |
|---|---|---|
| 매출 | 145.75 (+161%) | 280.46 (-0.2%) |
| 영업이익 | 27.91 | 7.18 |
| 영업이익률 | 19.1% | 2.6% |
| 순이익(GAAP) | 44.04 | 7.87 |
| 자본지출 | 195.93 | 47.32 |
| 단순 잉여현금흐름 | -99.62 | +15.31 |
| 현금·투자자산 | 898.55 | 454.47 |
| 시가총액(10/21 종가) | 약 2조 1,633억 | 약 1조 5,300억 |
출처: 두 회사 3분기 실적 보도자료(SEC 8-K, 2026-10-20·21). 영업이익률과 스페이스X 잉여현금흐름은 공시 수치로 계산. 테슬라 잉여현금흐름은 회사 공시 수치. 시가총액은 StockAnalysis와 직접 계산(2026-10-21 종가).
🔎 두 회사는 정반대 단계에 있다. 스페이스X는 매출이 테슬라의 절반인데 영업이익은 3.9배다. 하지만 번 돈보다 많이 투자해 현금이 빠져나간다. 테슬라는 3분기 매출이 1년 전과 비슷한 수준에 머물렀지만, 투자를 줄여 현금이 들어온다. 합병을 놓고 ‘현금을 버는 회사가 현금을 쓰는 회사를 받쳐 주는 구조’라는 해석이 나오는 이유다. 다만 테슬라의 3분기 잉여현금흐름(15.31억 달러)은 스페이스X의 4분기 자본지출 전망(350억~400억 달러)에 비하면 작다. 합병하더라도 데이터센터 투자 자금의 대부분은 여전히 차입이나 증자로 마련해야 한다.
테슬라 합병 논의: 확인된 것과 아닌 것
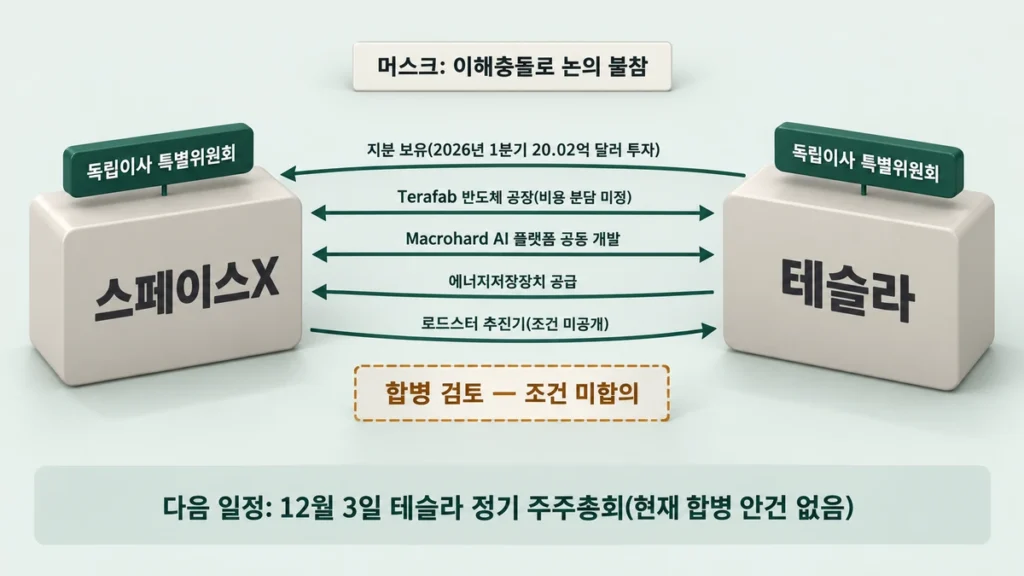
합병 이야기는 오래전부터 나왔지만, 10월 20일 스페이스X 실적 발표 콜에서 처음으로 공식 절차가 확인됐다.
| 확인된 것 | 아직 정해지지 않은 것 |
|---|---|
| 📌 두 회사가 주주 요청에 따라 각각 독립이사로 특별위원회를 구성했다 | 합병 조건·교환 비율·프리미엄 |
| 📌 머스크는 이해충돌 당사자라 논의에 참여하지 않는다고 밝혔다 | 어느 회사가 존속법인이 되는지 |
| 📌 머스크는 합병이 “좋은 생각”이라면서도, 확실하다고 보는 건 과장이며 위원회가 조건에 합의하지 않았다고 말했다 | 발표 시점 — 바클레이즈는 12월 이전 가능성을 제시했고, 늦어지면 6~12개월 뒤로 봤다 📊 |
| 📌 테슬라 쪽은 발행주식 과반의 찬성이 필요하다(머스크 발언) | 합병 후 차등의결권 구조 유지 여부 |
| 📌 10월 19일 제출된 테슬라 주주총회 위임장에는 합병 안건이 없고, 10월 21일 테슬라 콜에서도 합병 질문은 받지 않았다 | 규제 심사 범위와 소요 기간 |
출처: SpaceX 3분기 실적 발표 콜(2026-10-20), Tesla 3분기 실적 발표 콜(2026-10-21), Axios·Fortune(2026-10-20), Yahoo Finance(2026-10-21, 바클레이즈 의견 인용).
📊 지분 구조는 이렇다. 보도에 따르면 머스크는 테슬라 지분 약 20%, 스페이스X 지분 약 45~48%(의결권 약 82%)를 갖고 있다. 바클레이즈의 댄 레비 애널리스트는 스페이스X가 전액 주식으로 테슬라를 인수하는 구조를 예상했다. 현재 시가총액 기준이면 합병 후 머스크 지분은 약 37%, 의결권은 약 56%가 될 것으로 추정했다. 그는 테슬라 정기 주주총회를 합병 표결이 이뤄질 수 있는 자리로 봤다.
📌 테슬라는 10월 19일 제출한 최종 위임장에서 정기 주주총회를 12월 3일(미국 중부시간 오후 3시)에 연다고 밝혔다. 현재 공개된 안건에 합병 표결은 없다. 바클레이즈는 발표가 10월 말~11월 초로 늦어지면 이 주총에서 승인받기 어려울 수 있고, 그 경우 6~12개월 안에 거래가 나올 수 있다고 봤다.
📌 두 회사는 이미 여러 갈래로 얽혀 있다. 테슬라는 스페이스X 지분을 보유하고 있다. 반도체 공장 Terafab은 두 회사가 비용을 나눌 예정이다. AI 에이전트 플랫폼 Macrohard를 함께 개발하고 있고, 스페이스X는 테슬라 에너지저장장치를 사고 있다. 10월 15일에는 테슬라가 텍사스의 스페이스X 시험장에서 차세대 로드스터를 공개했다. 압축공기를 쓰는 냉가스 추진기 10개로 공중 회전과 점프를 시연했고, 생산은 2028년 시작이 목표다. 스페이스X가 추진기를 어떤 조건으로 공급하는지는 공개되지 않았다.
🔎 SPCX 주주 입장에서 볼 지점은 네 가지다.
- 비율과 희석: 10월 21일 시가총액만 단순 비교하면 합병회사에서 스페이스X 주주 몫은 약 59%, 테슬라 주주 몫은 약 41%다. 테슬라 주주에게 프리미엄을 얹어 주면 SPCX 주주 몫은 그만큼 줄어든다.
- 사업 구성 변화: 3분기 매출을 합하면 약 426억 달러로, 스페이스X 단독(145.75억 달러)의 3배 가까이 된다. 하지만 영업이익률 2.6%의 자동차 사업 비중도 함께 커져, 합병회사의 이익률은 지금의 스페이스X보다 낮아진다.
- 현금 구조: 테슬라의 현금(454억 달러)과 플러스 잉여현금흐름은 스페이스X의 투자 부담을 일부 덜어 준다. 그 대신 Terafab 비용을 나눌 필요가 없어져 투자 전액을 합병회사가 떠안는다.
- 지배구조: 지금은 회사 간 거래마다 이해충돌 문제가 따라붙는다. 합병하면 두 회사 사이 거래에서 생기는 이해충돌은 줄어들 수 있지만, 지배주주와 소액주주 사이의 이해관계 문제까지 없애지는 못한다. 한 사람에게 두 회사가 묶이는 핵심인물 리스크도 더 커진다.
밸류에이션: 최근 12개월 매출의 66배
스페이스X는 서로 다른 사업을 묶고 있어 비교 대상도 여럿 둔다. AI 클라우드는 CoreWeave, 발사는 Rocket Lab, 그리고 합병 상대인 테슬라다.
| 기업(10/21 종가) | 시가총액 | 기업가치(EV) | 최근 12개월 매출 | EV/매출 |
|---|---|---|---|---|
| 스페이스X | 2조 1,633억 달러 | 2조 1,123억 달러 | 320.43억 달러 | 65.9배 |
| CoreWeave | 341.0억 달러 | 801.2억 달러 | 75.9억 달러 | 10.56배 |
| Rocket Lab | 321.2억 달러 | 298.7억 달러 | 7.69억 달러 | 38.54배 |
| 테슬라 | 1조 5,300억 달러 | 1조 4,900억 달러 | 1,035.7억 달러 | 14.40배 |
출처: 피어 3사는 StockAnalysis(S&P Global Market Intelligence 데이터, 2026-10-21 종가, 테슬라 최근 12개월 매출은 3분기 반영 전 수치). 스페이스X는 10/21 종가 × 발행주식 135.79억 주(9/30 기준 Class A 82.40억 + Class B 53.39억), 순현금 510.11억 달러(9/30), 최근 12개월 매출(2026년 1~9월 270.83억 + 2025년 4분기 49.60억)로 직접 계산.
🔎 최근 12개월 매출 기준으로 보면 스페이스X의 EV/매출은 CoreWeave의 6.2배, Rocket Lab의 1.7배, 테슬라의 4.6배다. 3분기 실적 직전(10/13 기준 약 90배)보다 크게 낮아졌다. 실적 발표 후 주가가 올랐는데도 배수가 내려간 것은 3분기 매출이 급증해 분모가 커졌기 때문이다.
🔎 매출이 빠르게 늘고 있어 앞으로의 숫자로도 볼 필요가 있다. 회사가 제시한 2027년 1분기 매출 전망 330억~370억 달러를 연환산하면 1,320억~1,480억 달러다. 이 숫자를 넣으면 EV/매출은 14~16배로 테슬라(14.4배)와 비슷해진다. 결국 지금 주가는 회사 가이던스가 그대로 달성된다는 전제를 상당 부분 반영하고 있다. 가이던스는 회사 전망일 뿐이고, 컴퓨팅 임대 시세에 따라 크게 달라질 수 있다.
📊 실적 발표 다음 날 증권사들은 목표주가를 줄줄이 올렸다. 다만 상향 폭은 크게 엇갈려, JP모건은 500달러, UBS는 230달러를 제시했다. 실적 전 증권사 HTS 데이터 벤더 집계(10/14 조회)로는 46곳 중 매수 30, 비중확대 5, 중립 7, 비중축소 1, 매도 3이었다.
| 증권사 | 의견 | 목표주가 |
|---|---|---|
| JP모건 | 비중확대 | 240 → 500달러 |
| 캔터 피츠제럴드 | 비중확대 | 246 → 345달러 |
| 바클레이즈 | 비중확대 | 254 → 300달러 |
| 모건스탠리 | 비중확대 | 300달러 유지 |
| 웰스파고 | — | 214 → 274달러 |
| 씨티 | 매수 | 200 → 240달러 |
| UBS | 매수 | 210 → 230달러 |
| TD Cowen | 매수 | 200 → 224달러 |
| MoffettNathanson(9/14, 실적 전) | 중립 | 142달러 |
출처: Teslarati 집계(2026-10-21, 3분기 실적 후 조정분), Benzinga(MoffettNathanson). 목표주가는 증권사 전망이며 언제든 바뀐다.
주가와 수급: 실적 다음 날 락업 해제
| 날짜 | 구분 | 가격 |
|---|---|---|
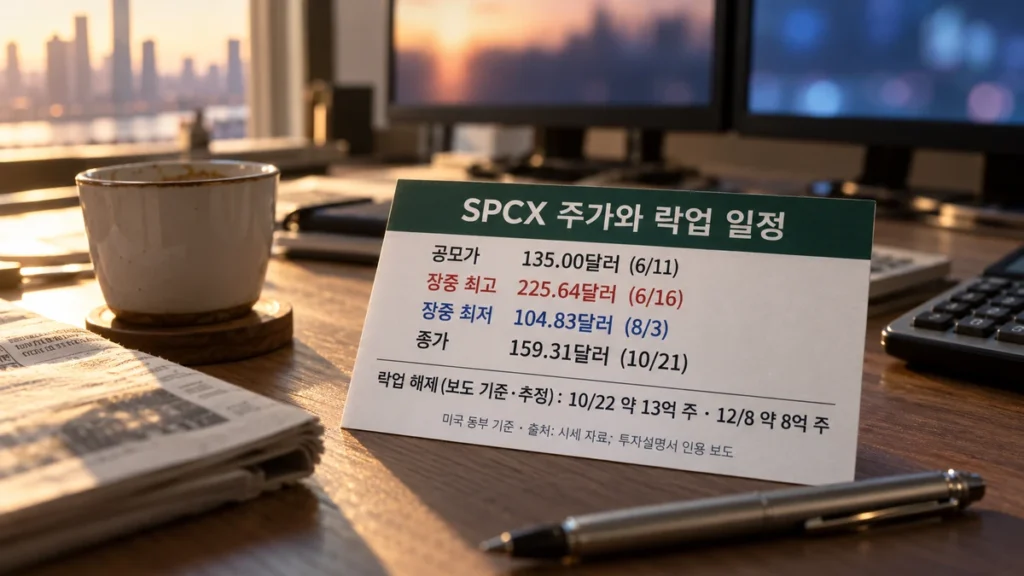
| 6/11 | 공모가 | 135.00달러 |
| 6/16 | 장중 최고 / 종가 최고 | 225.64 / 211.39달러 |
| 8/3 | 장중 최저 | 104.83달러 |
| 8/5 | 종가 최저(2분기 실적 다음 날) | 108.27달러 |
| 10/13 | 종가(한국 메모리주 급락일) | 156.54달러 |
| 10/20 | 종가(3분기 실적 발표일) | 147.79달러 |
| 10/21 | 종가(이 글 기준일) | 159.31달러(+7.80%) |
출처: CNBC, 증권사 HTS, Yahoo Finance, Motley Fool. 미국 동부 기준.
📌 10월 21일 주가는 장중 166.18달러까지 올랐다가 159.31달러에 마감했다. 거래량은 약 2.2억 주로 평소의 두 배를 넘었다. 공모가보다 18.0% 높고, 장중 최고가보다는 29.4% 낮은 수준이다.
📊 ‘반토막’은 장중 고점과 장중 저점을 비교한 표현이다(약 54% 하락). 하락에는 업종 전체의 조정도 겹쳤다. Yahoo Finance가 7월 24일 분석한 미국 상장 신생 우주기업 17곳은 2026년 고점 대비 하락률 중앙값이 58%였다. 공매도 분석업체 Ortex는 7월 21일까지 공매도 투자자의 평가이익을 약 155억 달러로 추정했다(실현 이익이 아닌 미실현 추정치).
🔎 지금 공매도 비율을 7월과 직접 비교하면 안 된다. 9월 보고 기준 공매도 잔고는 약 1.11억 주로, 락업 해제로 늘어난 유동주식(약 29억 주, 증권사 HTS 기준)의 약 4%다. 7월 말 30%대는 공모 직후의 작은 유동주식을 분모로 한 비율이었다.
📊 단기 물량 부담은 락업 해제다. 투자설명서를 인용한 보도에 따르면 3분기 실적 발표 후 두 번째 거래일인 10월 22일(미국, 한국 시간 22일 밤 개장)에 약 13억 주(28%)가, 12월 8일에 약 8억 주(17%)가 풀린다. 머스크 보유 지분은 2027년 6월경까지 묶여 있다. 정확한 주식 수는 최종 투자설명서 원문 기준으로 다시 확인해야 한다.
📌 지수 편입은 아직 반쪽이다. 나스닥100에는 상장 15거래일 만에 들어갔다. S&P 500은 다르다. S&P 다우존스 지수는 6월 4일 초대형 IPO 기업의 조기 편입 요건 완화를 검토했지만, 기존 규정을 유지하기로 했다. 상장 후 12개월이 지나야 하고, 최근 분기와 최근 4개 분기 합계 GAAP 순이익이 모두 플러스여야 한다. 6월 상장한 스페이스X는 빨라도 2027년 6월부터 심사 대상이 된다.
🔎 이익 요건만 보면, 9월 말 기준 최근 12개월 순손실은 27.63억 달러다. 2026년 1~3분기 순손실 합계가 4.13억 달러라서, 4분기 순이익이 4.13억 달러를 넘으면 2026년 네 분기 합계는 플러스가 된다. 실제 편입은 지수위원회가 유통주식 비율과 유동성 등 다른 기준까지 보고 결정한다.
📌 한국 반도체주와 같이 움직이는 날도 있었다. 중국 CXMT가 10월 10일 차세대 4F² D램 구조를 공개하고 연말까지 서버용 DDR5 모듈을 내놓겠다고 밝혔다. 이후 10월 13일 삼성전자는 7.39%, SK하이닉스는 10.09% 내렸고(KRX 종가), 같은 날 스페이스X도 4.21% 하락했다. 🔎 인과관계라기보다 ‘AI 인프라 수혜주’라는 같은 투자심리를 공유하며 함께 움직인 사례다.
강세 논리와 약세 논리
| 강세 쪽 근거 | 약세 쪽 근거 |
|---|---|
| 3분기 매출이 컨센서스를 크게 넘었고, 세 부문 모두 예상치를 웃돌았다 | 4분기 자본지출 전망 350억~400억 달러, 3분기 단순 잉여현금흐름 -99.6억 달러 |
| SI 부문이 처음 영업이익을 냈고, 조정 EBITDA는 49.53억 달러 | 컴퓨팅 임대를 시세 기준·단기 계약으로 운영해 GPU 가격이 내리면 매출도 빠르게 준다 |
| 스타링크 영업이익률 45%, ARPU 반등, 기업·정부 매출 +91% | 순이익 44억 달러 중 약 16억 달러는 이자·기타수익·법인세 효과 |
| 수주잔고 630억 달러(CFO 발언), 1분기 매출 가이던스 330억~370억 달러 | 10월 22일·12월 8일 대규모 락업 해제 |
| 순현금 510억 달러, 투자등급 신용 | 테슬라 합병 조건 미정 — 프리미엄·희석·지배구조 불확실성, Terafab 비용 분담도 미정 |
🔎 Cursor 인수 비용도 앞으로 이익을 깎는다. 실적 콜에 따르면 인수가 600억 달러 가운데 230억 달러는 인력 유지·대체 보상이라 약 3년에 걸쳐 비용으로 나눠 인식한다. 공시상 회계상 인수 대가는 425억 달러였다.
한국 투자자가 확인할 것
- 세금: 미국 상장주식의 양도차익은 같은 해 다른 해외주식 손익과 통산한 뒤 연 250만 원을 공제하고, 국세와 지방소득세를 합해 통상 22%를 적용한다. 신고는 다음 해 5월에 하며, 개인 상황에 따라 세무 처리가 달라질 수 있다.
- 합병 시 세무: 합병이 주식 교환 방식으로 이뤄지면 국내 세무 처리가 거래 구조에 따라 달라질 수 있다. 조건이 확정되면 증권사와 세무 전문가에게 확인해야 한다.
- 배당: 스페이스X는 배당을 주지 않는다.
- 환율: 원화 수익률은 주가 등락과 원·달러 환율 변동을 합친 값이다. 주가가 올라도 원화가 강해지면 원화 수익은 줄어든다.
- ETF로 간접 보유: 6월 상장 직후 기준 국내 우주 테마 ETF 여러 종목이 스페이스X를 20%대 비중으로 편입했다(서울경제·코스콤 집계). 비중은 매일 바뀌므로 운용사가 공개하는 구성종목(PDF)으로 확인해야 한다.
- 겹치는 노출: 삼성전자·SK하이닉스를 이미 많이 보유했다면, 스페이스X 역시 AI 인프라 투자심리에 같이 흔들린다는 점을 감안해야 한다. 테슬라를 함께 보유했다면 합병 시 두 종목이 사실상 하나가 된다.

앞으로 확인할 일정
| 시점(미국 기준) | 내용 | 상태 |
|---|---|---|
| 10월 22일 | 락업 해제(약 13억 주) | 📊 보도 기준 |
| 10월 26일 | 락업 해제분(7%) 첫 거래 | 📊 보도 기준 |
| 11월 | 스타십 Flight 15 — 부스터·상단 동시 회수 시도 | 📢 회사 발언 |
| 12월 1일 | 비공개 고객 월 11.1억 달러 계약 시작 | 📢 발표 |
| 12월 8일 | 락업 잔여분 해제(약 8억 주) | 📊 보도 기준 |
| 12월 3일 | 테슬라 정기 주주총회 — 현재 안건에 합병 표결 없음 | 📌 위임장 공시 |
| 12월 이전 | 테슬라-스페이스X 합병 발표 가능성(바클레이즈 전망) | 📊 보도 기준 |
| 연말 | 연환산 매출 1,000억 달러, 컴퓨팅 2.5~3GW 목표 | 📢 회사 목표 |
| 2026년 12월 31일 이후 | 구글 계약 90일 통지 해지 가능 구간 진입 | 📌 계약 조건 |
| 2027년 상반기 | 800MHz 주파수 인수 종결(규제 승인 필요), Terafab 연구용 공장 가동 시작 | 📢 발표 |
| 2027년 6월경 | 머스크 지분 락업 종료 | 📊 보도 기준 |
🔎 4분기에 가장 먼저 볼 숫자는 영업현금흐름이 350억~400억 달러의 자본지출을 얼마나 따라잡느냐다. 3분기에 이익은 확인됐지만, 그 이익이 현금으로 돌아오는 속도는 아직 확인되지 않았다. 합병은 이 계산 위에 얹히는 변수다. 교환 조건이 나오기 전까지는 ‘합병 기대’와 ‘합병 조건’을 구분해서 봐야 한다.
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권유하지 않습니다. 주가·실적·계약 조건·합병 논의는 기준일 이후 달라질 수 있고, 해외주식 세금은 세법 개정과 개인 상황에 따라 다를 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있으니, 실제 거래 전 SEC 공시 원문과 국세청 안내 등 최신 공식 자료를 다시 확인하시기 바랍니다.
참고자료
- SpaceX, 2026년 3분기 실적 보도자료(SEC 8-K, 2026-10-20) — sec.gov
- SpaceX, 2026년 2분기 실적 보도자료(SEC 8-K, 2026-08-04) — sec.gov
- SpaceX, 증권신고서 S-1/A 제1차 정정(2026-06-01) — sec.gov
- SpaceX, 구글 클라우드 서비스 계약 FWP — sec.gov
- SpaceX, 앤트로픽 계약 FWP — sec.gov
- Axios, 스페이스X·테슬라 합병 검토 확인(2026-10-20) — axios.com
- Fortune, 테슬라·스페이스X 합병 검토(2026-10-20) — fortune.com
- Fortune, 스페이스X 3분기 실적(2026-10-20) — fortune.com
- Tesla, 2026년 3분기 업데이트(SEC 8-K Exhibit 99.1, 2026-10-21) — sec.gov
- Investing.com, 테슬라 3분기 실적 발표 콜 녹취(2026-10-21) — investing.com
- Tesla, 2026년 정기 주주총회 최종 위임장(SEC DEF 14A, 2026-10-19) — sec.gov
- S&P Dow Jones Indices, 초대형 기업 편입 요건 의견수렴 결과(2026-06-04) — press.spglobal.com
- Yahoo Finance, 합병 특별위원회와 바클레이즈 분석(2026-10-21) — finance.yahoo.com
- Teslarati, 3분기 실적 후 목표주가 조정(2026-10-21) — teslarati.com
- Reuters, 테슬라 로드스터 공개(2026-10-16)
- Bloomberg, Reflection AI 컴퓨팅 계약(2026-06-22) — bloomberg.com
- Reuters, 공매도 평가이익 155억 달러(2026-07-23, Ortex 데이터)
- TrendForce, CXMT 4F² D램 발표(2026-10-12) — trendforce.com
- StockAnalysis, CoreWeave·Rocket Lab·테슬라 통계(S&P Global Market Intelligence, 2026-10-21 종가) — stockanalysis.com