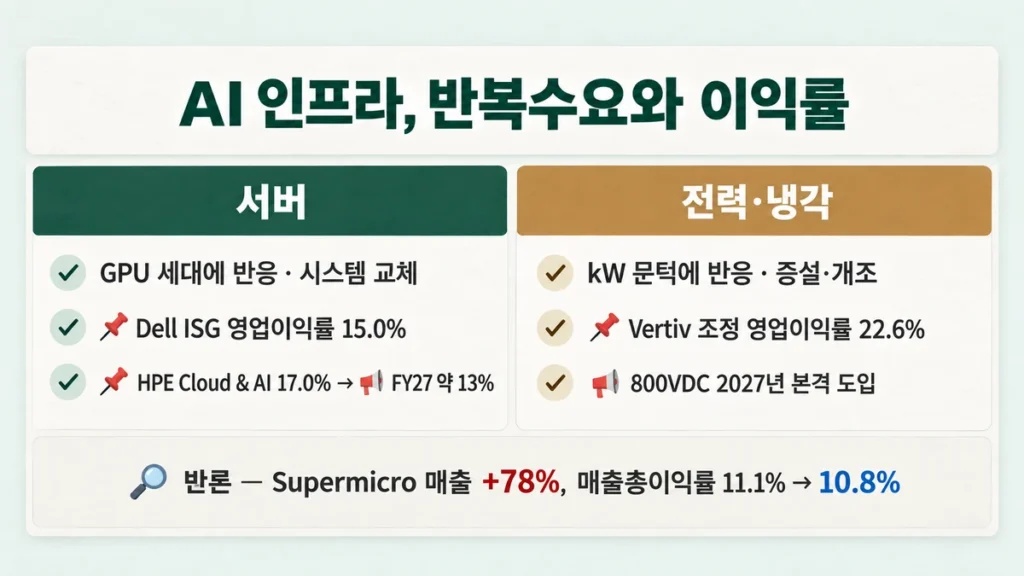
같은 AI 데이터센터 붐을 타는데도 남는 이익은 회사마다 다르다. 최근 분기 기준 Vertiv의 조정 영업이익률은 22.6%, HPE Cloud & AI 사업부는 17.0%, Dell ISG 사업부는 15.0%였다. 회사 전체 조정 지표와 사업부 지표가 섞여 있어 단순 비교에는 한계가 있지만, 같은 AI 인프라 안에서도 수익 구조가 크게 다르다는 점은 확인할 수 있다.
GPU 세대가 바뀌면 서버의 컴퓨트 트레이와 시스템 구성도 함께 바뀌는 경우가 많다. 전력·냉각 설비는 다르다. 랙 한 대가 쓰는 전력이 일정 문턱을 넘을 때마다 증설되고 개조된다. 반복해서 돈이 들어가는 구조는 같지만, 그 돈이 이익으로 남는 비율은 계층마다 갈린다.
이 글의 핵심 3줄
① 서버의 반복수요는 GPU 세대에, 전력·냉각의 반복수요는 랙당 전력(kW) 문턱에 묶여 있다.
② 매출 규모는 Dell이 가장 크지만, 매출 1달러당 남기는 이익은 전력·냉각 쪽(Vertiv)이 더 높다.
③ 반복수요가 있다고 고수익까지 반복되지는 않는다. 서버 조립사의 이익률은 매출이 크게 늘어도 낮아지는 경우가 많다.
표기 기준 (확인일 2026-10-07)
📌 확정 = 공시·실적 자료로 확인 / 📢 발표 = 회사가 발표했으나 미출시·미시행 / 📊 추정 = 전망·애널리스트 추정 / 🔎 분석 = 머니그래머 해석
세 회사의 회계연도가 다르다. Dell은 1월 말, HPE는 10월 말, Vertiv는 12월 말에 회계연도가 끝난다. 이 글의 ‘최근 분기’는 Dell·HPE가 2026년 7월 31일, Vertiv가 2026년 6월 30일 종료 분기다.
AI 데이터센터 투자 3부작
1편 AI에 31조달러를 쓰는데 누가 그 돈을 벌어줄까
2편 AI 데이터센터는 왜 4~6년마다 다시 투자될까
3편 GPU가 바뀌면 서버·전력·냉각도 바뀐다 (현재 글)
GPU가 바뀌면 서버·전력·냉각이 차례로 바뀐다
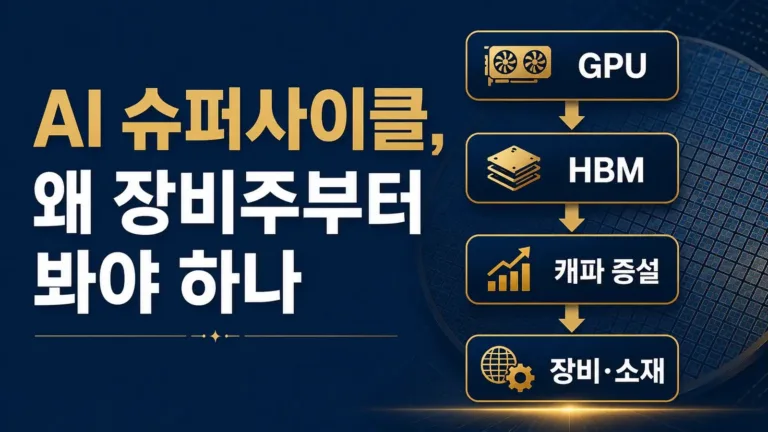
2편은 GPU·HBM·네트워크 칩이 세대마다 다시 팔리는 구조를 봤다. 3편은 그 칩을 담는 그릇 이야기다. 서버, 랙, 전력분배, 냉각이다.
변화의 출발점은 판매 단위다. NVIDIA의 GB200 NVL72부터 GPU 72개와 CPU 36개가 랙 하나에 묶여 한 대의 컴퓨터처럼 움직인다. 최신 AI 클러스터에서는 구매·설계 단위가 개별 서버에서 랙 스케일 시스템으로 커지고 있다. Dell과 HPE가 파는 AI 제품도 랙 단위 시스템이 중심이 됐다.
랙 단위로 연산이 몰리면 그 뒤가 줄줄이 바뀐다.
| 단계 | 무엇이 바뀌나 | 근거 |
|---|---|---|
| 서버·랙 | GPU 세대마다 보드·트레이·랙 구성을 새로 설계 | 📌 NVL72 랙 단위 판매 |
| 전력분배 | 랙 내부 54V 분배가 한계에 부딪혀 800V 직류(800VDC)로 이동 | 📢 NVIDIA, 2027년 Kyber 랙과 함께 본격 도입 발표 |
| 에너지 저장 | GPU 부하가 순간적으로 출렁여 랙에 저장 장치가 붙는다 | 📢 Vera Rubin NVL72, 랙 단위 에너지 저장과 전력 평활화(Power Smoothing) 탑재 |
| 냉각 | 공기 냉각에서 칩에 냉각수를 직접 대는 직접수냉(DLC)과 냉각수 분배장치(CDU)로 | 📢 Vera Rubin NVL72는 100% 액체냉각 |

NVIDIA는 Kyber 세대를 기존 54V 방식으로 꾸리면 전원 장치만 랙 높이의 최대 64U를 차지해 연산 장비를 넣을 자리가 없다고 설명했다. 800VDC로 가는 이유가 여기 있다. 칩이 바뀌자 건물 안 전기 배선 방식까지 바뀌는 셈이다.
랙 하나가 쓰는 전력, 7.5kW에서 600kW로
3편의 핵심 숫자는 ‘랙당 전력’이다. Uptime Institute의 2025년 조사에서 30kW 이상 고밀도 시설을 제외한 데이터센터의 대표 랙 밀도 평균은 7.5kW였다. 최신 AI 랙은 그보다 열 배 이상을 쓴다.
| 구분 | 랙당 전력 | 표기·출처 |
|---|---|---|
| 일반 데이터센터 대표 랙 밀도 평균 (30kW 이상 시설 제외) | 약 7.5kW | 📌 Uptime Institute 2025 Survey |
| Hopper(DGX H100 4대 랙) | 40kW 이상 | 📌 NVIDIA 데이터센터 설계 가이드 |
| GB200 NVL72 | 약 120kW | 📌 NVIDIA 자료(최대 부하 기준) |
| GB300 NVL72 | 최대 약 142kW | 📌 NVIDIA·Vertiv 레퍼런스 설계 |
| Vera Rubin NVL72 | 190~230kW | 📊 애널리스트 추정(NVIDIA 공식 수치 미공개) |
| Rubin Ultra(Kyber) | 약 600kW | 📢 NVIDIA CEO 발표(GTC 2025), 2027년 하반기 목표 · 공식 사양 문서 미공개 |
| 800VDC 목표 랙 | 1MW 이상 | 📢 NVIDIA 기술 블로그 |

대표 랙 밀도 평균 7.5kW와 GB200 랙 120kW를 놓고 보면 16배 차이다. 기존 데이터센터 대부분은 서버만 새것으로 바꿔 끼울 수 없다. 전력 인입, 분배, 냉각 배관을 함께 늘려야 새 랙을 받을 수 있다.
Kyber 출시 시점을 두고는 업계에서 지연 가능성이 거론됐고, NVIDIA는 로드맵 변경이 없다는 입장이다. 600kW라는 숫자는 아직 ‘발표’ 단계로 읽어야 한다.
서버는 교체, 전력·냉각은 증설 — 반복수요의 두 얼굴
2편에서 본 PwC의 ‘4~6년 교체’ 가정은 서버·GPU 같은 ICT 장비 전체를 모델링하기 위한 평균값이다. 3편의 세 회사는 이 가정에 서로 다른 방식으로 묶여 있다.
서버: GPU 세대에 맞춰 통째로 바뀐다
Dell과 HPE의 AI 서버 매출은 NVIDIA 신제품 램프와 거의 같은 박자로 움직인다. NVIDIA는 2026년 7월 종료 분기 데이터센터 매출 증가를 Blackwell Ultra 램프로 설명했다. 같은 기간 Dell의 AI 서버 매출은 전년 대비 두 배가 됐다. 칩 세대가 바뀌면 컴퓨트 트레이와 시스템 구성도 함께 바뀌는 경우가 많아, 서버 매출이 신제품 주기를 따라가는 구조다.
전력·냉각: kW 문턱을 넘을 때 계단식으로 늘어난다
전력·냉각 설비는 GPU처럼 몇 년마다 버리는 자산이 아니다. 대신 랙당 전력이 문턱을 넘으면 기존 설비로는 감당이 안 돼 증설·개조가 필요해진다.
컨설팅사 STL Partners는 공기 냉각의 실질적 한계를 랙당 약 40kW로 봤다. 같은 보고서는 기존 시설에 액체냉각을 추가하는 비용을 MW당 약 200만달러로, 액체냉각 데이터센터를 새로 짓는 비용(MW당 1,100만달러 이상)보다 약 80% 적다고 추산했다(📊 2026년 5월 보고서). 문턱을 넘은 시설 상당수가 신축 대신 개조를 택할 수 있다는 뜻이다.
Vertiv가 내놓은 전력 로드맵도 ‘한 번에 교체’가 아니다. 2026년에는 기존 교류(AC) 설비에 랙 내부 직류 전원을 붙이고, 2027년에는 랙·포드 단위 800VDC, 2028년 이후에는 데이터홀 전체 800VDC로 단계적으로 넘어가는 그림이다(📢). 회사는 여러 방식이 상당 기간 공존할 것으로 봤다. NVIDIA 역시 GB300과 Vera Rubin이 같은 랙 규격(MGX)을 쓴다고 밝혔다(📢). 랙 규격과 건물은 몇 세대를 이어 쓰고, 그 안에서 전력·냉각 콘텐츠가 덧붙는 구조다.
🔎 분석 — 서버 업체의 반복매출은 ‘GPU 세대 수’에 비례한다. 전력·냉각 업체의 반복매출은 ‘밀도 문턱을 넘는 횟수 × 설치된 MW’에 가깝다. 같은 AI 투자라도 돈이 들어오는 박자가 다르다.
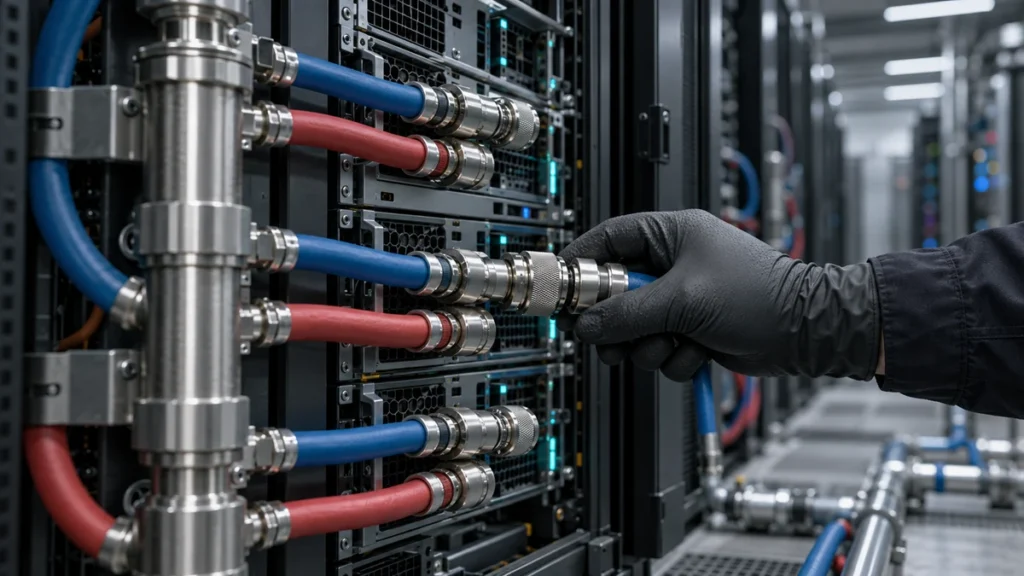
시장 규모도 이 변화를 따라간다. 시장조사업체 Dell’Oro는 데이터센터 액체냉각 시장이 2025년 약 30억달러로 거의 두 배가 됐다고 집계했고, 2029년 약 70억달러를 전망했다(📊). 2026년 1분기 데이터센터 물리 인프라 시장은 120억달러로 전년보다 28% 커졌고, 그중 열관리 부문은 약 50% 늘었다(📌 Dell’Oro 집계).
Dell — 주문은 폭증, 이익률은 규모에서 나온다
Dell은 AI 서버 매출 규모가 가장 큰 회사다. 2026년 7월 31일 종료 분기(FY2027 2분기, 2026년 9월 1일 발표) 숫자부터 보자.
| 항목 | FY27 2분기 | 전년 대비 |
|---|---|---|
| AI 서버 주문 | 609억달러 | — |
| AI 서버 매출 | 164억달러 | +100% |
| AI 서버 백로그(분기 말) | 950억달러 | — |
| ISG(인프라 사업부) 매출 | 317.8억달러 | +89% |
| ISG 영업이익률 | 15.0% | 전년 8.8% |
| 전사 매출총이익률(GAAP) | 20.9% | 전년 18.3% |
| 영업활동 현금흐름 | 22.3억달러 | −13% |
| 재고자산 | 212.9억달러 | 2026년 1월 말 104.4억달러의 약 2배 |
출처: Dell Technologies FY2027 2분기 실적 발표(SEC 8-K), 2026-09-01 📌
회사는 FY2027 AI 서버 매출 가이던스를 600억달러에서 740억달러로 올렸다(📢 회사 전망). 백로그는 FY2026 말 430억달러에서 반년 만에 두 배 넘게 불었다.
이익의 질은 따로 봐야 한다. Dell 재무책임자는 이번 분기 ISG 마진 개선에서 ‘규모 효과’가 400bp 이상을 차지했다고 설명했다. AI 서버 비중을 빼고 보면 매출총이익률이 올랐다는 말도 했다. 뒤집으면 AI 서버가 늘수록 마진율은 눌린다는 뜻이다. 경영진은 AI 서버 사업의 영업이익률 목표를 ‘한 자릿수 중반’으로 언급해 왔다(컨퍼런스콜 보도 기준).
현금흐름도 같은 이야기를 한다. 매출이 58% 늘었는데 영업활동 현금흐름은 13% 줄었다. AI 서버 공급 확대 과정에서 재고자산은 2026년 1월 말 104억달러에서 7월 말 213억달러로 약 두 배가 됐다. 매출 증가 속도에 비해 운전자본 부담도 크게 늘어난 셈이다.
Dell 체크 포인트 — 고객별 백로그 집중도는 공개되지 않는다. 대만 위탁생산사(ODM)·Supermicro와의 가격 경쟁, 메모리·전력부품 공급 부족, 신생 AI 클라우드 업체의 자금조달 여건이 변수다.
HPE — 이익을 남기는 쪽은 네트워킹이다
HPE의 2026년 7월 31일 종료 분기(FY2026 3분기, 2026년 9월 2일 발표) 매출은 122억달러로 전년보다 34% 늘었다. 사업부별로 나눠 보면 그림이 선명해진다.
| 사업부 | 매출 | 전년 대비 | 영업이익률 |
|---|---|---|---|
| Cloud & AI | 90.4억달러 | +25.4% | 17.0% |
| └ 서버 | 67.7억달러 | +35.3% | — |
| 네트워킹 | 29억달러 | +74.9% | 22.0% |
| └ 데이터센터 네트워킹 | 3.82억달러 | +112.2% | — |
출처: HPE FY2026 3분기 실적 발표(SEC 8-K)·컨퍼런스콜, 2026-09-02 📌 · 네트워킹 증가율은 Juniper 인수 효과 포함
AI 시스템 주문은 24억달러로 전분기보다 30% 넘게 늘었다. 반면 이번 분기 AI 시스템 매출은 약 16억달러로, 서버 매출의 4분의 1 수준이다. HPE 분기보고서(10-Q)는 Cloud & AI 매출 증가의 주된 이유를 평균판매가격 상승으로 적었다. 메모리 가격 상승분을 일반 서버 가격에 넘긴 효과가 컸다는 의미다.
회사 스스로 마진 하락을 예고했다. AI 시스템 비중이 커지고 일반 서버 가격이 정상화되면서 Cloud & AI 영업이익률은 FY2027에 약 13%로 내려갈 것으로 가이드했다(📢 회사 전망). 이번 분기 17.0%보다 4%p 낮다.
HPE의 차별점은 2025년 7월 인수를 마친 Juniper다. 네트워킹 영업이익률 22.0%는 서버 사업보다 높다. AI 클러스터가 커질수록 GPU 사이를 잇는 네트워크 수요가 붙는데, HPE는 서버와 네트워크를 함께 묶어 팔 수 있다. 분기가 끝난 뒤에는 한 하이퍼스케일러와 수십억달러 규모 추론용 서버 계약을 맺었다고 밝혔다(📢, 정확한 금액 미공개).
9월 30일에는 클라우드 업체 Vultr로부터 12억달러 규모의 AMD Helios AI 랙 주문을 받았다(📌 HPE 발표). HPE의 첫 Helios 주문이고, 랙 안 GPU 72개를 HPE(Juniper) 이더넷 스위치로 잇는 구성이다. NVIDIA 외 가속기 플랫폼으로 AI 서버 노출이 넓어지고 있다는 점은 다음 분기부터 확인할 대목이다.
HPE 체크 포인트 — 공급 부족으로 주문이 매출보다 크게 앞서 있다. Cloud & AI 마진이 17%에서 13%로 가는 경로, Juniper 통합 속도, AI 시스템 백로그 절대액(미공개)이 변수다.
Vertiv — 랙 전력이 오를수록 MW당 파는 물건이 늘어난다
Vertiv는 무정전전원장치(UPS), 전력분배, 열관리·액체냉각 장비를 만든다. 어떤 회사의 GPU가 들어오든 전기와 열은 처리해야 하므로, 특정 칩에 대한 의존도가 서버 업체보다 낮다.
| 항목 (2026년 2분기) | 수치 | 전년 대비 |
|---|---|---|
| 매출 | 32.74억달러 | +24% (유기적 +18%) |
| 조정 영업이익 | 7.38억달러 | +51% |
| 조정 영업이익률 | 22.6% | 전년 18.5% |
| 조정 잉여현금흐름 | 9.25억달러 | +234% |
| 미주 매출 / EMEA 유기적 성장 | 20.71억달러 | 미주 +29% / EMEA −2% |
출처: Vertiv 2026년 2분기 실적 발표(SEC 8-K)·IR 프레젠테이션, 2026-07-29 📌 · 조정 지표는 회사 정의 기준
매출이 24% 늘 때 조정 영업이익은 51% 늘었다. 회사는 마진 개선 요인으로 생산성과 함께 가격이 원가 상승을 웃돈 점을 꼽았다. 원가 부담을 가격으로 넘길 수 있다는 점이 서버 업체와 가장 크게 다른 대목이다. 다만 회사도 개선분 일부는 전년 실적이 낮았던 기저 효과라고 단서를 달았다.
2026년 연간 가이던스는 매출 138억~142억달러, 유기적 성장 30~32%, 조정 영업이익률 23.3~24.3%다(📢 회사 전망, 2026-07-29).
주문 공시가 멈췄다는 점은 꼭 알아 둬야 한다
2025년 4분기 Vertiv의 유기적 주문은 전년보다 252% 늘었고, 백로그는 150억달러, 수주 대비 출하 비율(book-to-bill)은 약 2.9배였다(📌 2026-02-11 발표). 그런데 회사는 같은 날 분기별 주문과 백로그를 더 이상 공개하지 않겠다고 밝혔다. 150억달러는 최신 숫자가 아니다. 2026년 이후 Vertiv는 매출 가이던스와 현금흐름으로 추적할 수밖에 없다.
칩에서 건물 밖까지, 열 경로를 사 모으는 중
최근 인수 목록을 보면 방향이 보인다. 냉각수 분배장치 업체 CoolTera, 냉각수 관리 업체 PurgeRite(2025년 12월 완료), 콜드플레이트 설계·서버 측 액체냉각·고밀도 열 검증 역량을 가진 Strategic Thermal Labs(2026년 4월), 건물 밖으로 열을 내보내는 장비 업체 ThermoKey(2026년 6월 완료)를 차례로 사들였다(📌). 🔎 칩 바로 위에서 시작해 건물 밖으로 열을 내보내는 데까지 한 회사가 공급하려는 전략으로 읽힌다.
800VDC 쪽에서는 관련 제품군을 2026년 하반기 출시해 2027년 Rubin Ultra를 지원하겠다고 발표했다(📢). 대만에서는 Vera Rubin 기반 800VDC 데이터센터 전력 설계 협업을 진행하고 있다.
Vertiv 체크 포인트 — 주문 공시 중단으로 가시성이 낮아졌다. 대형 프로젝트 매출 인식 지연, EMEA 정체, 하이퍼스케일러의 자체 설계, Schneider Electric·Eaton과의 경쟁이 변수다. 액체냉각은 신기술이라 누수 같은 품질 사고 위험도 업계에서 거론된다.
세 회사의 수익 구조 비교
순위가 아니라 구조를 비교한 표다. 어느 회사가 더 좋은 투자처인지가 아니라, 돈이 어떤 경로로 들어오고 얼마나 남는지를 나란히 놓았다.
| 구분 | Dell (ISG) | HPE | Vertiv |
|---|---|---|---|
| 반복수요의 원인 | GPU 세대교체 + 일반 서버 교체 | 서버 교체 + 네트워크 증설 | 랙당 전력 문턱 + 서비스 |
| AI 매출 노출 | 매우 높음 (AI 서버 164억달러, 전사 매출의 약 35%) | 중간 (AI 시스템 매출 약 16억달러) | 높음, 간접 (AI 매출 별도 공시 없음) |
| 특정 AI칩 의존도 | 높음 | 중간~높음 (AMD Helios 첫 주문) | 낮음~중간 |
| 가격결정력 | 낮음 (규모 효과 중심) | 낮음~중간 (네트워킹은 중간 이상) | 중간~높음 |
| 최근 영업이익률 | ISG 15.0% | Cloud & AI 17.0% (FY27 가이드 약 13%) / 네트워킹 22.0% | 조정 22.6% |
| 핵심 리스크 | 운전자본 부담, ODM 경쟁 | 마진 하락 가이드, 공급 제약 | 주문 가시성, 프로젝트 지연 |
가격결정력·의존도 평가는 🔎 머니그래머 분석. 영업이익률은 회사별 지표 정의(세그먼트·조정)가 달라 직접 비교에 한계가 있다.
반복수요가 있어도 고수익이 반복되지는 않는다
“AI 데이터센터에 계속 돈이 들어가니 관련 기업 이익도 계속 커진다”는 생각은 숫자 앞에서 자주 흔들린다.
| 기업 · 기간 | 매출 성장 | 이익 지표 변화 |
|---|---|---|
| Supermicro · FY2026 (6월 결산) | +78% | 매출총이익률 11.1% → 10.8% |
| Eaton 미주 전력사업 · 2026년 2분기 | +18% | 영업이익 +10%, 이익률 29.5% → 27.5% |
| HPE Cloud & AI · FY26 3분기 | +25.4% | 이익률 17.0% → FY27 가이드 약 13% (📢) |
| Dell 전사 · FY27 2분기 | +58% | 영업이익 +204%, 영업현금흐름 −13% |
| Vertiv · 2026년 2분기 | +24% | 조정 영업이익 +51%, 이익률 18.5% → 22.6% |
| (대조) NVIDIA · FY27 2분기 | +106% | 매출총이익률 75.0% |
출처: 각 사 실적 발표(SEC 공시), 2026년 7~9월 📌 · 매출총이익률과 영업이익률은 서로 다른 지표
Supermicro는 매출이 78% 늘었는데 매출총이익률이 오히려 내려갔다. Eaton 미주 전력사업은 데이터센터 수요가 강한데도 원가가 가격보다 먼저 올라 이익률이 2%p 떨어졌다. 회사는 이를 일시적 가격-원가 역조로 설명했다. 수요가 넘쳐도 원가와 증설 비용이 먼저 오면 이익률은 따라오지 않는다.
🔎 같은 AI 투자 사이클 안에서 이익률은 층으로 나뉜다. 칩 설계사 NVIDIA의 매출총이익률은 75%대, 전력·냉각 업체의 영업이익률은 20%대, 서버 업체의 영업이익률은 10%대 중반 이하에 머문다. 회계 지표가 서로 달라 수치 자체를 직접 비교할 수는 없다. 다만 각 회사의 매출 성장과 수익성 변화 방향을 보면, AI 투자 확대가 모든 공급업체의 마진 개선으로 곧바로 이어지지는 않는다는 점은 확인할 수 있다.
국내 전력기기 업체를 볼 때도 같은 질문이 유효하다. 수주잔고가 쌓이는 것과 그 잔고가 높은 마진으로 바뀌는 것은 별개다. 변압기 납기와 수주잔고의 매출 전환 시점은 제조업 신중흥기 2편 전력기기 분석에서 따로 다뤘다.
다음 실적에서 확인할 다섯 가지
☐ Vertiv 3분기 실적 — 회사 가이드는 매출 36.5억~38.5억달러, 조정 영업이익률 24~25%다. 주문을 공개하지 않으니 가이던스 상향 여부가 사실상 수요 신호다.
☐ Dell AI 서버 마진 — 백로그 950억달러가 매출로 바뀔 때 ISG 이익률이 15% 근처를 지키는지, 현금흐름이 회복되는지.
☐ HPE Cloud & AI 이익률 — FY2027 약 13% 가이드보다 낫게 나오는지, 네트워킹이 서버 마진 하락을 얼마나 메우는지.
☐ 800VDC 상용화 — 2026년 하반기 출시 발표가 실제 제품·수주로 이어지는지.
☐ Vera Rubin 랙 공식 전력 — 현재 190~230kW는 추정치다. NVIDIA 공식 수치가 나오면 전력·냉각 콘텐츠 계산이 달라진다.
자주 묻는 질문
Q. Vertiv 백로그 150억달러가 지금도 유효한 숫자인가요?
아닙니다. 150억달러는 2025년 4분기 말 기준입니다. Vertiv는 2026년 2월부터 분기별 주문·백로그 공개를 중단했기 때문에 이후 수치는 확인할 수 없습니다. 최신 흐름은 분기 매출과 연간 가이던스로 보시는 것이 정확합니다.
Q. 전력·냉각 설비도 GPU처럼 4~6년마다 교체되나요?
그렇게 보기는 어렵습니다. 건물과 전력 설비는 여러 GPU 세대를 이어 쓰고, 랙당 전력이 기존 설비 한계를 넘을 때 증설·개조가 일어납니다. 그래서 전력·냉각 수요는 일정한 주기보다 밀도가 뛰는 시점에 몰리는 경향이 있습니다.
Q. AI 서버 매출이 두 배가 되면 Dell 이익도 두 배가 되나요?
같은 비율로 늘지는 않습니다. AI 서버는 GPU 원가 비중이 커서 매출 대비 이익률이 낮고, 재고 부담으로 현금흐름이 오히려 줄기도 합니다. 이번 분기에도 매출은 58% 늘었지만 영업활동 현금흐름은 13% 줄었습니다.
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권유하지 않습니다. 기업 실적과 전망은 발표 이후 바뀔 수 있고, 해외 주식은 환율 변동 위험도 함께 따릅니다. 실제 투자 전에는 각 회사의 최신 공시와 본인의 투자 상황을 다시 확인하시기 바랍니다.
AI 투자비를 최종적으로 누가 회수할지는 1편에서, GPU·HBM·네트워크 칩이 세대마다 다시 팔리는 구조는 2편에서 확인하실 수 있습니다. 세 편을 이어 보시면 AI 데이터센터 투자금이 칩에서 건물까지 어떻게 흘러가는지 한 번에 정리됩니다.
참고 자료
· Dell Technologies FY2027 2분기 실적 발표 (2026-09-01) — sec.gov
· HPE FY2026 3분기 실적 발표·컨퍼런스콜·10-Q (2026-09-02) — hpe.com
· Vertiv 2026년 2분기 실적 발표·IR 프레젠테이션 (2026-07-29), 2025년 4분기 실적 발표 (2026-02-11) — vertiv.com
· NVIDIA FY2027 2분기 실적 발표 (2026-08-26), 800VDC 기술 블로그, OCP Vera Rubin 발표 — nvidia.com
· Supermicro FY2026 4분기 실적 발표 (2026-08-11) — supermicro.com
· Eaton 2026년 2분기 실적 발표 (2026-07-30) — eaton.com
· Uptime Institute Global Data Center Survey 2025 (2025-07-30) — uptimeinstitute.com
· Dell’Oro Group 액체냉각 전망 (2026-01-08), 데이터센터 물리 인프라 1Q26 (2026-07-07) — delloro.com
· STL Partners 액체냉각 리트로핏 비용 분석 (2026-05-28) — stlpartners.com