두산에너빌리티의 체코 두코바니 5·6호기 원자로설비 수주총액은 5조 635억 원이다. 계약 6개월이 지난 2026년 6월 말 기준 기납품액은 3,253억 원, 진행률은 6.43%다.
수주잔고가 사상 최대라는 말과 실적이 좋아진다는 말은 원전에서 같은 뜻이 아니다. 이 글은 두산에너빌리티·한전기술·한전KPS의 2026년 반기보고서 원문에서 계약별 진행률과 계약기간을 직접 꺼내, 10조 원대 잔고가 언제 매출이 되는지를 정리한다.
이 글의 숫자 기준
금액은 각 사 2026년 반기보고서(2026-08-14 접수, 2026.06.30 기준)와 단일판매·공급계약체결 공시에서 인용했다. 확인일은 2026년 9월 19일이다.
세 회사의 공시 항목명이 다르다. 두산은 주요 공사 수주잔고, 한전기술은 계약잔액, 한전KPS는 수주잔고다. 단순 합산하지 않고 각각의 이름으로 쓴다.
유로화 계약은 환산 시점에 따라 원화 금액이 달라진다. 이 글은 계약 공시 시점의 환산액을 기준으로 쓰고, 반기보고서 기재액이 다를 때 함께 적었다.
원전 수주잔고 10조, 진행률은 어디에 몰려 있나
두산에너빌리티 별도 기준으로 공시된 원전 관련 계약은 16건이다. 수주총액 24조 2,653억 원, 기납품액 14조 3,115억 원, 수주잔고 9조 9,537억 원이다. 별도 주요공사 전체 잔고 15조 2,352억 원의 65.3%다. 연결 기준으로는 12건에 잔고 9조 140억 원, 전체의 77.9%다.
총액보다 중요한 건 그 잔고가 어느 단계에 있느냐다.
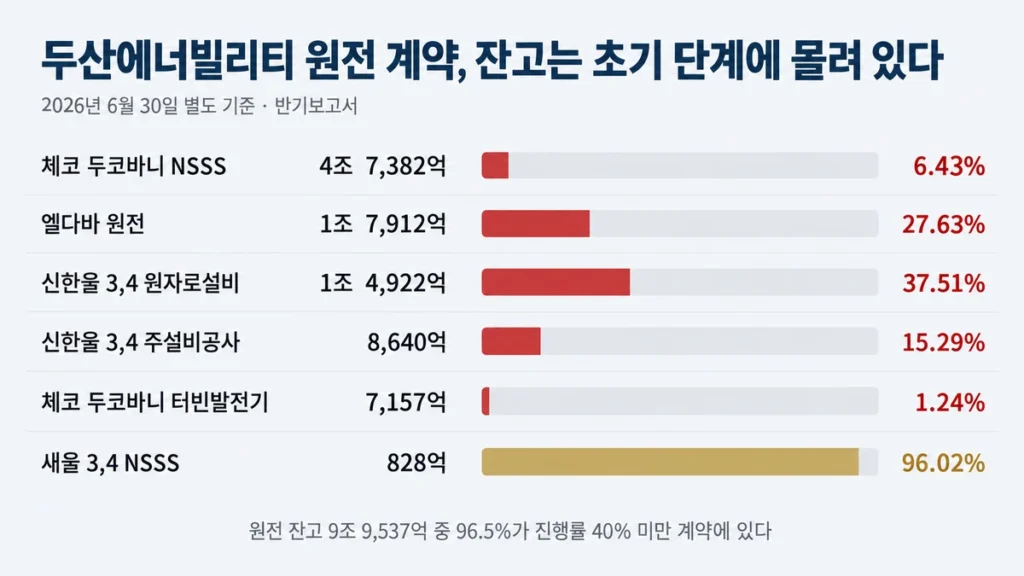
| 계약 | 계약일 | 공사기한 | 수주잔고 | 진행률 |
|---|---|---|---|---|
| 체코 두코바니 5,6호기 NSSS | 2025-12 | 2038-04 | 4조 7,382억 | 6.43% |
| 엘다바 원전(이집트) | 2022-11 | 2029-04 | 1조 7,912억 | 27.63% |
| 신한울 3,4호기 원자로설비 | 2023-03 | 2033-10 | 1조 4,922억 | 37.51% |
| 신한울 3,4호기 주설비공사 | 2023-12 | 2033-10 | 8,640억 | 15.29% |
| 체코 두코바니 5,6호기 터빈발전기 | 2025-12 | 2038-04 | 7,157억 | 1.24% |
| 새울 3,4호기 NSSS | 2014-08 | 2027-09 | 828억 | 96.02% |
두산에너빌리티 반기보고서(2026.06) 별도 기준 주요 공사 진행 현황. 체코 두 건의 계약 공시 금액은 NSSS 4조 9,290억 원, 터빈발전기 7,111억 원이다.
원전 잔고 9조 9,537억 원 가운데 9조 6,013억 원, 96.5%가 진행률 40% 미만인 5건에 들어 있다. 어디서 끊어 셌는지 밝히자면, 40%는 초기 단계를 가르려고 이 글에서 쓴 구분선이고 공시나 회계 기준에 있는 값은 아니다. 그중 5조 4,539억 원이 체코 두 건이고, 진행률은 각각 6.43%와 1.24%다. 반대로 진행률 90%를 넘긴 계약들의 잔고는 다 합쳐도 1,381억 원이다.
진행기준 회계에서 진행률이 낮다고 매출이 전혀 없다는 뜻은 아니다. 다만 초기 단계 계약이 잔고의 대부분을 차지하면, 그 잔고가 가까운 분기에 매출로 바뀐다고 보기는 어렵다.
계약일부터 공사기한까지의 기간이 그 이유를 보여준다. 체코 NSSS는 12년 4개월, 신한울 3·4호기 원자로설비는 10년 7개월, 새울 3·4호기 NSSS는 13년 1개월이다. 원전 계약기간은 10년을 넘기는 경우가 흔하다. 다만 이 기간은 이 시리즈 2편에서 다룬 전력기기의 제조 리드타임과 같은 개념이 아니다. 하나는 공장에서 물건이 나오기까지의 시간이고, 다른 하나는 계약상 준공까지의 시간이다.
세 지표를 고쳐 읽는 방법
허브에서 세운 세 지표를 원전에 그대로 대입하면 어긋난다. 조정이 필요하다.
① 잔고 배수 — 배수만 보지 말고 진행률 분포를 함께 본다. 초기 단계 계약에 잔고가 몰려 있으면 같은 배수라도 매출 전환 속도가 다르다.
② 리드타임 — 제조 리드타임과 계약상 공사기한을 분리한다. 두산은 체코 물량을 2027년 11월부터 2032년까지 공급한다고 밝혔고, 계약 종료일은 2038년 4월이다. 두 숫자를 섞으면 공장 회전율을 잘못 읽는다.
③ 신규수주 모멘텀 — 계약 건수보다 착공 전환 여부를 본다. 원전은 계약과 착공 사이가 길고 그 구간에서 지연이 생긴다. 체코 사업의 착공 예정 시점은 2029년이다.
가동률도 함께 볼 지표다. 두산에너빌리티의 2026년 반기 터빈·원자력 부문 가동률은 80.0%(생산능력 311,482 M/H, 실적 249,242 M/H), 주조·단조·금형공구강은 66.2%(83,150톤 중 55,015톤)였다.
원전만의 가동률은 아니고 제품 믹스와 생산 일정에도 영향을 받는 수치다. 그래도 대규모 잔고와 현재 설비 가동 사이에 시차가 있다는 점은 보여준다.
층마다 돈이 도착하는 시점이 다르다
원전 밸류체인은 주기기 제작만으로 끝나지 않는다. 설계, 시공, 정비가 층을 이룬다. 세 층의 잔고를 각 사 연매출로 나누면 성격이 갈린다.
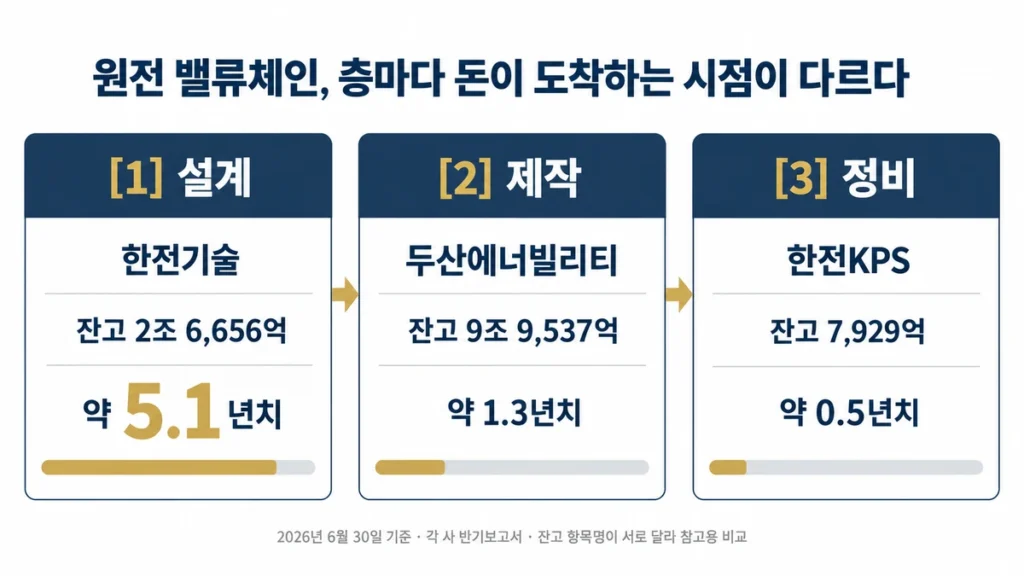
| 회사 | 역할 | 원전 관련 잔고 | 전체 대비 | 2025년 매출 대비 |
|---|---|---|---|---|
| 두산에너빌리티(별도) | 주기기 제작 | 9조 9,537억 | 65.3% | 약 1.3년치 |
| 한전기술 | 종합설계·원자로계통설계 | 2조 6,656억 | 86.0% | 약 5.1년치 |
| 한전KPS | 정비·O&M | 7,929억 | 36.4% | 약 0.5년치 |
각 사 반기보고서(2026.06). 잔고 항목명이 서로 달라 참고용 비교다. 한전기술은 계약잔액, 한전KPS는 원자력·양수 부문 계약잔액이다.
설계사가 5년치를 쥐고 있다. 제작사는 1.3년, 정비사는 0.5년이다. 설계가 원전 사이클의 맨 앞이고 착공 전 수년을 먼저 수행하기 때문이다. “원전 수주잔고”라는 한 단어로 세 회사를 같은 잣대로 보기 어려운 이유가 여기 있다.
체코 한 사업이 각 층에 주는 무게도 다르다. 한전기술은 2025년 12월 12일 한국수력원자력과 종합설계용역 계약을 체결했다. 공시 금액은 1조 2,508억 원으로, 회사가 밝힌 최근 매출액 대비 226%다. 12일 뒤인 12월 24일에는 두산에너빌리티 발주로 원자로계통설계용역 3,734억 원, 매출액 대비 67.5% 계약을 추가로 맺었다. 두 건 모두 계약 종료일이 2038년 4월 18일이다.
두 계약 모두 유로화 표시다. 종합설계는 EUR 724,958,299, 원자로계통설계는 EUR 214,653,247이며 계약일 환율로 환산됐다. 한전기술 반기보고서는 종합설계 계약금액을 2026년 6월 말 기준 1조 3,634억 원으로 기재하고 있다.
설계 리드타임은 제작보다 길다. 한전기술의 신한울 3·4호기 종합설계용역은 2016년 3월에 시작해 2033년 10월까지, 17년 7개월짜리 계약이다. 새울 3·4호기 종합설계는 12년 7개월이다.
유럽에서 열린 문은 신규가 아니라 개조 쪽이다
한수원의 유럽 신규 대형원전 파이프라인은 2025년 들어 크게 줄었다. 스웨덴과 슬로베니아, 네덜란드 사업이 차례로 중단되거나 철수했고, 황주호 당시 한국수력원자력 사장은 2025년 8월 19일 국회 산업통상자원중소벤처기업위원회에서 폴란드 사업에 대해 일단 철수한 상태라고 답했다.
철수 배경을 두고 2025년 1월 웨스팅하우스와의 지식재산권 합의가 영향을 줬다는 해석이 업계에 있다. 합의문 전문은 공개되지 않았다. 한수원이 공개적으로 밝힌 이유는 폴란드 측의 사업 방식 변경이다. 이 글은 두 설명을 구분해 적고 어느 쪽으로도 단정하지 않는다.
대신 기존 원전 설비개선에서 새로운 접점이 생기고 있다.
한전KPS는 2025년 8월 21일 루마니아 체르나보다 1호기 압력관 교체 및 설비개선 공사를 4,850억 원에 계약했다. 기간은 2030년 6월까지이고 현장 착공은 2027년 9월 예정이라 아직 매출 인식이 없다. 한전기술도 루마니아 CTRF 건설사업 종합설계용역 393억 원을 수행 중이다.
정비 쪽에서는 방향이 다른 계약도 나왔다. 한전KPS는 2025년 12월 31일 웨스팅하우스와 원자력발전소 1차측 주요기기 정비기술 협력 계약을 맺었다. 기간은 2035년 12월 30일까지 10년이다. 신규 건설 수출이 줄어든 해에 정비 기술 협력은 성사됐다.
정비 물량은 신규 수주가 아니라 가동 호기 수에 걸려 있다
수출이 흔들려도 국내 물량은 별개로 돈다는 말은 절반만 맞다. 정비 쪽 숫자가 그렇다.
한전KPS의 원자력·양수 부문 매출 비중은 2024년 41.73%, 2025년 40.00%, 2026년 상반기 37.51%다. 같은 기간 화력은 32.67%, 34.19%, 39.21%로 올라 순서가 뒤집혔다. 다만 앞의 둘은 연간, 마지막은 반기 수치라 계절성을 감안해야 한다.
정비 매출은 신규 원전 수주가 아니라 가동 중인 호기 수에서 나온다. 신한울과 새울이 준공돼야 계단식으로 늘어난다. 한전KPS의 원전 정비 점유율은 한수원 발전용량 26,050MW 중 수행분 17,702MW로 68.0%이고, 2024년 68.6%에서 크게 달라지지 않았다.
반기 중 수주잔고도 2조 3,770억 원에서 2조 1,775억 원으로 줄었다. 신규 5,887억 원이 들어왔고 공사수익으로 7,882억 원이 빠졌다. 세 회사 중 잔고가 감소한 유일한 곳이다.
다음 분기에 다시 확인할 숫자 세 가지
첫째, 물가 상승분이 계약금액에 반영되는지 여부다. 한전기술은 물가변동에 따른 계약변경 용역대금의 지급의무 확인과 지급을 요청하며 대한상사중재원에 중재를 신청했으나 2026년 4월 2일 기각됐다. 10년 이상 계약의 금액은 명목으로 정해져 있고 원가는 그 기간 내내 움직인다. 같은 성격의 분쟁이 다른 층에서도 나타나는지 지켜볼 항목이다.
둘째, 진행률과 가동률이 함께 올라가는지다. 현재 두산의 터빈·원자력 가동률은 80.0%, 주단조는 66.2%다. 잔고가 늘어나는 동안 이 숫자가 어떻게 움직이는지가 잔고의 매출 전환을 가늠하는 단서가 된다.
셋째, 발주처 집중도다. 한전기술은 2026년 상반기 한국수력원자력 기술용역 매출이 1,048억 원으로 전체의 48.4%, 동일지배 기업군까지 합치면 56.3%다. 한전KPS는 한수원 정비공사 매출이 2,980억 원으로 19.28%다. 두산에너빌리티는 공시된 원전 계약 16건 중 12건의 발주처가 한수원이다.
수출이 정치 변수에 걸려 있다는 지적은 자주 나온다. 국내 물량도 같은 한 곳에 걸려 있다는 점은 덜 언급된다.
정리
· 두산에너빌리티 원전 수주잔고 9조 9,537억 원 중 96.5%가 진행률이 낮은 5건에 몰려 있다.
· 원전 계약의 공사기한은 10년을 넘기고, 설계는 최대 17년 7개월짜리도 있다.
· 잔고를 연매출로 나누면 설계 5.1년, 제작 1.3년, 정비 0.5년으로 층마다 다르다.
· 유럽 신규 대형원전 파이프라인은 2025년에 줄었고, 남은 접점은 루마니아 설비개선이다.
· 다음 분기에 볼 숫자는 물가 반영 여부, 진행률과 가동률, 발주처 집중도다.
AI슈퍼사이클 시리즈의 8개 레이어 지도에서 비워뒀던 원전 잔고 칸은 이 글의 숫자로 채운다. 잔고 배수를 산업별로 다르게 읽어야 하는 이유는 전력기기 리드타임을 다룬 2편과 나란히 보면 선명해진다.
숫자가 궁금한 계약이 있으면 댓글로 남겨 주세요. 반기보고서 원문에서 해당 항목을 찾아 다음 글에 반영하겠습니다.
이 글은 공시 자료를 정리한 정보 제공 목적의 콘텐츠이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 본문의 수치는 2026년 9월 19일 확인 기준이며 이후 정정공시나 분기보고서로 달라질 수 있습니다.
참고자료
- 두산에너빌리티 반기보고서(2026.06) — 접수번호 20260814003782
- 한전기술 반기보고서(2026.06) — 접수번호 20260814001293
- 한전KPS 반기보고서(2026.06) — 접수번호 20260814001938
- 한전기술 단일판매·공급계약체결 — 체코 두코바니 5&6호기 종합설계용역, 2025-12-12
글쓴이 Hoony
Moneygrammar는 기업 공시 원문과 공개 자료를 직접 확인해 산업과 투자 구조를 정리합니다. 이 글의 수치와 계약 조건은 발행 시점 기준이며, 이후 공시로 변동될 수 있습니다.
「제조업 신중흥기」 시리즈 · 전 8편
4편 조선 — 점유율에서 지고도 이기는 법(예정)
5편 방산 — 납기가 무기가 된 시장(예정)
6편 리스크 — 신중흥기를 끝낼 네 가지(예정)
7편 전환 — 사이클을 읽는 세 지표(예정)