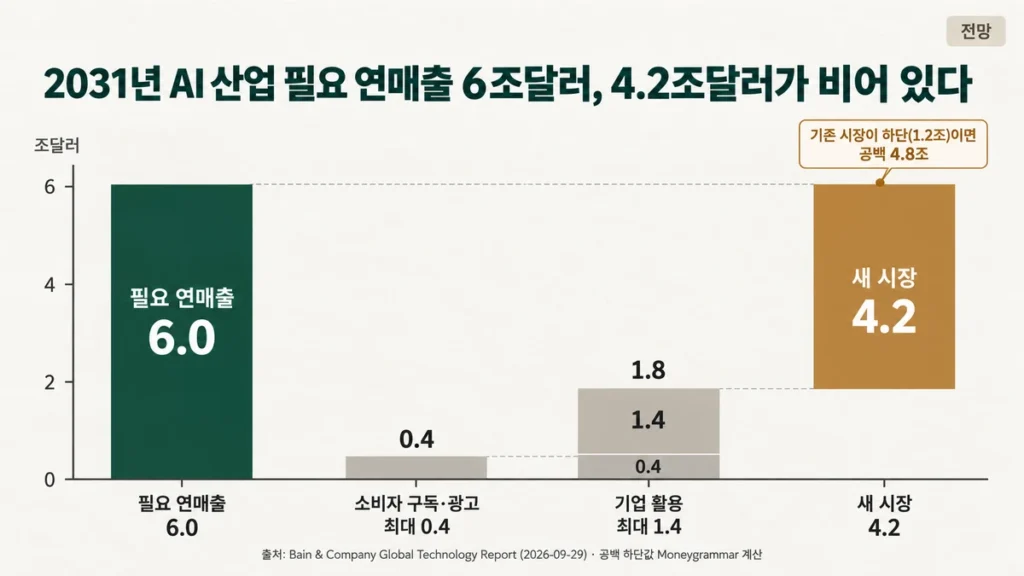
최종 지불자는 기업·소비자·광고주, 그리고 아직 없는 새 시장의 고객이다. Bain 계산대로라면 AI 산업은 2031년에 연 6조달러 안팎의 매출을 만들어야 하는데, 지금 예상 가능한 소비자·기업 시장은 1.2조~1.8조달러다.
PwC는 2026~2050년 전 세계 데이터센터 누적 설비투자(CAPEX)를 기준 시나리오 31.6조달러로 잡았다. 이 숫자는 AI가 앞으로 벌 돈이 아니라 먼저 써야 하는 돈이다. 그 비용을 갚을 매출이 어디서, 얼마나, 언제 와야 하는지를 두 컨설팅사의 전망과 빅테크 5곳의 최신 실적으로 한 줄의 현금흐름에 이어 본다.
이 글의 숫자 세 개
| 31.6조달러 | 2026~2050년 글로벌 데이터센터 누적 CAPEX, PwC 기준 시나리오 📐 전망 |
| 6조달러 | 2031년 투자를 유지하려면 AI 산업이 벌어야 할 연매출, Bain 추정 📐 전망 |
| 4.2조~4.8조달러 | 아직 존재하지 않는 시장에서 나와야 할 매출 🔎 직접 계산 |
수치 확인일 2026-10-04 · 출처는 글 하단 참고자료
31.6조달러는 벌 돈이 아니라 먼저 쓰는 돈이다
PwC가 2026년 9월 2일 내놓은 「Global Data Centre Outlook 2026–50」은 Oxford Economics와 함께 46개 국가·지역의 데이터센터 투자를 모델링했다. 건물과 그 안에 들어가는 장비를 모두 포함한 숫자다. 한 해 투자액도, 빅테크 몇 곳의 합계도 아니다.
| 구분 | PwC 기준 시나리오 |
|---|---|
| 2026년 연간 CAPEX | 약 8,000억달러 |
| 2030년 연간 CAPEX | 약 1.1조달러 |
| 2050년 연간 CAPEX | 약 1.8조달러 |
| 2026~2050년 누적 | 31.6조달러 |
| AI 도입 속도에 따른 범위 | 약 22조~50조달러 |
출처: PwC Global Data Centre Outlook 2026–50 (2026-09-02 발표) · 전부 전망치
눈여겨볼 대목은 연간 투자액이 꺾이지 않고 2050년까지 계속 늘어난다는 점이다. 건물은 수십 년을 쓰지만 그 안의 서버·GPU·네트워크 장비는 훨씬 빨리 교체된다. 같은 부지에서도 투자가 몇 번이고 반복된다는 뜻이다. 철도처럼 한 번 깔아두고 수십 년 쓰는 인프라와는 비용 구조가 다르다.
그래서 31.6조달러는 한 번 감당하고 끝나는 숫자가 아니다. 반대편에서 매년 그 비용을 갚아줄 매출과 현금흐름이 꾸준히 생겨야 유지되는 숫자다.
2031년 연 6조달러 매출이 필요한 이유 — 계산을 다시 해 보면
Bain & Company는 2026년 9월 29일 발표한 7번째 「Global Technology Report」에서 이 문제를 매출 쪽에서 계산했다. 과정은 다섯 단계로 끝난다.
6조달러가 나오는 과정
1단계 2031년 AI 인프라 연간 투자 전망: 최대 1.5조달러
2단계 가정: 설비투자는 산업 매출의 약 25%
3단계 필요 연매출: 1.5조 ÷ 0.25 = 6조달러
4단계 지금 보이는 시장의 2031년 규모
소비자 구독·광고 2,000억~4,000억달러 + 기업 활용(개발·영업·마케팅·고객서비스·IT 운영) 1조~1.4조달러 = 1.2조~1.8조달러
5단계 부족분: 6조 − 1.8조 = 4.2조달러 / 6조 − 1.2조 = 4.8조달러
6조달러는 투자금을 갚는 데 드는 현금이 아니다. 설비투자가 산업 매출의 약 25%라는 Bain의 가정에서 거꾸로 계산한 시장 규모다. Bain이 발표한 공백은 4.2조달러다. 기존 시장이 가장 크게 자랐다고 본 낙관 쪽 숫자다. 소비자·기업 시장이 하단인 1.2조달러에 머물면 공백은 4.8조달러로 커진다. 이 하단 계산은 Bain 수치를 Moneygrammar가 그대로 빼 본 값이다.
25% 가정을 바꾸면 공백은 얼마나 줄어드나
이 계산에서 가장 민감한 변수는 “설비투자 = 매출의 25%”라는 가정이다. 업계가 매출 대비 더 높은 투자 비율을 버틸 수 있다면 필요 매출은 내려간다. Bain의 1.5조달러와 기존 시장 상단 1.8조달러는 그대로 두고 비율만 바꿔 봤다.
| CAPEX ÷ 매출 | 필요 연매출 | 기존 시장 1.8조 뺀 공백 |
|---|---|---|
| 20% | 7.5조달러 | 5.7조달러 |
| 25% (Bain 가정) | 6.0조달러 | 4.2조달러 |
| 30% | 5.0조달러 | 3.2조달러 |
| 35% | 약 4.3조달러 | 약 2.5조달러 |
Moneygrammar 민감도 계산 · Bain 2031년 인프라 투자 1.5조달러, 기존 시장 상단 1.8조달러 고정
CAPEX가 매출의 20~35%라는 범위에서는 가정을 바꿔도 수조달러 규모의 매출 공백이 남는다. 35%로 잡아도 2.5조달러 안팎이다.
규모감을 잡기 위한 참고 계산
AI 매출을 따로 공개한 곳은 두 회사다. Microsoft AI 사업 연환산 매출 370억달러 이상(2026년 1~3월 분기, 전년 대비 +123%), AWS AI 사업 연환산 매출 250억달러 이상(2026년 2분기, 세 자릿수 성장). 둘을 더하면 620억달러 이상이고, 6조달러의 약 1%다.
같은 범주의 비교는 아니다. 두 숫자는 특정 회사의 인프라·플랫폼 매출 런레이트이고, Bain의 6조달러는 애플리케이션까지 포함한 산업 전체 매출이다. 공백이 얼마나 큰 단위인지 감을 잡는 용도로만 봐야 한다.
31.6조달러를 누가 갚나 — 돈이 도는 순서
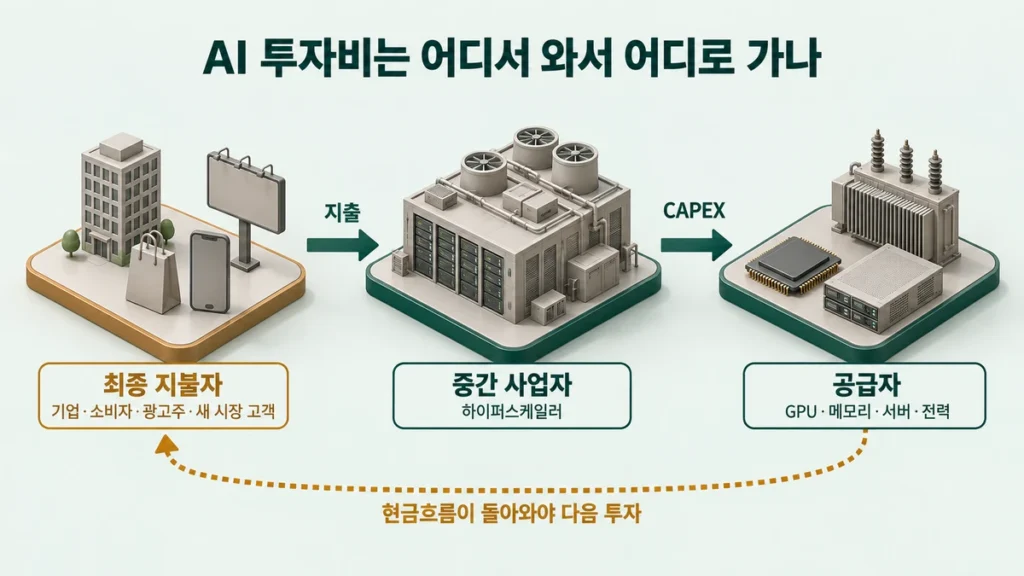
NVIDIA는 이 돈을 갚는 쪽이 아니라 받는 쪽이다. TSMC, HBM 업체, 네트워크·서버 업체, 전력·냉각 업체도 마찬가지다. 하이퍼스케일러는 장비를 먼저 사서 컴퓨팅 자원과 AI 서비스로 바꿔 파는 중간 사업자다. 투자비를 최종적으로 갚는 돈은 그 너머에서 온다.
| 위치 | 누구 | 이 사이클에서 하는 일 |
|---|---|---|
| 공급자 | GPU·HBM·서버·네트워크·전력·냉각 | 하이퍼스케일러 CAPEX를 매출로 받는다. 가장 먼저 돈을 번다 |
| 중간 사업자 | Microsoft·Alphabet·Amazon·Meta·Oracle | 먼저 사고, 클라우드·AI 서비스로 회수한다 |
| 최종 지불자 | 기업 IT 예산, 소비자 구독료, 광고주, 새 산업의 고객 | 실제로 지갑을 연다. 이 돈이 없으면 위 두 단계가 멈춘다 |
기업·소비자·광고주의 지출
↓
AI 애플리케이션·모델 매출
↓
클라우드 매출 → 영업현금흐름
↓
잉여현금흐름(FCF)으로 투자비 회수
↓
다음 해 CAPEX → 공급망 매출
여기서 투자자가 헷갈리기 쉬운 지점이 생긴다. 공급망 기업의 실적이 먼저 좋아지는 것과 이 사이클이 오래 유지되는 것은 다른 문제다. 공급망 매출은 하이퍼스케일러의 투자 결정에서 나오고, 그 투자 결정은 결국 맨 위 최종 지불자의 지출이 받쳐줘야 계속된다. 고객 지불 → 매출 → 현금흐름으로 이어지는 마지막 연결이 약해지면 앞 단계의 성장률도 언젠가 영향을 받는다.
4.2조달러는 어디서 나와야 하나
Bain은 공백을 메울 후보를 네 갈래로 꼽았다. 리포트를 이끈 David Crawford는 지금 논쟁이 직원 생산성에만 쏠려 있지만, 인프라의 경제성을 맞추려면 생산성 향상을 넘어서는 새 매출이 수조달러 단위로 필요하다는 취지로 설명했다. 인프라가 수요보다 앞서 지어지고 있어서, 이를 지속 가능하게 감당하려면 세계 GDP 성장률에 매년 1%포인트 안팎을 더해야 한다고도 했다.
| 후보 시장 (Bain) | 예시 |
|---|---|
| AI 인터페이스 안의 광고·상거래 | 모델 제공사가 답변·추천 안에 광고를 결합 |
| 자율 시스템 | 자율주행차·트럭·드론 |
| Physical AI | 로봇, 시뮬레이션, 디지털트윈 |
| 아직 없는 제품·서비스 | 신약 개발, 정신건강, 에너지 생산 |
출처: Bain & Company Global Technology Report 2026 (2026-09-29)
생산성만으로는 왜 모자라나
기업이 AI로 비용 1달러를 아껴도 그 1달러가 전부 AI 업체 매출이 되지는 않는다. AI 업체가 가격으로 가져가는 건 아낀 돈의 일부다. 나머지는 고객 기업의 이익으로 남는다.
가정 계산 🔎 분석
AI 업체가 고객이 얻은 가치의 20%를 가져간다면, AI 업체 매출 1조달러를 만들려면 고객 쪽에 5조달러의 가치가 생겨야 한다.
가져가는 몫이 10%라면 필요한 가치는 10조달러다.
20%·10%는 이해를 돕기 위한 가정이며 실제 가치 포착률을 추정한 값이 아니다.
Bain이 기존 시장에서 업무 효율화 몫을 더해도 1.8조달러에서 멈춘다고 본 것도 이 구조 때문이다. 공백을 메우려면 기존 업무를 싸게 만드는 것을 넘어, 고객이 지금은 돈을 내지 않는 새 제품에 지갑을 열어야 한다.
그래서 4.2조달러는 확보된 매출이 아니다. 앞으로 만들어져야 할 시장 크기에 대한 가정이다. 이 글의 표기 기준으로는 확정 사실이 아니라 전망이다.
지금 빅테크의 지갑 — 매출보다 투자가 빠르다
AI 투자가 이들 기업을 위기로 몰았다는 뜻은 아니다. 세계에서 현금창출력이 가장 높은 회사들이다. 다만 2026년 들어 영업현금흐름이 늘어나는 속도보다 설비투자가 늘어나는 속도가 빨라지면서 잉여현금흐름이 눌리기 시작했다. 영업현금흐름 대비 CAPEX 비율을 직접 계산해 붙였다.
| 기업 | 기준 기간 | 영업현금흐름 | CAPEX | FCF | CAPEX ÷ 영업CF |
|---|---|---|---|---|---|
| Microsoft | FY26 4Q 2026.4~6월 | 554억 | 358억 현금 설비투자 | 196억 | 64.6% |
| Alphabet | 2026 2Q | 391억 | 449억 | −58.6억 | 114.8% |
| Meta | 2026 2Q | 318.6억 | 310.8억 금융리스 원금 포함 | 7.8억 | 97.6% |
| Amazon | 최근 12개월 ~2026.6월 | 1,614억 | 1,690억 순 설비투자 | −76억 | 104.7% |
| Oracle | FY27 1Q 2026.6~8월 | 231억 | 285억 | −54억 | 123.4% |
단위: 달러. 출처: 각 사 실적 발표·SEC 공시(확인일 2026-10-04). FCF는 회사별 정의를 따른다. CAPEX ÷ 영업CF는 Moneygrammar 계산. 회계기간과 CAPEX 정의가 회사마다 달라 절대 수준 비교가 아니라 방향 확인용이다.
표에 제시한 각 회사의 기준 기간에서는 Alphabet·Amazon·Oracle의 CAPEX가 영업현금흐름을 넘어섰다. 표에서 읽어야 할 단서도 두 개 있다. Oracle의 영업현금흐름에는 고객 선결제가 크게 들어가 있고, 회사는 선결제·단기금융을 반영한 순 현금 설비투자를 약 180억달러로 따로 제시했다. Microsoft는 2027 회계연도에도 FCF 플러스를 유지할 것으로 보고 있다.
앞으로의 방향은 더 뚜렷하다. Reuters가 LSEG 컨센서스를 분석한 결과, 이 다섯 곳의 영업현금흐름은 2025년부터 2027년까지 약 3,400억달러 늘어나는 반면 설비투자는 약 5,340억달러 늘어날 것으로 추정됐다. 현금이 1달러 늘 때 투자는 약 1.57달러 늘어나는 구조다. 합산 설비투자가 2027년이면 이들의 합산 FCF를 넘어설 수 있다는 분석도 여기서 나왔다.
회사들이 밝힌 2026년 연간 설비투자 계획 📢 발표은 Amazon 약 2,200억달러, Alphabet 1,950억~2,050억달러, Meta 1,300억~1,450억달러다. 이 투자금을 어떻게 조달하는지는 「[버블인가 사이클인가 ⑥] 빅테크 1조 달러, 이 돈은 어디서 나오나」에서 따로 정리했다.
그래도 AI 매출은 빠르게 붙고 있다
반대편 데이터도 같은 무게로 봐야 한다. “AI는 돈을 못 번다”는 말은 지금 숫자와 맞지 않는다.
| 지표 | 수치 | 읽을 때 주의 |
|---|---|---|
| Microsoft AI 사업 연환산 매출 | 370억달러 이상, +123% 2026.1~3월 분기 | AI 워크로드와 함께 쓰는 CPU·스토리지 등은 제외한 숫자 |
| AWS AI 사업 연환산 매출 | 250억달러 이상, 세 자릿수 성장 2026 2Q | 같은 분기 AWS 전체 매출 422억달러, +37% |
| Google Cloud 매출 | 248억달러, +82% 2026 2Q | AI 전용 매출이 아니다. 2분기부터 TPU 시스템 판매가 처음 포함됐다 |
| Oracle 클라우드 인프라 매출 | 74억달러, +121% FY27 1Q | 같은 분기 신규 AI 클라우드 계약 300억달러 이상 |
출처: 각 사 실적 발표 · 확인일 2026-10-04
계약 잔고도 크다. Microsoft 상업용 잔여이행의무(RPO)는 6,780억달러로 84% 늘었고, OpenAI를 빼도 25% 증가했다. Oracle RPO는 6,640억달러, Google Cloud 백로그는 5,140억달러, AWS 백로그는 4,960억달러다. 다만 계약은 매출이 아니고, 매출은 현금이 아니다. 잔고가 매출과 현금으로 바뀌는 속도는 「AI 슈퍼사이클 6편, 백로그 2.3조 달러의 시간표」에서 다뤘다.
정리하면 수요가 사라졌다는 증거는 아직 없다. 정확한 문장은 이쪽이다. AI 매출은 빠르게 늘고 있지만, 지금 확인되는 성장만으로 앞으로 계획된 인프라 투자 전체의 수익성을 증명했다고 보기는 이르다.
기술의 시간표와 자본의 시간표는 다르다
AI가 장기적으로 경제 전체의 생산성을 끌어올리는 것과 지금 짓는 데이터센터가 제때 투자비를 회수하는 것은 별개의 질문이다.
Reuters가 2026년 10월 3일 보도한 분석에 따르면, JP Morgan은 8월 보고서에서 미국 경제 전반의 생산성 개선이 아직 뚜렷하게 확인되지 않는다고 평가했다. NVIDIA의 기업가치를 정당화하려면 미국 생산성이 앞으로 10년간 매년 3~5% 올라야 한다는 계산도 내놨는데, 미국 의회예산처(CBO)의 기준 전망은 연 1.75%다. 같은 기사에서 케임브리지대 경제학자 Diane Coyle은 과거 혁명적 기술이 생산성에 반영되기까지 보통 10~50년이 걸렸다고 짚었다.
| 기술의 시간표 | 자본의 시간표 |
|---|---|
| AI 성능 향상 | GPU 구매 |
| 기업 도입 | 데이터센터 건설 |
| 업무 방식 변경 | 감가상각 시작 |
| 생산성 향상 | 이자 비용 |
| 새로운 제품 | 현금 회수 |
| 경제 전체 성장 (과거 사례 10~50년) | 재투자 여부 결정 (장비 교체 주기마다) |
Microsoft는 4분기 설비투자의 약 3분의 2가 CPU·GPU 같은 단기 자산이었다고 밝혔다. 이런 장비의 경제적 수명과 채무 상환 일정은 10~50년을 기다려 주지 않는다. 기술은 결국 성공하더라도, 자본의 시계가 더 빨리 돌면 투자자는 그 사이에서 흔들릴 수 있다.
현금이 모자란 자리는 빚과 주식이 메운다
Microsoft·Alphabet·Meta는 원래 대표적인 자산경량형 기업이었다. 소프트웨어를 한 번 만들면 사용자가 늘어도 설비투자가 그만큼 늘지 않는 게 강점이었다. AI가 이 구조를 바꾸고 있다. Reuters는 소프트웨어·광고·클라우드 사업이 거대한 물리 인프라에 점점 기대는 혼합형 모델로 변하고 있다고 표현했다.
| 기업 | 외부 조달 내역 |
|---|---|
| Alphabet | 2026년 6월 보통주·의무전환우선주로 순 496억달러 조달, 용도에 AI 인프라·글로벌 컴퓨팅 확장 설비투자 명시. 별도로 2분기 선순위 무담보채로 순 203억달러 조달 |
| Meta | 장기부채 2025년 말 587억달러 → 2026년 6월 말 837억달러 |
| Oracle | FY27 1분기 200억달러 규모 시장가 주식 발행, FY27 부채·주식 합계 약 400억달러 조달 계획 📢 발표 |
출처: 각 사 실적 발표·SEC 공시 · 확인일 2026-10-04
그래서 앞으로는 설비투자 하나만 보면 부족하다. 설비투자 → 매출 → 영업현금흐름 → FCF → 부채·주식 조달로 이어지는 사슬 전체를 같이 봐야 한다.
AI 버블인가 — 시나리오 세 갈래
지금 데이터로는 버블이라고 단정할 수 없다. 강세 신호와 약세 신호가 동시에 나오고 있기 때문이다. 강세 쪽에는 세 자릿수로 크는 AI 매출과 수천억달러 단위 계약 잔고, 그리고 2,200억달러를 쓰고도 수요를 다 받지 못한다는 Amazon의 설명이 있다. 약세 쪽에는 마이너스로 돌아선 FCF, 2050년까지 늘어나기만 하는 투자 전망, 아직 존재하지 않는 수조달러 시장이라는 전제가 있다.
| 시나리오 | 벌어지는 일 | 인프라 투자에 미치는 영향 |
|---|---|---|
| 강세 | 기업 소프트웨어·광고·Physical AI가 함께 빠르게 성장 | 높은 투자 지속 가능 |
| 기준 | AI 매출은 늘지만 투자비 회수보다 늦음 | 투자 증가율 둔화, 기업별 차별화 |
| 약세 | 고객 지불 의사가 기대보다 낮고 새 시장 형성 지연 | 하이퍼스케일러 투자 조정 → 반도체·서버·전력 공급망까지 영향 |
현재 숫자는 강세와 기준 사이에 있다고 본다. 수요는 강하지만 현금 회수 속도는 회사마다 크게 갈리기 시작했다. 투자자가 확인할 질문은 “AI가 좋은 기술인가”가 아니라 “매출 성장 속도가 투자 증가 속도를 언제 따라잡는가”다.
다음 실적 시즌에 확인할 숫자 다섯 개
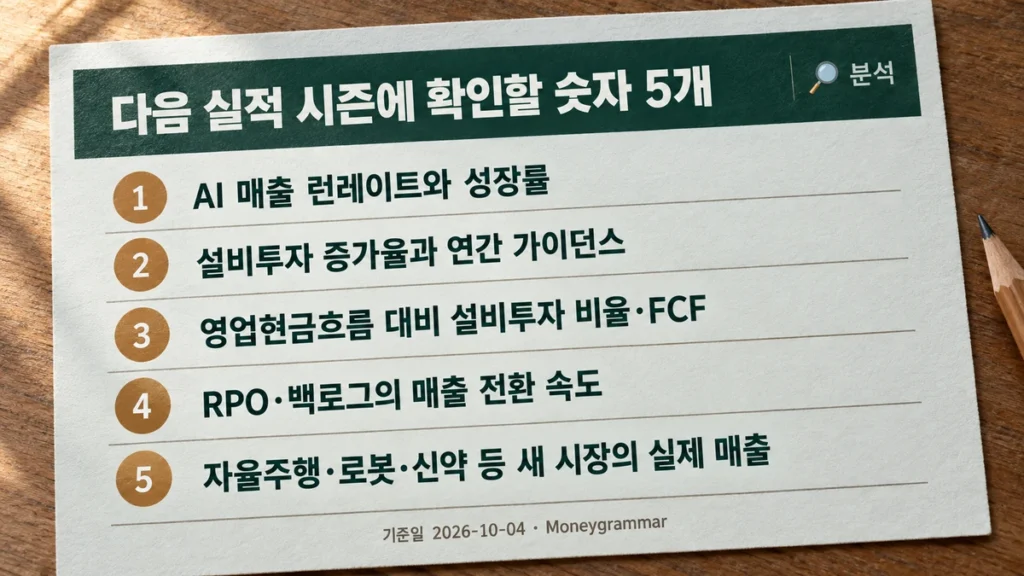
10월 말부터 2026년 3분기 실적 발표가 이어진다. 아래 순서대로 보면 이 글의 질문에 대한 답이 분기마다 조금씩 쌓인다.
- AI 매출 런레이트와 성장률 — Microsoft·Amazon이 따로 밝히는 숫자. 성장률이 세 자릿수를 유지하는지
- 설비투자 증가율과 연간 가이던스 — 다섯 곳 모두. 가이던스가 또 올라가는지
- 영업현금흐름 대비 설비투자 비율과 FCF — 위 표의 마지막 열. 100%를 넘는 회사가 늘어나는지
- RPO·백로그의 매출 전환 속도 — 잔고가 늘어나는 만큼 매출도 따라오는지
- 자율주행·로봇·신약 등 새 시장의 실제 매출 규모 — 수십억달러가 아니라 수천억달러 단위가 보이는지. 4.2조달러가 나와야 하는 곳이라 가장 어렵고 가장 중요하다
이 신호들을 분기마다 점수로 매기는 방식은 AI 슈퍼사이클 신호 채점표에 정리해 두었다.
Moneygrammar의 판단
🔎 분석 · Moneygrammar VIEW
AI의 기술적 성공과 AI 인프라 투자의 경제적 성공은 같은 사건이 아니다. 철도와 인터넷도 세상을 바꿨지만, 그 과정에서 모든 인프라 투자자가 같은 수익을 얻지는 않았다.
2026년 지금 가장 확실하게 확인되는 건 투자다. 매출 성장도 확인된다. 하지만 투자비 전체를 설명할 만큼 애플리케이션 시장이 완성됐다고 말하기엔 이르다. 인프라 수요는 아직 꺾이지 않았고, 그 비용을 갚을 시장은 인프라보다 한 걸음 뒤에서 따라오고 있다.
이번 사이클의 마지막 질문은 GPU가 몇 개 더 팔리느냐가 아니다. 그 GPU가 만든 지능을 기업과 소비자가 얼마에 사느냐다. 2031년까지 그 답이 충분히 커지면 지금의 투자는 새 산업 인프라의 시작이 된다. 답이 늦어지면 기술은 성공하면서도 투자 사이클은 먼저 조정을 받을 수 있다.
이 글의 숫자, 어디까지가 사실인가
| 항목 | 구분 |
|---|---|
| 빅테크 5곳 실적·현금흐름·계약 잔고·외부 조달 | 📌 확정 (공시) |
| 2026년 설비투자 가이던스, Oracle FY27 조달 계획 | 📢 발표 (회사 계획) |
| PwC 31.6조달러·연간 CAPEX 전망 | 📐 전망 |
| Bain 1.5조달러 인프라 투자·6조달러 필요 매출·기존 시장 1.2조~1.8조달러 | 📐 전망 |
| Reuters·LSEG 2027년 현금흐름 추정 (1.57달러) | 📐 전망 (컨센서스) |
| 부족분 4.8조달러, 민감도 표, CAPEX ÷ 영업CF 비율, 가치 포착률 가정 계산 | 🔎 직접 계산 |
| 매출보다 현금 회수가 늦다는 판단, 시나리오 위치 | 🔎 분석 |
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권하지 않습니다. 개인의 투자 판단을 대신하지 않으며, 전망치는 발표 기관의 가정에 따라 크게 달라질 수 있습니다. 실제 투자 전 최신 공시와 공식 자료를 다시 확인하시기 바랍니다.
참고자료
- PwC, Global investment in AI infrastructure to hit US$31.6 trillion through 2050 (2026-09-02) — pwc.com
- Bain & Company, 7th Global Technology Report 보도자료 (2026-09-29) — prnewswire.com · 리포트 원문 bain.com
- Reuters, AI’s race to transform the world before the money runs out (2026-10-03) — reuters.com
- Microsoft FY26 4Q 실적 컨퍼런스콜 (2026-07-29) — microsoft.com/investor
- Alphabet 2026 2Q 실적 발표 (2026-07-22) — abc.xyz/investor
- Amazon 2026 2Q 실적 발표 (2026-07-30) — ir.aboutamazon.com
- Meta 2026 2Q 실적 발표 (2026-07-29) — investor.atmeta.com
- Oracle FY27 1Q 실적 발표 (2026-09-10) — investor.oracle.com