「제조업 신중흥기」 시리즈 · 5편 / 전 8편
2022년 8월 26일, 폴란드 국방부가 K2 전차 180대 계약서에 서명했다. 석 달 뒤인 12월 6일, 첫 K2 10대가 그디니아항에 내렸다. 같은 해 4월 폴란드가 계약한 미국 에이브럼스 전차는 2025년 1월에야 처음 도착했다. 33개월이 걸렸다.
이 시리즈에서 ‘납기’가 가장 노골적으로 승패를 가른 시장이 방산이다. 한국은 세계 무기 수출 점유율 9위(3.0%)에 그치지만, 아직 인도하지 않은 전차·자주포 주문량은 세계에서 가장 많다. 다만 그 납기 우위는 이제 현지 생산이라는 조건과 맞바꾸는 단계로 넘어갔다.
3줄 요약
📌 폴란드 K2·K9는 계약 약 3개월 만에 첫 인도됐고, 같은 시기 미국·독일 전차는 첫 인도까지 약 3년이 걸렸다.
📌 2026년 6월 말 방산 5개사 수주잔고는 비교 매출의 약 2.7~5.7배다 (각 사 2분기 실적 공시).
🔎 다음 계약부터는 현지 생산이 조건이 됐다. 유럽은 역내 조달 규칙까지 만들었고, ‘3개월 납기’는 반복되기 어렵다.
표기 기준 — 📌 확정된 사실 · 📢 발표됐지만 시행 전 · 📈 전망·추정 · 🔎 머니그래머 분석
납기 3개월 대 33개월 — 같은 나라가 산 두 전차
2편 전력기기에서는 공급사가 느려서 값이 올랐다. 방산은 반대 방향이다. 다른 공급사가 모두 느렸고, 한국의 초기 납기가 유독 빨랐다. 그 차이가 수주 결정의 핵심 요인이 됐다.
📌 폴란드는 2022년 7월 27일 한국과 K2 전차 1,000대, K9 자주포 672문 규모의 기본계약을 맺었다. 기본계약은 물량의 틀일 뿐 확정 수주가 아니다. 실제 돈이 오가는 것은 이후 나눠 맺는 이행계약이다. 당시 폴란드 국방장관은 계약 직전 빠른 인도와 자국 산업 육성이 핵심이라고 공개적으로 밝혔다.
| 장비 | 구매국 | 계약 | 첫 인도 | 걸린 기간 |
|---|---|---|---|---|
| K2 전차 1차 (180대) | 폴란드 | 2022-08-26 | 2022-12-06 (10대) | 약 3개월 |
| K9 자주포 1차 (212문) | 폴란드 | 2022-08-26 | 2022-12-06 (24문) | 약 3개월 |
| M1A2 SEPv3 에이브럼스 (250대) | 폴란드 | 2022-04 | 2025-01 (28대) | 약 33개월 |
| 레오파르트 2A8 | 독일 | 2023-05 (첫 발주) | 2026-04 (계약상 인도 개시) | 약 35개월 |
| 레오파르트 2A8 (44대) | 체코 | 2025-09 | 2028년 예정 | 약 30개월 이상 |
출처: 폴란드 K2·K9 — 국제 방산 매체 보도(2022-12-07), 에이브럼스 — 미 육군·GDLS 발표와 보도(2022-08, 2025-01), 레오파르트 2A8 — KNDS 발표(2025-11-19), 체코 — 보도(2025-09). 독일·체코는 계약상·예정 일정이며 실제 인도 시점은 따로 확인이 필요합니다.

한국만 빨랐던 이유, 그리고 그 단서
“한국 공장이 빠르다”고만 읽으면 절반을 놓친다. 📌 첫 K2 물량은 새로 만든 전차였지만, 한국군에 배치될 예정이던 생산 순번을 폴란드로 돌린 것이었다. 그만큼 한국군 인도가 뒤로 밀렸다. K9 초기 물량 일부는 한국군이 보유하던 장비를 개량해 보낸 것으로 보도됐다. 3개월 납기는 생산라인 속도만이 아니라, 북한과 맞선 자국 군대의 물량을 양보한 결과이기도 했다.
정상 생산분으로 보면 속도는 달라진다. 📌 K9 1차 212문은 2025년 12월 16일 전량 인도가 끝났다(보도). 계약부터 완납까지 약 40개월이다. 빠르긴 하지만 ‘수개월’은 아니다.
서방은 다른 이유로 늦었다. 냉전이 끝난 뒤 30년 동안 생산라인을 줄여 왔다. 📌 독일군용 레오파르트 2A8은 기존 차체를 개량한 것이 아니라, 독일군이 1992년 이후 처음 들여오는 신규 제작 레오파르트 2다. 일감이 없어서 늦은 것도 아니다. 📌 KNDS의 2024년 수주잔고는 약 235억 유로로 연매출(38억 유로)의 약 6배였다. 라인이 꽉 차 있었다.
🔎 그래서 정확한 표현은 이렇다. 한국은 2022년에 이미 돌아가는 생산라인과, 자국 군 물량을 양보할 수 있는 여유를 함께 가진 대량 공급자였다. 이 조건은 한 번 쓰면 소진된다. 밀린 한국군 물량은 다시 채워야 하고, 다음 계약은 새로 잡은 생산 순번으로 만들어야 한다.
수주잔고는 매출의 몇 배인가 — 방산 5개사
3편 원자력에서 잔고 10조 원을 ‘시간표’로 읽었다. 방산도 같은 방식으로 볼 수 있다. 잔고를 매출로 나누면 지금 매출 속도 대비 일감이 얼마나 쌓였는지 가늠할 수 있다. 실제 매출 인식 기간과는 다르다.
| 회사 (범위) | 수주잔고 (2026-06-30) | 비교 매출 | 잔고÷매출 |
|---|---|---|---|
| LIG D&A | 24조5,700억 원 | 2025년 매출 4조3,069억 원 | 약 5.7배 |
| 한화에어로스페이스 (지상방산) | 약 38조3,000억 원 | 2025년 지상방산 매출 8조1,331억 원 | 약 4.7배 |
| 한국항공우주산업 (KAI) | 25조7,502억 원 | 2026년 매출 가이던스 5조7,306억 원 | 약 4.5배 |
| 한화시스템 (방산) | 8조5,152억 원 | 2025년 방산 매출 2조4,389억 원 | 약 3.5배 |
| 현대로템 (방산 부문) | 9조8,197억 원 | 📈 2분기 매출 × 4 ≈ 3조6,756억 원 | 약 2.7배 |
출처: 각 사 2026년 2분기 잠정실적 공시·실적발표(2026-07-24~08-06), 2025년 사업보고서·잠정실적. 잔고÷매출은 머니그래머 계산이며, 회사마다 비교 매출 기준이 달라 순위가 아니라 범위로 보시기 바랍니다. KAI 잔고에는 민수 항공기 부품이 포함됩니다. 현대로템 방산 부문은 전사 잔고 30조4,046억 원 가운데 방산(AD&RH) 몫입니다. 확정치는 반기보고서로 확인하시기 바랍니다.
각 사의 비교 매출로 단순 환산하면 수주잔고는 약 2.7~5.7배다. 문제는 방향이다. 2026년 2분기에는 잔고가 늘지 않았다. 📌 LIG D&A의 잔고는 1분기 말보다 7,400억 원 줄었다. 📌 KAI의 상반기 신규수주는 6,295억 원으로 연간 목표(10조4,383억 원)의 6.0%에 그쳤다. 📌 현대로템 방산 부문의 상반기 신규수주는 3,342억 원이었다.
🔎 2022~2025년이 잔고를 쌓는 국면이었다면, 2026년은 잔고를 매출로 바꾸는 국면이다. 이 시차는 LIG D&A에서 선명하다. 📌 잔고의 약 57%(14조400억 원)가 수출인데, 2025년 매출에서 수출이 차지한 비중은 19.9%였다. 중동에서 따낸 계약이 아직 매출로 넘어오는 중이다.
이익률에서도 납기의 흔적이 보인다. 🔎 2026년 2분기 공시 수치로 계산한 영업이익률은 한화에어로스페이스 지상방산 약 25%, 현대로템 방산 부문 약 24%, LIG D&A 약 9.5%, KAI 4.1%였다. 같은 시점에 지상 장비를 만드는 두 회사의 이익률이 상대적으로 높다. 납기 우위가 가격과 제품 구성에 영향을 줬을 가능성은 있지만, 회사별 원가 구조와 계약 조건이 달라 이를 납기 효과만으로 설명할 수는 없다. KAI는 고환율에 따른 원가 부담을 이유로 들었다.
점유율 9위, 아직 인도하지 않은 주문은 가장 많다
4편 조선에서 한국은 수주 점유율에서 중국에 밀리면서도 수익성으로 이기고 있었다. 방산도 같은 구조다. 전체 시장에서는 작지만, 납기가 가장 중요했던 지상 화력 분야의 ‘미래 인도 물량’에서는 앞서 있다.
| 구분 | 한국 | 비교 |
|---|---|---|
| 무기 수출 점유율 (2021~2025) | 3.0% · 9위 | 미국 42%, 프랑스 9.8%, 러시아 6.8% |
| 미인도 주문 — 전차·화력지원차 | 820대 | 중국 440대, 독일 422대 이상, 미국 229대 |
| 미인도 주문 — 야포 | 1,114문 이상 | 미국 803문 이상, 프랑스 341문 이상 |
| 유럽 NATO 회원국 수입 중 비중 | 8.6% · 2위 | 미국 58% |
출처: SIPRI, Trends in International Arms Transfers 2025 (2026-03 발표). 점유율은 금액이 아니라 SIPRI 고유 물량지표(TIV) 기준이고, 미인도 주문은 같은 팩트시트의 주요 공급국별 미인도 주문표(2025년 이후 인도 예정분)에서 가져왔습니다.
📌 한국의 수출 점유율은 2016~2020년 2.6%에서 3.0%로 올랐다. 수출처는 폴란드가 58%로 절반을 넘는다. 거꾸로 폴란드의 같은 기간 무기 수입에서 한국산은 47%로, 미국산(44%)보다 많았다.
🔎 이 숫자들은 한 나라 의존도가 높다는 뜻이기도 하다. 한국 방산의 납기 프리미엄은 사실상 폴란드라는 한 고객이 증명한 것이다. 다음 고객들이 같은 값을 쳐줄지는 아래에서 보는 조건에 달려 있다.
계약서가 바뀌었다 — 수출에서 현지 생산으로
폴란드와 맺은 계약을 시간순으로 놓으면 흐름이 보인다. 1차는 한국에서 만들어 배에 실었다. 2·3차로 갈수록 폴란드 공장에서 만드는 몫이 커진다.
| 계약 | 체결 | 규모 | 인도 | 생산 위치 |
|---|---|---|---|---|
| K2 1차 180대 · K9 1차 212문 | 2022-08-26 | 약 33.7억 · 24억 달러 | 2022-12~2025 | 한국 |
| 천무 1차 218대 | 2022-11-04 | 약 35.5억 달러 | 2023~ | 한국 (차체 일부 폴란드) |
| K9 2차 152문 | 2023-12-01 | 3조4,474억 원 | ~2027 | 한국 |
| 천무 2차 72대 | 2024-04-25 | 2조2,526억 원 | 2026~2029 | 한국 |
| K2 2차 180대 | 2025-08-01 | 8조9,814억 원 (공시) | 2026~ (계약기간 2033년 말) | 116대 한국 · K2PL 64대 중 61대 폴란드 |
| 천무 3차 (유도탄) | 2025-12-29 | 약 40억 달러 | 2030년부터 | 폴란드 합작 공장 |
출처: 현대로템·한화에어로스페이스 단일판매·공급계약 공시와 보도(2022-08~2025-12), 방위사업청 발표. 원화 금액은 공시 기준, 달러 금액은 발표·보도 기준입니다. 폴란드 기본계약 물량 가운데 아직 이행계약을 맺지 않은 부분(K9 308문 등)은 잔고에 들어가지 않습니다.
📌 K2 2차 계약은 선수금 구조도 바뀌었다. 계약액의 약 30%인 약 21억 달러를 2026년 1월에 받았고, 폴란드 국책은행이 한국수출입은행(13억 유로) 등과 대출 계약을 맺어 재원을 마련했다(보도). 📌 1차 계약 뒤 수출입은행 대출 한도가 문제가 되자, 법정자본금을 15조 원에서 25조 원으로 늘린 개정법이 2024년 3월 시행됐다. 대형 방산 수출은 이제 금융과 한 묶음이다.
중동은 다른 경로다. 📌 LIG D&A는 중거리 지대공 미사일 천궁-II를 UAE(2022-01, 2조5,974억 원), 사우디(2024-02 공시, 4조3,398억 원), 이라크(2024-09, 3조7,135억 원)에 팔았다. 이 3건이 2026년 6월 말 LIG D&A 수출 잔고 14조400억 원 가운데 9조8,900억 원이다.

납기 우위의 유통기한
수요 쪽 신호는 강하다. 걸리는 것은 그 수요에 다가가는 조건이다. 단계별로 나누면 이렇다.
| 항목 | 내용 | 단계 |
|---|---|---|
| NATO 국방비 5% | 2035년까지 GDP 5% (핵심 국방 3.5% + 인프라·방산 기반 등 1.5%). 2029년 중간 점검 | 📢 정상회의 합의(2025-06-25) · 국가별 이행 |
| EU SAFE | 최대 1,500억 유로 국방 조달 대출. EU 밖 부품 비용이 35%를 넘으면 안 되고, 제3국은 별도 협정과 재정 기여가 필요 | 📌 규정 시행 |
| 한국의 SAFE 참여 | EU와 안보·방위 파트너십을 맺은 국가라 원칙적으로 참여 대상. 2025년 9월 참여 의향서를 냈지만, 2026년 6월 청와대 설명 기준 양자 협정 협상은 아직 시작 전 | 📢 의향서 제출 · 협정 미체결 |
| 루마니아 보병전투차 | 2026-05-29 SAFE 자금으로 독일 라인메탈이 수주. 한화 레드백은 탈락 | 📌 확정 |
| 현지 생산 일정 | K2PL 폴란드 조립 2029년, 천무 유도탄 현지 생산분 2030년 인도 | 📢 계획 |
| K2 동력장치 | 2차 물량 엔진은 국산(HD건설기계), 변속기는 독일 렝크 | 📌 공급계약 확정 |
출처: NATO 헤이그 정상회의 선언(2025-06-25), EU 이사회 SAFE 관련 발표(2025-12-19), 외교부·청와대 설명 보도(2025-09-13, 2026-06-13), 라인메탈 발표(2026-06-02)와 현지 보도, 현대로템·한화에어로스페이스 발표와 보도.
🔎 루마니아 사례는 이 제약을 가장 선명하게 보여준다. 보도에 따르면 한화는 현지화율 최대 80%를 제안했지만 SAFE 자금이 걸린 사업에서 유럽 업체에 졌다. 가격과 현지화만으로는 SAFE의 역내 조달 구조를 넘기 어렵다는 신호다.
🔎 현지 공장은 또 다른 문제를 만든다. 새 공장은 수율과 인력 숙련에 시간이 걸린다. K2PL 현지 조립이 계약 4년 뒤, 천무 유도탄 현지 생산분 인도가 계약 4년 뒤라는 점은 이 시리즈가 말해 온 ‘한국식 납기’가 현지 생산에서는 그대로 재현되지 않는다는 뜻이다. 독일산 변속기에 기대는 구조도 렝크 라인이 유럽 수요로 붐비면 병목이 될 수 있다. 거꾸로 유럽산 부품 비중을 높여 SAFE 기준에는 유리할 수 있다는 시각도 있다.
7편으로 넘기는 신호 세 가지
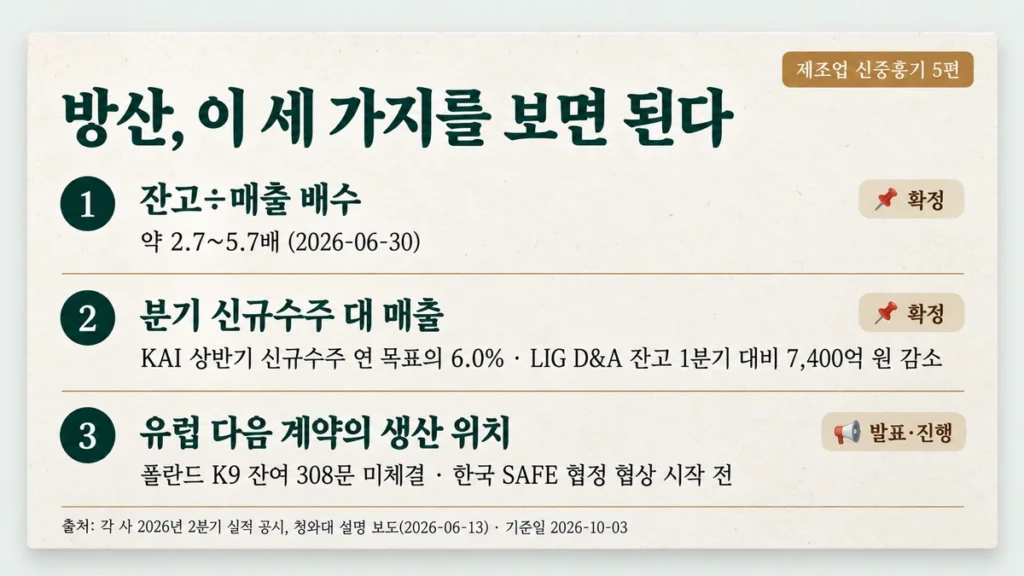
한국 방산이 산 것은 점유율이 아니라 ‘지금 당장 내줄 수 있는 능력’이었다. 다음 계약부터는 그 능력을 다른 나라 공장에서 증명해야 한다. 그 과정을 읽는 신호는 세 가지이며, 7편 「사이클을 읽는 세 지표」에서 다른 업종과 함께 다시 정리한다.
| 신호 | 지금 값 | 왜 보나 |
|---|---|---|
| 잔고÷매출 배수 | 약 2.7~5.7배 (2026-06-30) | 배수가 줄어드는 방향이면 잔고 소진이 신규수주보다 빠르다는 뜻 |
| 분기 신규수주 대 매출 | KAI 상반기 신규수주 연 목표의 6.0%, LIG D&A 잔고 1분기 대비 7,400억 원 감소 | 신규수주가 매출보다 작은 분기가 이어지면 잔고가 줄어든다 |
| 유럽 다음 계약의 생산 위치 | 폴란드 K9 기본계약 잔여 308문 미체결, 한국 SAFE 협정 협상 시작 전(2026-06 기준) | 한국 공장 물량인지 현지 공장 물량인지가 마진과 납기를 함께 정한다 |
휴전 이후 긴급 수요가 줄어드는 시나리오, 대형 계약의 금융 한도, 환율은 방산만의 문제가 아니다. 6편에서 신중흥기를 끝낼 수 있는 변수로 묶어 다룬다.
자주 묻는 질문
Q. 한국 무기가 싸서 팔린 것 아닌가요?
가격도 한 요인이었지만, 폴란드 국방장관이 계약 당시 공개적으로 꼽은 이유는 빠른 인도와 자국 산업 육성이었습니다. 2026년 루마니아 보병전투차 사업에서는 한화가 더 높은 현지화율을 제안하고도 유럽 업체에 졌습니다. 가격만으로는 수주가 설명되지 않습니다.
Q. 수주잔고가 크면 그만큼 매출이 확정된 건가요?
이행계약을 맺은 물량만 잔고에 들어가며, 기본계약 물량은 포함되지 않습니다. 잔고도 계약 변경이나 금융 조건에 따라 달라질 수 있고, 외화 계약은 환율에 따라 원화 금액이 바뀝니다. 매출로 넘어오는 속도는 회사가 분기마다 공시하는 신규수주와 매출을 함께 보셔야 합니다.
Q. 우크라이나 전쟁이 끝나면 방산 수요도 끝나나요?
시각이 갈립니다. 긴급 수요가 사라지면 한국의 납기 프리미엄이 약해지고 유럽 업체의 증산이 따라잡는다는 견해가 있습니다. 반면 NATO의 2035년 5% 목표는 전쟁과 별개로 합의된 것이라 수요가 유지된다는 견해도 있습니다. 6편에서 따로 다룹니다.
Q. EU SAFE는 한국 방산에 왜 중요한가요?
유럽 국가들이 이 대출로 무기를 사려면 EU·EEA·우크라이나 밖에서 만든 부품 비용이 35% 이하여야 합니다. 한국은 EU와 안보·방위 파트너십을 맺어 원칙적으로 참여 대상이지만, 이 기준을 완화하려면 별도 협정이 필요하고 2026년 6월 기준 협상은 시작 전입니다. 그래서 한국 업체에는 유럽 현지 생산과 공급망 현지화가 여전히 중요합니다.
이 글은 산업 구조에 대한 일반적인 정보 제공을 위한 내용이며, 특정 종목의 매수·매도를 권유하지 않습니다. 본문 수치는 표기된 발표일 기준이며 이후 수정될 수 있습니다. 실제 투자 판단 전 최신 공시와 공식 자료를 다시 확인하시기 바랍니다.
참고 자료
· SIPRI, Trends in International Arms Transfers 2025 — sipri.org
· NATO 2025 헤이그 정상회의 — nato.int
· EU 이사회, SAFE 제3국 참여 협정 — consilium.europa.eu
· 한국의 SAFE 참여 의향서 제출(외교부 확인 보도) — 이데일리 / 협상 개시 전 상태(청와대 설명) — 머니투데이
· KNDS, 레오파르트 2A8 롤아웃 발표 — knds.com
· 방산 5개사 실적·계약 공시 — dart.fss.or.kr / 방위사업청 — dapa.go.kr
「제조업 신중흥기」 시리즈 · 전 8편
5편방산 — 납기가 무기가 된 시장 (지금 읽는 글)
6편리스크 — 신중흥기를 끝낼 네 가지(예정)
7편전환 — 사이클을 읽는 세 지표(예정)