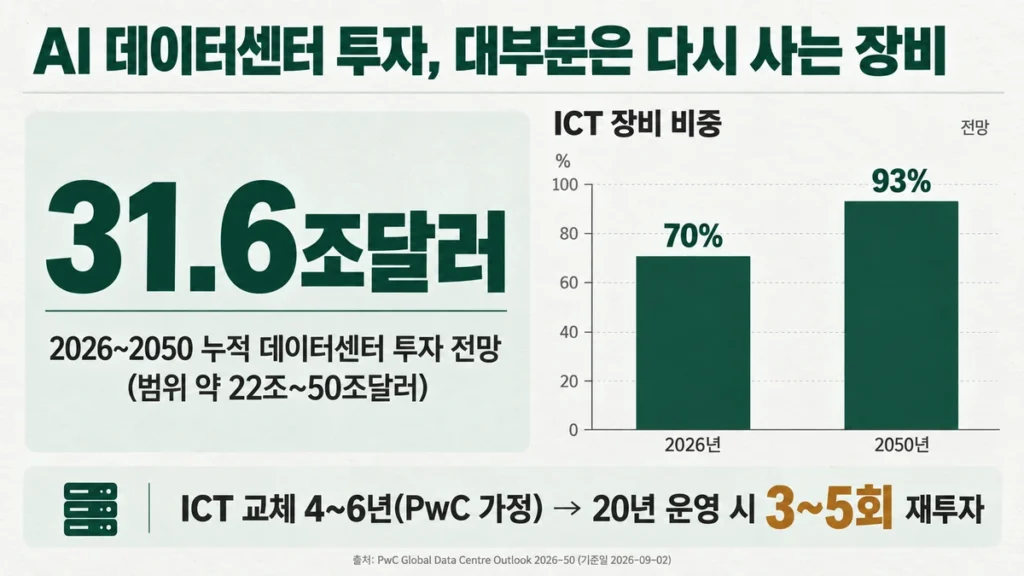
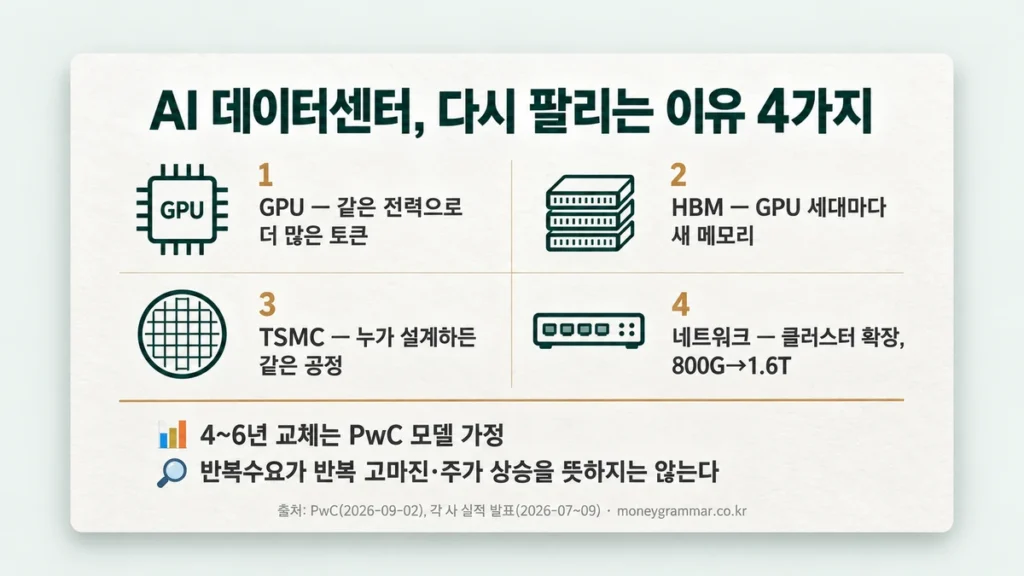
AI 데이터센터는 한 번 짓고 끝나는 건물이 아니다. PwC는 서버·GPU 같은 ICT 장비를 4~6년마다 다시 산다고 가정하고, 2050년까지 데이터센터 투자가 31.6조달러에 이른다고 추산했다. 그런데 실제로 돈이 다시 들어오는 이유는 부품마다 다르다. GPU는 새 세대가 같은 전력으로 더 많은 토큰을 뽑기 때문에, HBM은 GPU 세대마다 메모리 규격이 바뀌기 때문에, TSMC는 칩을 누가 설계하든 같은 첨단 공정을 거쳐야 하기 때문에, 네트워크는 클러스터가 커지고 포트 속도가 두 배로 오르기 때문에 다시 팔린다.
이 글의 핵심 세 가지
① 4~6년은 PwC의 모델 가정이다. 실제 교체 속도는 GPU·HBM·파운드리·네트워크마다 따로 봐야 한다.
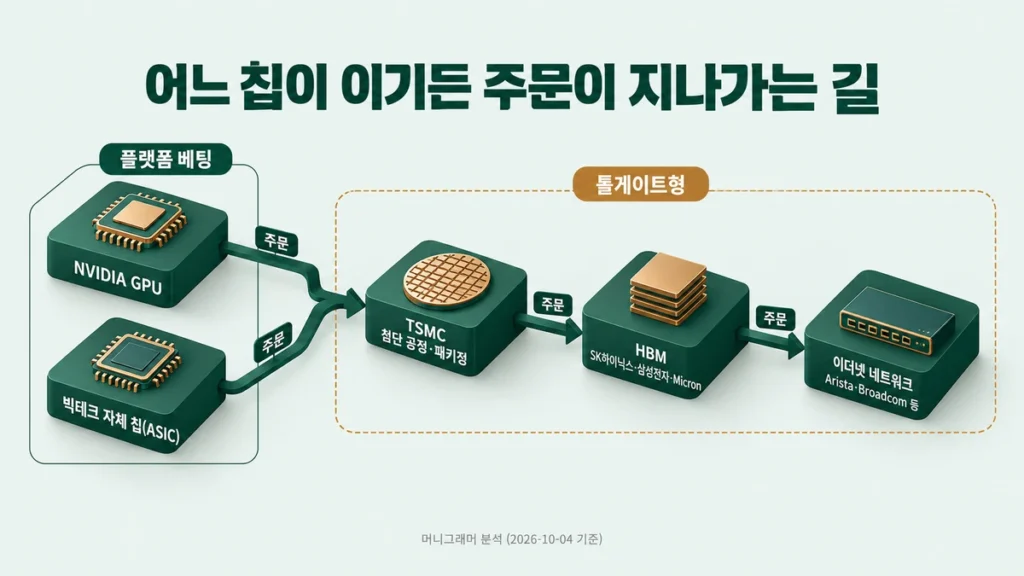
② 빅테크는 GPU를 버리지 않는다. NVIDIA GPU와 자체 칩(ASIC)을 함께 쓴다. 그래서 어느 칩이 이기든 주문을 받는 자리가 따로 생긴다.
③ 반복수요가 반복적인 고마진이나 주가 상승을 뜻하지는 않는다. 이번 분기 실적이 그 차이를 이미 보여줬다.
시리즈 안내
1편 「AI에 31조달러를 쓰는데 누가 그 돈을 벌어줄까」에서는 이 거대한 투자를 최종적으로 누가 갚는지를 살펴봤습니다. 이번 2편은 투자가 계속된다는 전제에서 칩·HBM·네트워크 공급망 중 누가 반복해서 주문을 받는지 봅니다. 서버·전력·냉각은 3편에서 다룹니다.
표기 안내
📌 확정 실적·공시로 확인된 사실 | 📢 발표 회사가 발표했지만 아직 출시 전 | 📊 전망 회사 가이던스·기관 추정 | 🔎 분석 머니그래머의 해석입니다. 수치는 2026년 10월 4일 기준 공식 발표·공시와 일부 신뢰할 수 있는 보도를 바탕으로 확인했습니다.
AI 데이터센터는 왜 4~6년마다 다시 투자되나
출발점은 PwC가 2026년 9월 2일 공개한 「Global Data Centre Outlook 2026–50」이다. Oxford Economics에 모델링을 맡겨 46개 국가·지역의 데이터센터 투자를 2050년까지 추산했다.
| 항목 | PwC 수치 | 구분 |
|---|---|---|
| 2026~2050년 누적 투자 | 중앙값 31.6조달러 (범위 약 22조~50조달러) | 📊 전망 |
| 연간 투자 | 2026년 약 8,000억달러 → 2050년 1.8조달러 | 📊 전망 |
| ICT 장비 비중 | 2026년 70% → 2050년 93% | 📊 전망 |
| ICT 교체 주기 | 4~6년마다 교체한다고 가정 | 📊 모델 가정 |
출처: PwC Global Data Centre Outlook 2026–50 (2026-09-02 공개)
계산은 단순하다. 데이터센터 건물을 20년 쓴다고 하면 20 ÷ 6 ≈ 3.3, 20 ÷ 4 = 5다. 같은 건물 안에서 ICT 장비를 3~5번 다시 채워 넣는다는 뜻이다. 건물 공사비는 한 번 나가지만, 안에 들어가는 장비비는 반복해서 나간다. PwC는 이를 두고 건물 공사비 1달러가 앞으로 ICT 투자 약 12달러를 끌고 온다고 해석했다.
다만 PwC 방법론에는 4~6년이 ‘가정(assumed)’으로 적혀 있다. 관찰된 교체 주기가 아니라 모델을 돌리기 위한 전제다. PwC 스스로도 AI 도입이 정체되거나 가격이 약해지면 후반부 투자 재원을 마련하기 어려워진다는 단서를 달았다. 31.6조달러는 확정된 주문서가 아니라, AI 수익화가 계속된다는 전제 위의 중앙값이다.
그래서 이 글은 “모든 장비가 4~6년마다 바뀐다”에서 출발하지 않는다. 대신 GPU, HBM, 파운드리, 네트워크가 각각 무엇 때문에 다시 팔리는지를 본다. 교체를 부르는 방아쇠가 다르면, 돈을 반복해서 받는 회사도 달라진다.
반복투자의 출발점은 GPU 세대교체 — NVIDIA
반복투자가 지금 진행 중이라는 증거는 NVIDIA 실적에서 가장 먼저 보인다.
| NVIDIA FY2027 2분기 | 수치 | 구분 |
|---|---|---|
| 총매출 | 962억달러 (전년 대비 +106%) | 📌 확정 |
| 데이터센터 매출 | 890억달러 (전년 대비 +117%), 총매출의 약 92% | 📌 확정 |
| 총이익률 | 75.0% | 📌 확정 |
| 3분기 매출 가이던스 | 1,080억달러 ±2% (중국 데이터센터 컴퓨트 매출 0 가정) | 📊 전망 |
출처: NVIDIA 실적 보도자료 (2026-08-26 발표, 2026-07-26 종료 분기)
교체를 정하는 것은 고장이 아니라 ‘전력당 토큰’
NVIDIA는 신제품을 1년 리듬으로 낸다고 공언해 왔다. Blackwell(2024) → Blackwell Ultra(2025) → Vera Rubin(2026 하반기, 현재 양산·출하) 순서로 나왔고, Rubin Ultra(2027)와 Feynman(2028)은 📢 발표된 로드맵이다. Vera Rubin 랙은 이미 Google Cloud·Microsoft Azure·OCI·CoreWeave 등에서 돌고 있다고 회사는 밝혔다.
GPU가 4~6년 버틸 수 있어도 그보다 먼저 밀려날 수 있는 이유가 여기 있다. AI 데이터센터의 병목은 전력이다. 운영자가 따지는 것은 GPU 한 장 가격보다 전력 1메가와트로 토큰을 얼마나 뽑느냐다. 새 세대가 같은 전력으로 훨씬 많은 토큰을 만든다면, 멀쩡히 돌아가는 구형 GPU도 전력 자리를 차지하는 비용 때문에 교체 대상이 된다.
NVIDIA 주장 (독립 검증 아님)
· Vera Rubin은 Grace Blackwell Ultra 대비 메가와트당 처리량 30배, 토큰 비용 35분의 1
· 기가와트당 NVIDIA가 가져가는 매출 기회: Hopper 약 180억달러 → Grace Blackwell 250억달러 → Vera Rubin 400억달러
출처: NVIDIA FY2027 2분기 실적 콜 (2026-08-26). 회사 비교 조건 기준이며, 이 배수를 독립적으로 확인한 자료는 아직 없다.
🔎 이 주장이 절반만 맞아도 세대가 바뀔 때마다 같은 전력 안에서 NVIDIA 몫이 커지는 구조다. 반대로 구형 GPU를 추론이나 저가 클라우드로 돌려 쓰는 흐름이 커지면 교체는 늦어질 수 있다. GPU 교체 주기는 정해진 숫자가 아니라 경제성 계산의 결과다.
위험도 같이 봐야 한다. 3분기 가이던스에서 중국 매출은 빠졌고, 재고는 316억달러로 전분기 258억달러에서 늘었다(회사는 Vera Rubin 출시 준비라고 설명). 그리고 가장 큰 변수는 다음 장의 자체 칩이다.
빅테크가 자체 칩(ASIC)을 만드는 이유
GPU는 무엇이든 깎을 수 있는 범용 공작기계에 가깝다. ASIC은 자기 공장의 주력 제품만 찍어내는 전용 금형이다. 새 모델을 개발하거나 다양한 고객의 작업을 받을 때는 범용 기계가 편하다. 하지만 같은 추론·추천 작업을 매일 수억 번 반복한다면 전용 금형이 싸고 전기도 덜 먹는다.
하이퍼스케일러들이 공식적으로 내세우는 이유도 이것이다. Microsoft는 Maia 200을 소개하며 기존 하드웨어 대비 달러당 성능 30% 개선을 강조했다(회사 주장). 핵심은 추론 비용과 전력 효율이다.
| 회사 | 자체 칩 | 현재 상태 |
|---|---|---|
| TPU v7 Ironwood / TPU 8t·8i | Ironwood 📌 배포 중 / 8세대 📢 2026년 4월 공개, 공급 시점은 자료마다 다름 | |
| AWS | Trainium3 / Trainium4 | Trainium3 📌 2025년 12월 Trn3 UltraServer 정식 제공(GA), Bedrock 프로덕션 가동 / Trainium4 📢 개발 중(출시 시점 미공개) |
| Microsoft | Maia 200 | 📌 2026년 1월 26일 발표, 미국 아이오와 데이터센터 배포 |
| Meta | MTIA 300 / 400·450·500 | MTIA 300 📌 생산 배치 / 이후 세대 📢 2026~2027년 배치 예정 |
출처: AWS re:Invent 발표(2025-12), Microsoft 공식 블로그(2026-01-26), Meta AI 블로그(2026-03-11), NVIDIA·Broadcom 실적 자료, 업계 보도 종합
‘전환’이 아니라 ‘병행’이다
같은 회사들이 NVIDIA도 계속 산다. NVIDIA 실적 보도자료에 따르면 Vera Rubin 랙은 Google Cloud와 Microsoft Azure에서 가동 중이다. Google은 TPU를 배포하면서 동시에 Vera Rubin을 들였고, Microsoft도 Maia 200을 깔면서 Azure에 Vera Rubin을 올렸다. GPU에서 ASIC으로 갈아타는 것이 아니라 GPU와 ASIC을 함께 늘리는 것이다.
🔎 그래서 ASIC이 커진다고 곧바로 “NVIDIA가 끝난다”는 결론도 나오지 않는다. 숫자로 단순화해 보면 이렇다(이해를 돕기 위한 가정 예시이며 실제 점유율 수치가 아니다). AI 연산 시장이 100일 때 NVIDIA가 80을 가져가다가, 시장이 300으로 커지고 점유율이 60%로 내려가면 NVIDIA 몫은 180이 된다. 점유율은 떨어져도 매출은 커질 수 있다. 관건은 시장 성장 속도와 점유율 하락 속도 중 어느 쪽이 빠르냐다.
이 병행 구조에서 흥미로운 질문이 하나 생긴다. GPU가 이기든 ASIC이 이기든 주문을 받는 회사는 어디인가.
NVIDIA가 아닌 칩이 늘어도 주문을 받는 곳 — Broadcom·TSMC
Broadcom: 자체 칩 설계와 이더넷, 두 개의 문
Broadcom은 빅테크가 자체 칩을 만들 때 설계를 함께하는 파트너다(회사는 이를 XPU라고 부른다). 동시에 GPU든 ASIC이든 수만 개를 묶는 이더넷 스위치 칩을 판다.
| Broadcom FY2026 3분기 | 수치 | 구분 |
|---|---|---|
| 총매출 | 296억달러 (+86%) | 📌 확정 |
| AI 반도체 매출 | 167억달러 (+221%), 총매출의 56% | 📌 확정 |
| 4분기 AI 매출 가이던스 | 217억달러 | 📊 전망 |
| XPU 고객 수 | 6곳 (Google·Anthropic용 TPU Ironwood 대량 출하, OpenAI 1세대 칩 출하, Meta MTIA 다세대 협력) | 📌 확정 |
| 총이익률 (non-GAAP) | 75%, 전분기 대비 -210bp (AI 비중 상승 영향) | 📌 확정 |
출처: Broadcom 실적 보도자료·실적 콜 (2026-09-02 발표, 2026-08-02 종료 분기)
빅테크가 NVIDIA 의존을 줄일수록 커스텀 칩 문이 넓어지고, 클러스터가 커질수록 이더넷 문이 넓어진다. 다만 이 문도 독점은 아니다. Google 8세대 TPU 중 추론용(8i)은 MediaTek이 설계를 맡았다는 보도가 있다. 상위 5개 최종고객이 매출의 약 절반을 차지하고(FY2026 1분기 공시 기준), XPU 고객이 6곳뿐이라는 점은 오히려 ‘고객 베팅’에 가까운 성격을 만든다. 회사가 일부 AI 연구소의 투자 자금 격차를 메우도록 금융 지원을 한다고 밝힌 것도 신용위험이 재무로 들어오는 대목이다.
TSMC: 누가 설계하든 거쳐야 하는 공장
Microsoft Maia 200과 AWS Trainium3는 TSMC 3나노에서, NVIDIA Rubin도 TSMC에서 만든다. Google 8세대 TPU는 TSMC 2나노를 쓸 것으로 보도됐다. 주요 AI 가속기 상당수가 TSMC의 첨단 로직 공정과 HBM을 붙이는 첨단 패키징(CoWoS)을 쓴다.
| TSMC 2026년 2분기 | 수치 | 구분 |
|---|---|---|
| 매출 | 402억달러 (달러 기준 +33.7%) | 📌 확정 |
| 총이익률 / HPC 비중 | 67.7% / 66% | 📌 확정 |
| 3분기 매출 가이던스 | 446억~458억달러 | 📊 전망 |
| 2026년 연간 | 매출 성장률 40% 소폭 상회, 설비투자 600억~640억달러로 상향 | 📊 전망 |
| AI 가속기 매출 | 2024~2029년 연평균 50%대 중후반 성장 | 📊 전망 |
출처: TSMC 2분기 실적 발표 (2026-07-16), 2026년 1월 실적 콜
🔎 이 글에서 다루는 회사 중 ‘어느 칩이 이기든 주문을 받는’ 구조에 가장 가까운 곳은 TSMC다. 하지만 이것도 완전한 톨게이트는 아니다. 첨단 패키징 수요에서 NVIDIA가 차지하는 비중이 크다는 추정이 많고(증권사 추정치마다 차이가 있다), 대만이라는 지정학 위험이 있으며, 연 600억달러대 설비투자는 그대로 감가상각 부담이 된다.
GPU를 바꾸면 HBM도 다시 산다 — SK하이닉스·Micron
HBM은 GPU 패키지 안에 GPU 다이와 나란히 붙는다. 구형 GPU에서 떼어 새 GPU로 옮겨 다는 부품이 아니다. 새 GPU를 사면 새 세대의 HBM도 같이 산다. 그리고 세대가 바뀔 때마다 한 장에 붙는 메모리 양이 커졌다.
| GPU | HBM 세대 | 용량 | 대역폭 | 구분 |
|---|---|---|---|---|
| H100 | HBM3 | 80GB | 3.35TB/s | 📌 |
| B300 (Blackwell Ultra) | HBM3E | 288GB | 8TB/s | 📌 |
| Rubin | HBM4 | 288GB | 22TB/s | 📢 발표 기준 |
| Rubin Ultra (2027) | HBM4E | 최대 1TB | 미확정 | 📢 미출시 |
출처: NVIDIA 제품 사양·레퍼런스 아키텍처, GTC 발표 기준 (2026-10-04 확인)
H100에서 Rubin으로 오면서 용량은 3.6배, 대역폭은 약 6.6배가 됐다. ASIC도 마찬가지다. Maia 200에는 HBM3E 216GB가 붙는다. 그래서 HBM 업체는 GPU와 ASIC 중 누가 이기는지보다 ‘가속기 한 개당 메모리가 얼마나 붙느냐’에 연동된다.
| 항목 | SK하이닉스 (2026년 2분기) | Micron (FY2026 4분기) |
|---|---|---|
| 매출 | 79조3,187억원 (+257%) | 542억달러 (+379%) |
| 수익성 | 영업이익 60조5,426억원, 영업이익률 76% | 총이익률 87.0% (non-GAAP) |
| HBM 진행 | HBM4 2분기 양산 출하 시작, 하반기 확대 📌 / HBM4E 2027년 양산 목표 📢 | 2027년 HBM 공급 대부분 계약 완료 📌 / NVIDIA와 커스텀 HBM4E 협력 📢 |
| 장기계약 | 약 10개 주요 고객, 통상 5년, 예치금 포함 (실적 콜) | 고객 금융약정 220억달러(6월) → 320억달러(9월) |
출처: SK하이닉스 2분기 실적 발표 (2026-07-29), Micron FY2026 4분기 실적 자료 (2026-09-30)
Micron의 320억달러는 매출 계약액이 아니다. 장기공급계약과 연계된 고객 금융약정이며, 회사에 따르면 대부분이 현금 예치금이다. 계약 이행에 따라 후반부를 중심으로 반환되는 구조여서 매출과 같게 볼 수 없다. 숫자의 크기보다 ‘고객이 돈을 미리 맡길 만큼 물량이 귀하다’는 신호로 읽는 편이 정확하다.
반론: HBM 반복수요 ≠ 가장 높은 마진
Micron은 HBM 신규 계약이 범용 D램과의 마진 격차를 ‘좁히는’ 수준이라고 밝혔다. 실제로 HBM이 속한 사업부의 총이익률(83%)은 다른 사업부(90%)보다 낮았다. 범용 D램 가격이 급등하면서 생긴 역전이다.
장기계약에는 가격 하한과 상한이 함께 들어간다. 하락기에는 바닥을 받쳐주지만, 호황기에는 위쪽도 막는다.
공급도 늘고 있다. NVIDIA CEO는 2026년 6월 삼성전자·SK하이닉스·Micron 3사 모두 Vera Rubin용 HBM4 인증을 통과했다고 확인했고(블룸버그 보도), Micron은 FY2027 상반기에만 설비투자 약 250억달러를 예고했다. 메모리는 결국 증설 사이클을 탄다.
시장도 이 차이를 반영했다. SK하이닉스는 2분기에 사상 최대 실적을 냈지만 영업이익이 시장 기대(약 64조원)에 못 미치면서 주가가 9.6% 하락했다(보도 기준). 반복수요가 있다는 것과 기대치를 넘는 것은 다른 문제다.
GPU가 많아질수록 더 자주 바뀌는 네트워크 — Arista
GPU 100개를 묶는 것과 10만 개를 묶는 것은 다른 일이다. GPU 수가 늘면 GPU끼리 주고받는 데이터와 그것을 잇는 링크·스위치 계층은 그보다 빠르게 늘어난다. 여기에 포트 속도가 400G → 800G → 1.6T로 두 배씩 오른다. 네트워크는 GPU가 바뀔 때 함께 바뀌고, 클러스터가 커질 때 또 한 번 팔린다.
Arista 숫자가 이 흐름을 보여준다. 2026년 2분기 매출은 30.36억달러로 전년 대비 37.7% 늘며 처음으로 분기 30억달러를 넘었다(📌). 2025년 연간 매출은 90.06억달러(+28.6%)였고, 그해 AI 네트워킹 목표 15억달러는 초과 달성했다. 회사는 2026년 매출을 약 126억달러(+40%), AI 네트워킹을 최소 35억달러로 제시했다(📊). 1.6T 플랫폼은 2026년 하반기 시험, 2027년 양산이 목표다(📢).
한 가지는 반대로 움직였다. non-GAAP 총이익률이 63.4%로 전년 65.6%에서 내려왔다. 매출이 빠르게 늘어도 대형 고객 비중과 부품 원가에 따라 남는 몫은 줄 수 있다.
출처: Arista 2분기 실적 발표 (2026-08-04), 2025년 4분기·연간 실적 발표 (2026-02-12)
산업 전체 숫자도 같은 방향이다. 시장조사기관 Dell’Oro에 따르면 2026년 2분기에 GPU끼리 잇는 AI 백엔드 스위치 매출이 처음으로 일반 데이터센터용(프런트엔드)을 넘어섰다. Dell’Oro는 2026~2030년 누적 AI 백엔드 스위치 지출을 약 1조달러로 전망했고(📊), 1.6T 전환이 800G 때보다 최소 5배 빠를 것으로 봤다. 1분기 기준 AI 클러스터 스위치 매출의 약 3분의 2는 이더넷이었다.
Arista의 강점은 GPU든 ASIC이든 이더넷으로 묶이면 기회가 생긴다는 점이다. 그만큼 경쟁도 넓다. NVIDIA는 자체 이더넷(Spectrum-X) 매출이 전년 대비 2.6배가 됐다고 밝혔고, Dell’Oro 집계로 1분기 AI 클러스터 이더넷 스위치 매출 1위는 화이트박스 업체 Celestica였다. Microsoft·Meta 두 고객 의존도도 높다.
반복수익 구조의 질 비교 — 플랫폼 베팅과 톨게이트
아래 표는 투자 순위가 아니다. 각 회사에 돈이 반복해서 들어오는 이유와 그 구조가 얼마나 단단한지를 같은 기준으로 놓아본 것이다.
| 기업 | 다시 팔리는 이유 | 특정 칩 의존 | 최근 수익성 지표 (기준 상이) | 핵심 위험 |
|---|---|---|---|---|
| NVIDIA | 1년 리듬 신제품, 전력당 토큰 개선 | 자사 플랫폼 그 자체 | 총이익률 75.0% | 자체 칩 확산, 중국, 재고, 고객 자금조달 |
| Broadcom | 고객별 자체 칩 세대교체, 이더넷 속도 전환 | GPU 의존 낮음, 대신 고객 6곳 의존 | non-GAAP 총이익률 75%, 전분기 대비 하락 | 고객 집중, 설계 경쟁, 고객 신용 |
| TSMC | 주요 GPU·ASIC의 첨단 공정·패키징, 노드 전환 | 낮음 (GPU·ASIC 모두 고객) | 총이익률 67.7% | 설비투자 부담, 지정학, NVIDIA 비중 |
| SK하이닉스 | 가속기 세대마다 HBM 세대·용량 교체 | 중간 (ASIC 고객으로 분산 중) | 영업이익률 76% | 3사 HBM4 경쟁, 메모리 가격 사이클 |
| Micron | HBM 세대교체 + 서버 D램·SSD | 중간 | non-GAAP 총이익률 87.0% | 사이클 반전, 대규모 설비투자 |
| Arista | 클러스터 확장, 800G→1.6T 전환 | 낮음 (GPU·ASIC 모두 이더넷) | non-GAAP 총이익률 63.4%, 전년 대비 하락 | 고객 집중, 화이트박스, NVIDIA 번들 |
수익성 수치: 각 사 최신 분기 실적 발표 기준 (2026-07-16 ~ 2026-09-30 발표). 회사별 회계 기준과 이익 단계(총이익·영업이익, GAAP·non-GAAP)가 달라 수치를 서로 직접 비교하지 않는다. 높은 이익률이 곧 가격결정력을 증명하는 것도 아니다. 분류와 평가는 머니그래머 분석
🔎 크게 두 갈래로 나뉜다. NVIDIA는 플랫폼 베팅이다. 마진도 반복수요도 가장 크지만, NVIDIA 플랫폼이 계속 이긴다는 전제에 묶여 있다. 자체 칩 병행이 커질수록 점유율이 변수가 된다.
반대편에는 어느 칩이 이기든 주문을 받는 톨게이트형이 있다. 승자와 무관한 정도로 보면 TSMC가 가장 가깝고, HBM 3사와 이더넷 업체가 그 뒤를 잇는다. HBM은 가속기 종류를 가리지 않지만 3사 경쟁과 가격 사이클이 있고, 이더넷은 NVIDIA 번들과 화이트박스가 경쟁자다. Broadcom의 자체 칩 사업은 ‘NVIDIA가 아닌 칩’의 수혜이면서도 고객이 6곳뿐이라 톨게이트라기보다 고객 베팅에 가깝다.
완전한 톨게이트는 없다. 모든 회사에 경쟁, 고객 집중, 증설 부담 중 하나 이상이 붙어 있다.
반복수요가 있어도 주가가 계속 오르는 것은 아니다
“반복해서 주문을 받는다”는 매출이 오래 간다는 이야기다. 주가는 다른 질문에 답한다. 그 매출이 시장 기대보다 큰가, 마진이 유지되는가, 다음 증설이 공급과잉을 만들지 않는가. 이번 분기만 봐도 여섯 개 변수가 따로 움직였다.
| 변수 | 이번 분기에 확인된 사례 |
|---|---|
| 시장 성장률 | AI 백엔드 스위치 5년 누적 약 1조달러 전망 (Dell’Oro, 📊) |
| 점유율 | HBM4 3사 모두 NVIDIA 인증 통과 — 선두 업체 점유율이 낮아질 수 있는 환경 |
| 가격결정력 | Micron: HBM 신계약이 범용 D램과 마진 격차를 좁히는 수준 |
| 이익률 | Broadcom 총이익률 210bp 하락, Arista 전년 대비 하락 |
| 증설 투자 | TSMC 2026년 600억~640억달러, Micron FY2027 상반기 약 250억달러 |
| 기대치·밸류에이션 | SK하이닉스 사상 최대 실적에도 주가 -9.6% / Broadcom 주가 연초 대비 약 6% 상승으로 S&P 500(약 12%) 하회 (CNBC, 2026-09-02 기준) |
반복수요가 가장 뚜렷하게 확인된 회사들에서 주가 반응이 엇갈렸다. 산업 분석으로 ‘돈이 반복해서 들어오는 자리’를 찾는 일과, 그 자리를 가진 회사의 주식이 지금 싼지 비싼지 판단하는 일은 분리해서 해야 한다.
처음 질문으로 돌아가면 이렇다. AI 데이터센터에 돈이 계속 들어간다면 NVIDIA만 보면 될까. GPU 교체가 반복투자의 출발점인 것은 맞다. 하지만 그 GPU가 바뀔 때마다 TSMC 공정, HBM, 이더넷에도 새 돈이 들어간다. 그리고 빅테크가 자체 칩을 늘리는 지금은 ‘NVIDIA가 계속 이겨야 돈을 버는 회사’와 ‘NVIDIA가 아닌 칩이 늘어도 주문을 받는 회사’를 나눠 보는 편이 더 정확하다.
AI 인프라 투자의 다음 단계에서 던질 질문은 ‘누가 가장 많이 성장하느냐’만이 아니다. AI칩의 승자가 바뀌어도 누가 다시 주문을 받느냐다.
다음 실적에서 확인할 것
· TSMC 3분기 (10월 15일 확정) — 가이던스 446억~458억달러 달성 여부, 설비투자 추가 상향
· SK하이닉스 3분기 (10월 하순 예상) — HBM4 출하 확대 속도, 범용 D램과의 가격 관계
· Arista 3분기 (11월 초 예상) — 이익률 회복, 1.6T 시험 진행
· NVIDIA FY2027 3분기 (11월 중순 예상) — Vera Rubin 매출 비중, 총이익률 74% 유지
· Broadcom FY2026 4분기 (12월 초~중순 예상, 공식 일정 공지 전) — AI 매출 217억달러 가이던스 달성, 고객 수 변화
일정은 2026-10-04 기준이며, 확정 표기가 없는 날짜는 회사 공지 전 예상치입니다.
자주 묻는 질문
Q. 데이터센터 장비는 정말 4~6년마다 교체되나요?
PwC가 전망 모델을 만들 때 쓴 가정입니다. 실제 교체 시점은 부품마다 다릅니다. GPU는 새 세대의 전력 효율에 따라 더 빨리 바뀔 수 있고, 구형 GPU를 추론용으로 돌려 쓰면 더 늦어질 수도 있습니다.
Q. 빅테크 자체 칩이 늘면 NVIDIA 매출은 줄어드나요?
점유율과 매출은 다르게 움직일 수 있습니다. 현재 빅테크는 자체 칩을 늘리면서 NVIDIA GPU도 계속 들이고 있습니다. 시장 전체가 점유율 하락보다 빠르게 커지면 매출은 늘 수 있고, 그 반대면 줄 수 있습니다.
Q. HBM 장기계약이 늘었으니 메모리 사이클은 끝난 건가요?
그렇게 보기는 어렵습니다. 장기계약에는 가격 하한과 함께 상한도 들어 있어 하락을 일부 막는 대신 상승도 제한합니다. 3사 모두 HBM4 공급에 들어왔고 설비투자도 늘고 있어, 공급이 수요를 따라잡는 시점에는 가격이 다시 움직일 수 있습니다.
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권유하지 않습니다. 개인의 투자 판단을 대신하지 않으며, 수치는 2026년 10월 4일 기준 각 사 발표 자료와 보도를 바탕으로 정리했습니다. 실적과 전망은 이후 바뀔 수 있으니 투자 전 최신 공식 자료와 본인의 상황을 다시 확인하시기 바랍니다.
참고 자료
· PwC, Global Data Centre Outlook 2026–50 (2026-09-02) — 원문
· NVIDIA, FY2027 2분기 실적 보도자료 (2026-08-26) — 원문
· Broadcom, FY2026 3분기 실적 (SEC 8-K, 2026-09-02) — 원문
· TSMC, 2026년 2분기 실적 (SEC 6-K, 2026-07-16) — 원문
· SK하이닉스, 2026년 2분기 실적 발표 (2026-07-29) — 원문
· Micron, FY2026 4분기 Prepared Remarks (2026-09-30) — 원문
· Arista, 2026년 2분기 실적 (SEC 8-K, 2026-08-04) — 원문
· Microsoft, Maia 200 발표 (2026-01-26) — 원문
· Meta, Four MTIA Chips in Two Years (2026-03-11) — 원문
· Dell’Oro Group, AI 백엔드 스위치 매출 (2026-09-03) — 원문