AI 데이터센터 스위치를 파는 Arista Networks(아리스타 네트웍스, NYSE: ANET)의 AI 네트워크(Etherlink) 누적 고객 수는 2024년 4~5곳에서 2026년 2분기 100곳 이상으로 늘었다. 그런데 매출 상위 2개 고객의 비중은 2024년 35%에서 2025년 42%로 오히려 올라갔다.
고객 수가 늘어나는 것과 특정 고객에 대한 매출 의존도가 줄어드는 것은 다른 이야기다. 고객별 매출 규모와 반복 구매 여부는 공개되지 않아, 고객 수 증가만으로 의존도 완화를 말하기는 어렵다. 이 글은 그 차이를 공시 숫자로 나눠 본다. 기준일은 2026년 10월 10일이고, 다음 분수령은 11월 3일(미국 현지) 3분기 실적 발표다.
3줄 요약
📌 2026년 2분기 매출 30.36억 달러(전년 대비 +37.7%), non-GAAP 영업이익률 49.9% (실적 보도자료, 2026-08-04)
📢 2026년 연간 매출 목표는 약 126억 달러(+40%). 2025년 9월 처음 제시한 105억 달러에서 세 차례 올라온 숫자다
🔎 고객 수 확대는 진행 중이지만 의존도 완화는 아직 증거가 없다. 판정 자료는 2027년 초 제출이 예상되는 연간 보고서(10-K)다
표기 기준 · 📌확정: 공시로 확인된 사실 · 📢발표: 회사 목표·가이던스 · 📈전망: 증권사·시장 추정 · 🔎분석: 머니그래머의 계산과 해석
금액은 모두 미국 달러 기준이며, 각 수치 옆에 출처와 기준일을 적었다.
Arista는 무엇으로 돈을 버나
데이터센터와 AI 클러스터에서 서버와 서버를 잇는 이더넷 스위치와 라우터를 판다. 칩은 Broadcom 같은 외부 업체에서 사 오고 생산은 위탁하는 구조라, 경쟁력의 중심은 하드웨어보다 네트워크 운영체제 EOS에 있다. 모든 장비가 같은 OS 하나로 돌아가서, 대형 고객이 장비 수만 대를 운영할 때 관리 부담이 줄어든다는 것이 회사의 설명이다.
2025년 매출 90.06억 달러 가운데 제품이 75.77억 달러(84.1%), 서비스가 14.29억 달러(15.9%)였다 📌 (2025년 4분기 실적 보도자료, 2026-02-12). 배당은 지급하지 않는다.
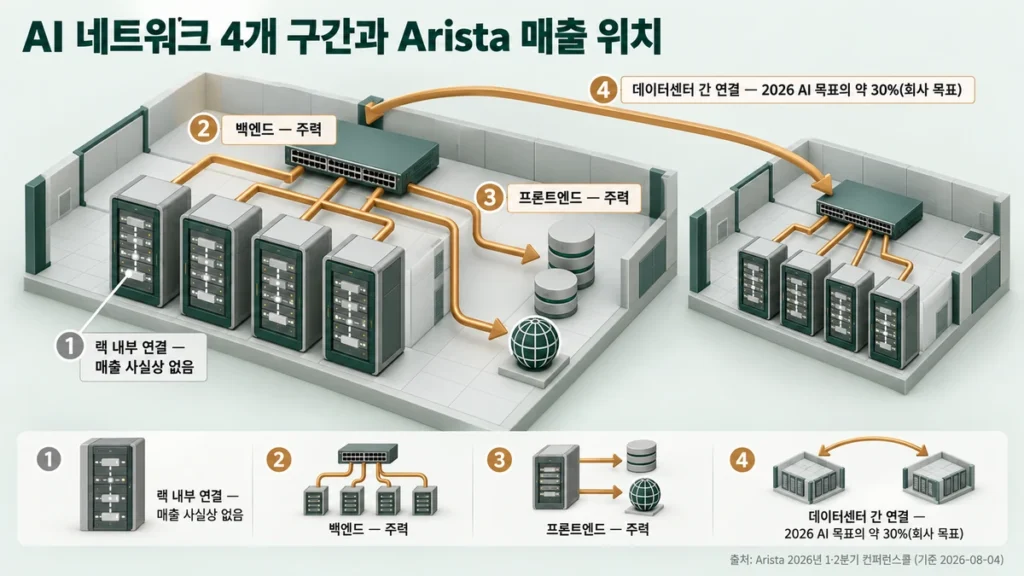
AI 쪽에서는 세 구간을 공략한다. GPU끼리 학습 데이터를 주고받는 백엔드, 추론과 스토리지를 잇는 프론트엔드, 여러 데이터센터를 하나처럼 묶는 scale-across다. 랙 안에서 가속기끼리 직접 잇는 scale-up 구간은 아직 매출이 사실상 없다고 회사가 밝혔다 📌 (2026년 2분기 컨퍼런스콜).
실적: 2026년 매출 목표를 세 차례 상향
2026년 매출 목표가 어떻게 바뀌었는지부터 보면 이 회사의 지난 1년이 요약된다.
| 발표 시점 | 계기 | 2026년 매출 목표 📢 |
|---|---|---|
| 2025-09 | 애널리스트 데이 | 105억 달러 |
| 2026-02-12 | 2025년 4분기 실적 | 112.5억 달러 |
| 2026-05-05 | 2026년 1분기 실적 | 115억 달러 |
| 2026-08-04 | 2026년 2분기 실적 | 약 126억 달러(+40%) |
출처: Arista 실적 보도자료·컨퍼런스콜, 애널리스트 데이 자료. 105억 → 126억 달러는 20% 상향(🔎 계산)
목표만 올린 것이 아니라 실제 매출도 매번 회사가 제시한 가이던스를 넘었다. 초과 폭은 분기마다 커졌다.
| 분기 | 직전 가이던스 📢 | 실제 매출 📌 | 가이던스 대비 🔎 |
|---|---|---|---|
| 2025년 4분기 | 23억~24억 달러 | 24.88억 달러 | 상단 대비 +3.7% |
| 2026년 1분기 | 약 26억 달러 | 27.09억 달러 | +4.2% |
| 2026년 2분기 | 약 28억 달러 | 30.36억 달러 | +8.4% |
출처: 각 분기 실적 보도자료(SEC 8-K)·직전 분기 컨퍼런스콜
최근 5개 분기 흐름을 한 표로 보면 다음과 같다.
| 분기 | 매출(억 달러) | 전년 대비 | 매출총이익률* | 영업이익률* | EPS*(달러) |
|---|---|---|---|---|---|
| 2025년 2분기 | 22.05 | +30.4% | 65.6% | 48.8% | 0.73 |
| 2025년 3분기 | 23.08 | +27.5% | 65.2% | 48.6% | 0.75** |
| 2025년 4분기 | 24.88 | +28.9% | 63.4% | 47.5% | 0.82 |
| 2026년 1분기 | 27.09 | +35.1% | 62.4% | 47.8% | 0.87 |
| 2026년 2분기 | 30.36 | +37.7% | 63.4% | 49.9% | 1.02 |
출처: 각 분기 실적 보도자료(SEC 8-K). *non-GAAP 기준. **2025년 4분기에 바뀐 non-GAAP 세금 계산 방식 적용 전 수치
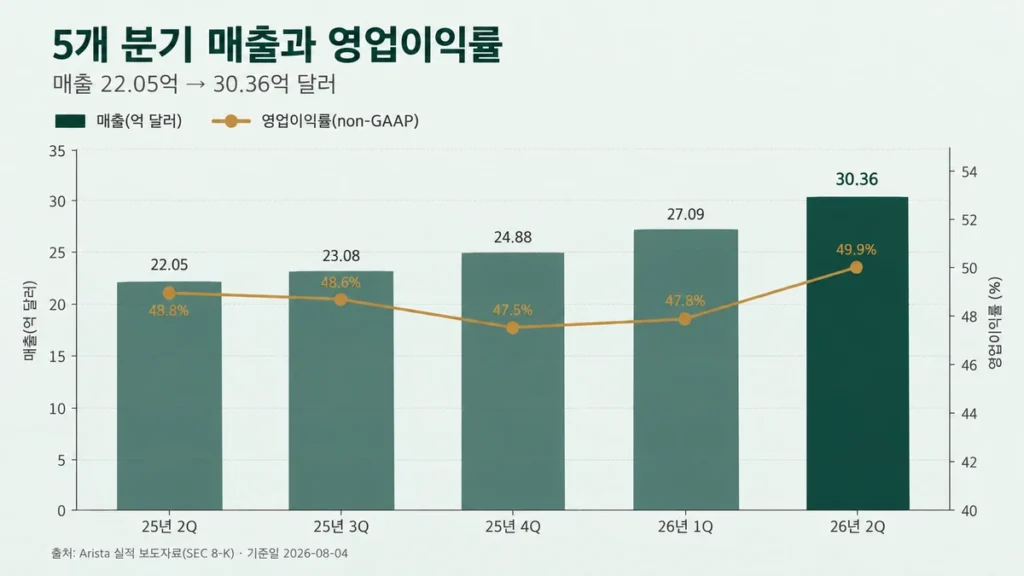
성장률은 4개 분기 연속 높아졌다. 반면 매출총이익률은 1년 전 65.6%에서 63.4%로 내려왔다. 2분기에 전 분기보다 나아진 데에는 관세 환급 같은 일회성 요인도 섞여 있다고 회사가 설명했다 📌 (2026년 2분기 컨퍼런스콜). 회사가 제시한 3분기 가이던스는 매출 약 33억 달러, non-GAAP EPS 1.06~1.08달러다 📢.
고객 집중도: 고객은 늘었는데 상위 2곳 비중은 왜 올랐나
미국 상장사는 매출의 10% 이상을 차지하는 고객을 연간 보고서(10-K)에 따로 적는다. Arista의 최근 3년 숫자는 이렇다.
| 연도 | 고객 A | 고객 B | 상위 2곳 합계 📌 |
|---|---|---|---|
| 2023 | 21% | 18% | 39% |
| 2024 | 15% | 20% | 35% |
| 2025 | 16% | 26% | 42% ▲ |
출처: Arista FY2025 연간 보고서(10-K). 고객명은 연도별로 확인 범위가 다르다. 2024년 보고서는 Microsoft 20%, Meta 15%를 실명으로 적었다(📌). 2025년 보고서는 이름을 밝히지 않았고, 시장은 26% 고객을 Microsoft로 본다(🔎 추정)
같은 기간 AI 네트워크 누적 고객은 100곳을 넘었다 📌 (2026년 2분기 컨퍼런스콜). 고객 수가 늘었는데 집중도가 올라간 데에는 새 고객이 작은 규모로 시작하는 동안 기존 대형 고객의 매출이 더 빠르게 늘었을 가능성이 있다 🔎. 고객별 성장률은 공개되지 않아 확인할 수는 없다. 참고로 2025년 26% 고객 한 곳의 매출만 약 23억 달러다(🔎 90.06억 달러 × 26%).
대형 고객 비중의 변화와 실적 흐름이 겹친 적도 있다. 한 고객의 비중이 2023년 21%에서 2024년 15%로 내려갔고, 같은 시기 회사 전체 매출 성장률은 33.8%에서 19.5%로 낮아졌다 📌 (연간 실적 보도자료, 10-K). 둘 사이의 인과관계가 입증된 것은 아니지만, 10-K는 대형 고객의 구매 주기와 검증 기간에 따라 실적이 크게 달라질 수 있다고 위험 요인으로 적고 있다.
해외 매출 비중이 1분기 15.5%에서 2분기 23%로 뛴 것도 신규 고객 효과로 단정하기 어렵다. 회사는 그 이유로 “대형 글로벌 고객의 지역 믹스 변화”를 들었다 📌 (2026년 2분기 컨퍼런스콜).
두 가지를 나눠서 봐야 한다
매출처 확대를 보여주는 지표 — AI 누적 고객 수, 해외 매출 비중, 캠퍼스(사무실 네트워크) 매출
의존도 완화를 보여주는 지표 — 10-K의 상위 고객 비중, 대형 클라우드 고객군 매출 비중(2025년 48%)
앞의 지표들은 이미 좋아지고 있다. 뒤의 지표는 아직 반대 방향이다. 새 대형 고객이 10%를 넘더라도 상위 2곳 비중은 내려갈 수 있지만, 매출의 절반 가까이가 서너 곳에 묶이는 구조 자체는 크게 바뀌지 않는다.
빅테크 신규 고객 확보 가능성: 진입이 쉬운 곳과 어려운 곳
새 빅테크 고객을 확보할 여지는 분명히 있다. 다만 진입 가능성은 기업마다 다르다.
🔎 아래 표는 경쟁 구조를 바탕으로 한 머니그래머의 판단이다. 실제 계약 여부나 고객 관계를 확인한 내용이 아니다.
| 구분 | 대상 | 판단 |
|---|---|---|
| 이미 핵심 고객 | Microsoft, Meta (2024년 10-K 실명, 2025년은 추정) | 새 고객이 아니라 고객 안에서 점유율을 넓히는 문제. 1.6T 장비 전환과 데이터센터 간 연결 수요가 기회 |
| 진입 여지가 큰 쪽 | Oracle, 대형 AI 연구소 | 여러 장비 업체를 섞어 쓰는 데 거부감이 적고 Nvidia 외 가속기 비중이 커지는 쪽. 다만 Oracle은 HPE(Juniper)도 장비 공급을 발표해 경쟁이 붙어 있다 |
| 진입 장벽이 높은 쪽 | Google, Amazon | 네트워크를 자체 설계하는 비중이 높다. 들어가더라도 전체 네트워크보다 특정 구간부터일 가능성이 크다 |
Oracle이나 개별 AI 연구소가 이미 Arista 고객인지, 규모가 어느 정도인지는 공시로 확인되지 않는다. 10-K에는 10% 이상 고객만 익명으로 나온다
진입 여지를 넓히는 근거는 네 가지다. 빅테크는 장비를 한 회사에 몰아 사지 않으려는 성향이 강해, Nvidia 의존을 줄이려 할 때 Arista가 대안이 된다. 2025년 6월 이더넷 기반 AI 네트워크 표준(UEC 1.0)이 공개됐고, Arista는 이 표준을 만든 컨소시엄의 창립 멤버다 📌. 클러스터가 여러 데이터센터로 나뉘면서 생긴 scale-across 구간은 회사가 2026년 AI 목표의 약 30%를 기대하는 영역이다 📢. 장비를 끄지 않고 소프트웨어를 업그레이드하는 운영 기능은 저가 화이트박스 장비가 쉽게 따라오기 어렵다.
남는 문제도 있다. 자체 칩과 OS를 가진 빅테크는 협상력이 강해서, 고객이 되더라도 마진이 낮은 매출이 될 수 있다. 대형 클라우드 고객 비중이 커질수록 매출총이익률이 내려가는 흐름이 지금도 보인다.
빅테크가 AI 인프라에 얼마나 쓰는지는 AI 데이터센터 투자 1편에서, 그 돈이 칩·메모리·네트워크로 어떻게 나뉘는지는 2편에서 따로 정리했다.
경쟁 구도: Nvidia가 데이터센터 이더넷까지 들어왔다
시장조사기관 IDC에 따르면 2026년 2분기 전 세계 이더넷 스위치 시장은 189억 달러로 전년보다 43.4% 커졌다 📌 (IDC, 2026-09-11). 데이터센터 이더넷 전체를 기준으로 한 점유율은 세 회사가 거의 나란히 붙어 있다.
| 업체 | 데이터센터 이더넷 점유율 📌 | 비고 |
|---|---|---|
| Nvidia | 20.4% | 매출 전년 대비 +181.1%. 1분기에 처음 1위 |
| Arista | 18.7% | 매출 전년 대비 +37.6% |
| Cisco | 18.2% | 전체 이더넷 시장에서는 28.7%로 1위 |
출처: IDC 이더넷 스위치 분기 트래커(2026년 2분기, 2026-09-11 발표). 데이터센터 이더넷 전체 기준이며, AI 백엔드만 따로 본 수치가 아니다
IDC 수치를 인용한 보도에 따르면 Nvidia의 데이터센터 이더넷 점유율은 2024년 1분기 4%에서 2026년 1분기 21.5%로 뛰었다. GPU를 사면서 네트워크까지 같이 사는 고객이 늘었다는 뜻이고, Arista에게 가장 직접적인 위협 신호다.
시장 범위를 AI 백엔드로 좁히면 그림이 달라진다. 다른 조사기관 Dell’Oro는 2025년 AI 백엔드 이더넷에서 Celestica(화이트박스 제조사)와 Nvidia가 합산 약 50%를 차지했고 Arista는 3위였다고 집계했다 📌. 반면 데이터센터 이더넷 스위치 전체로는 Arista가 선두를 지켰다고 봤고, Arista의 AI 매출 상당 부분이 이연돼 점유율이 낮게 잡힌다고도 짚었다. 같은 회사를 두고 순위가 달라 보이는 것은 시장 범위와 집계 방식이 다르기 때문이다 🔎.
전통 경쟁자도 움직이고 있다. Cisco는 2026 회계연도에 하이퍼스케일러로부터 93억 달러의 AI 인프라 수주를 받았다고 밝혔다 📌. 2025년 7월 Juniper 인수를 마무리한 HPE는 2026년 9월 초 AI 네트워크 누적 수주가 22억 달러라고 발표하면서 2026 회계연도 목표를 25억~30억 달러로 올렸고 📢, 9월 30일 네트워킹 투자자의 날에서는 2027 회계연도 네트워킹 매출 성장 전망을 높였다 📢 (HPE 실적 발표·SEC 8-K, 2026-09).
이연매출과 구매약정: 매출 인식 시점과 재고 위험
Arista를 볼 때 매출만큼 중요한 숫자가 둘 있다. 이연매출은 고객 인수 조건이 붙은 제품, 그리고 유지보수·지원처럼 기간에 걸쳐 제공하는 서비스에 대해 매출 인식을 뒤로 미룬 금액이다. 구매약정은 부품 확보를 위해 협력사와 맺은 구매 계약이다.
| 시점 | 이연매출 📌 | 구매약정 📌 |
|---|---|---|
| 2024년 말 | 27.91억 달러 | — |
| 2025년 6월 말 | 약 41억 달러 | 36억 달러 |
| 2025년 말 | 53.72억 달러 | 68억 달러 |
| 2026년 6월 말 | 68.66억 달러 | 97억 달러 |
출처: 실적 보도자료 재무상태표·10-K(이연매출), 컨퍼런스콜 경영진 발언(구매약정·2025년 6월 말 이연매출)
2025년 한 해 동안 이연매출은 27.91억 달러에서 53.72억 달러로 25.81억 달러 늘었고, 2026년 6월 말에는 68.66억 달러까지 쌓였다. 앞으로 매출로 인식할 금액이 늘었다는 점은 긍정적이다. 다만 이 증가분을 신규 수주액이나 추가 매출로 읽어서는 안 된다. 서비스 계약분이 섞여 있고, 제품분도 고객 인수가 끝나야 매출이 된다. 언제, 얼마나 매출로 넘어오는지를 함께 봐야 한다.
신규 AI 고객일수록 장비를 받은 뒤 성능 검증을 거쳐야 인수하는 조건이 붙는 경우가 많아, 매출 인식 시점이 분기마다 출렁일 수 있다. 회사도 2분기에 이연매출 변동성이 커졌다고 직접 언급했다 📌.
구매약정 97억 달러는 2026년 매출 목표의 약 77%에 해당한다(🔎 계산). 공급난 속에서 부품을 먼저 잡아둔 것이지만, 수요가 꺾이면 재고 부담으로 돌아온다. 공급망에 대비해 재고를 크게 쌓았던 2022년, 영업현금흐름은 4.93억 달러로 전년(10.16억 달러)의 절반 아래였다 📌.
재무 체력은 탄탄하다. 2026년 6월 말 현금과 유가증권은 133.4억 달러, 차입금은 없다 📌. 다만 자사주 매입은 2025년 16억 달러를 한 뒤 2026년 상반기에는 하지 않았다(남은 매입 한도 8.179억 달러) 📌.
밸류에이션: 210달러가 이미 반영한 것
2026년 10월 8일 종가는 210.97달러, 시가총액은 약 2,661억 달러다 📌 (Yahoo Finance). 52주 범위는 114.52~217.32달러로 사상 최고가 부근에 있다.
| 지표 🔎 | 값 | 계산 근거 |
|---|---|---|
| PER(최근 4분기, GAAP) | 약 66.6배 | 2025년 3분기~2026년 2분기 GAAP EPS 합계 3.17달러 |
| PER(최근 4분기, non-GAAP) | 약 61배 | 같은 기간 non-GAAP EPS 합계 약 3.46달러 |
| PER(2026년 예상) | 약 51.3배 | TipRanks 2026년 EPS 컨센서스 4.11달러(📈). 회계 기준이 명시되지 않았으나 숫자 수준상 non-GAAP 기준으로 보인다 |
| EV/EBITDA | 약 54배 | EV 약 2,527억 달러(시가총액 − 현금·유가증권 133.4억) ÷ EBITDA 약 46.4억 달러(최근 4분기 GAAP 영업이익 45.47억 + 감가상각 약 0.93억) |
| PSR | 약 25배 | 최근 4분기 매출 105.41억 달러 |
주가 210.97달러(2026-10-08 종가), 2026년 2분기까지 공시 기준으로 머니그래머가 계산. 예상 PER은 같은 non-GAAP 기준의 과거 PER(약 61배)과 비교하는 것이 맞다
같은 non-GAAP 기준으로 보면 PER은 최근 4분기 약 61배에서 2026년 예상 약 51배로 낮아진다. 그만큼 이익 성장이 빠르다는 뜻이지만, 51배도 여전히 높은 기대를 담은 숫자다.
증권사 평균 목표주가는 집계 기관에 따라 231.70~246.06달러다 📈 (MarketBeat 2026-09-30 기준, TipRanks). 현재 주가보다 약 10~17% 높은 수준으로, 강한 실적이 상당 부분 이미 가격에 들어가 있다는 뜻이기도 하다. 실제로 2026년 5월 5일 1분기 실적 발표 직후에는 매출과 이익이 모두 예상을 웃돌았는데도 시간외거래에서 주가가 170.22달러에서 148.83달러로 12.57% 떨어졌다. 다음 분기 영업이익률 가이던스가 낮아진 점과 공급 제약 우려가 실적 호조보다 크게 작용했다.
강세론과 약세론
| 쟁점 | 강세론 | 약세론 |
|---|---|---|
| 성장 | 2026년 +40% 목표, 1년 사이 세 차례 상향 | 빅테크 투자 증가율이 둔화하면 성장률이 가장 먼저 꺾일 수 있다 |
| 매출 가시성 | 이연매출 68.66억, 구매약정 97억 달러, AI 누적 고객 100곳 이상 | 인수 조건 때문에 매출 인식이 늦어질 수 있고, 수요가 꺾이면 재고가 부담 |
| 수익성 | non-GAAP 영업이익률 49.9% | 매출총이익률이 65%대에서 63%대로 하락, 메모리·칩 원가 상승 |
| 경쟁 | 개방형 이더넷 표준 주도, Nvidia 외 가속기 확산의 수혜 | Nvidia 데이터센터 이더넷 점유율 급상승, HPE·Cisco의 AI 수주 확대, 화이트박스 확산 |
| 고객 | 10% 이상 고객이 1~2곳 더 나올 수 있다는 경영진 발언 | 상위 2곳 비중 42%, 2025년에 오히려 상승 |
| 가격 | 이익 성장 속도를 감안하면 극단적 고평가는 아니라는 해석 가능 | 2026년 예상 PER 약 51배, 작은 실망에도 큰 낙폭 |
11월 실적 발표에서 확인할 다섯 가지
3분기 실적은 미국 시간 11월 3일 장 마감 후, 한국 시간으로 11월 4일 새벽에 나온다 📌 (Arista 공지, 2026-10-06). 매출처 확대가 의존도 완화로 이어지는지 볼 수 있는 숫자는 다음과 같다.
☐ 매출 — 가이던스 약 33억 달러를 얼마나 넘는가. 연간 목표에서 역산한 4분기 매출(약 35.6억 달러, 🔎 계산)이 유지되는가
☐ 신규 대형 고객 — 경영진이 매출 10% 이상이 될 새 고객을 언급하는가
☐ 해외 매출 비중 — 2분기의 23%가 일시적이었는가, 유지되는가
☐ 이연매출 — 68.66억 달러에서 더 쌓였는가, 매출로 넘어왔는가
☐ 매출총이익률 — 가이던스 약 63%를 지키는가
최종 판정 자료는 2027년 초 제출이 예상되는 2026년 연간 보고서다(과거 제출 시점 기준 🔎). 10% 이상 고객이 세 곳 이상으로 늘고 상위 2곳 합계가 42% 아래로 내려온다면, 매출처 확대가 의존도 완화로 이어졌다고 볼 수 있다.

한국 투자자가 확인할 점
일반적인 국내 거주자가 미국 상장주식을 팔아 차익을 내면 해외주식 양도소득세가 적용됩니다. 과세 대상 주식의 연간 실현 손익과 필요경비를 반영하고 기본공제 250만 원을 뺀 금액에 통상 22%(지방소득세 포함)가 매겨지며, 원칙적으로 다음 해 5월에 확정신고합니다. 거주자 요건이나 특례에 따라 달라질 수 있으니 국세청 안내를 함께 확인하시기 바랍니다.
Arista는 배당을 주지 않아 배당소득세는 현재 발생하지 않습니다. 원화로 환산한 수익에는 환율 변동도 함께 반영됩니다.
국내 상장 ETF로 간접 투자하면 과세 방식이 달라지므로 운용사 공시를 따로 확인하시기 바랍니다.
자주 묻는 질문
Q. Arista는 배당을 주나요?
지급하지 않습니다. 주주환원은 자사주 매입으로 해 왔는데, 2026년 상반기에는 매입이 없었습니다(2026년 2분기 실적 기준).
Q. 다음 실적 발표일이 사이트마다 다르게 나옵니다.
일부 데이터 사이트는 11월 2일로 표기하지만, 회사 공지(2026-10-06) 기준으로는 미국 시간 11월 3일 장 마감 후입니다. 한국 시간으로는 11월 4일 새벽입니다.
Q. Nvidia가 잘되면 Arista에는 불리한가요?
일부 겹칩니다. GPU와 네트워크를 함께 사는 고객이 늘면 Arista의 몫이 줄어듭니다. 반대로 AMD 가속기나 Google TPU처럼 Nvidia 밖의 가속기로 클러스터를 꾸리는 고객이 늘면 개방형 이더넷을 파는 Arista에 유리합니다. 어느 쪽이 더 빨리 커지는지가 관건입니다.
참고 자료
[발행 전 확인 — 아래 링크를 하나씩 클릭해 열리는지 확인한 뒤 이 문단 삭제]
- Arista 2026년 2분기 실적 보도자료 (SEC 8-K, 2026-08-04)
- Arista 2026년 1분기 실적 보도자료 (SEC 8-K, 2026-05-05)
- Arista 2025년 4분기·연간 실적 보도자료 (SEC 8-K, 2026-02-12)
- Arista FY2025 연간 보고서 (SEC 10-K)
- Arista 2026년 3분기 실적 발표 일정 공지 (2026-10-06)
- IDC 이더넷 스위치 시장 2026년 2분기 (2026-09-11)
- Dell’Oro AI 백엔드 네트워크 2025년 (2026-03-10)
- HPE 네트워킹 투자자의 날 보도자료 (SEC 8-K, 2026-09-30)
- 국세청 (해외주식 양도소득세 안내)
이 글은 일반적인 정보 제공을 위한 내용이며, 특정 종목의 매수나 매도를 권하지 않습니다. 증권사 목표주가와 전망은 작성 시점의 추정치로 언제든 바뀔 수 있습니다. 실제 투자 전에는 최신 공시와 개인의 재무 상황을 다시 확인하시기 바랍니다. (기준일: 2026년 10월 10일)