국민연금 보험료율이 2026년부터 9%에서 9.5%로 오른다. 1998년 이후 27년 만의 첫 인상이다. 뉴스는 “9.5%로 인상”이라고만 전하지만, 정작 궁금한 건 내 월급에서 얼마가 더 빠지고 나중에 받는 돈은 늘어나는지다. 보건복지부와 국민연금공단 발표 자료를 토대로, 소득구간별 실제 금액까지 직접 계산해 정리했다. 확인 시점은 2026년 5월이다.
3줄 요약
① 보험료율 9%→9.5%(2026년), 이후 매년 0.5%p씩 올라 2033년 13%.
② 평균소득(309만원) 직장인은 월 7700원, 지역가입자는 월 1만5400원 더 낸다.
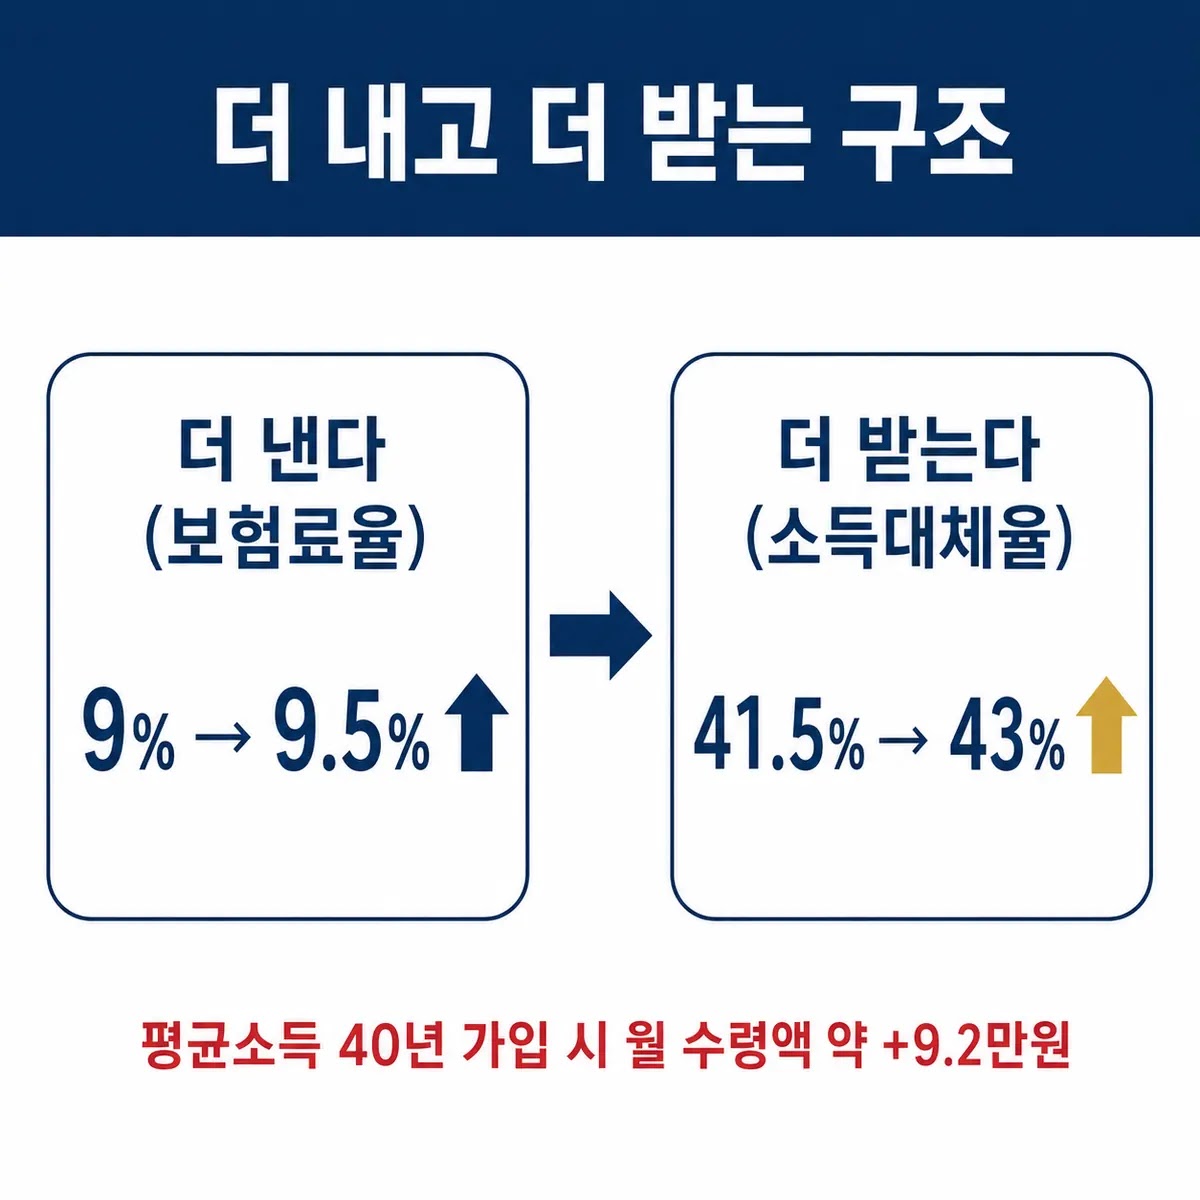
③ 소득대체율은 41.5%→43%로 올라, 앞으로 쌓는 연금은 더 많아진다.
무엇이 바뀌나 — 두 개의 숫자
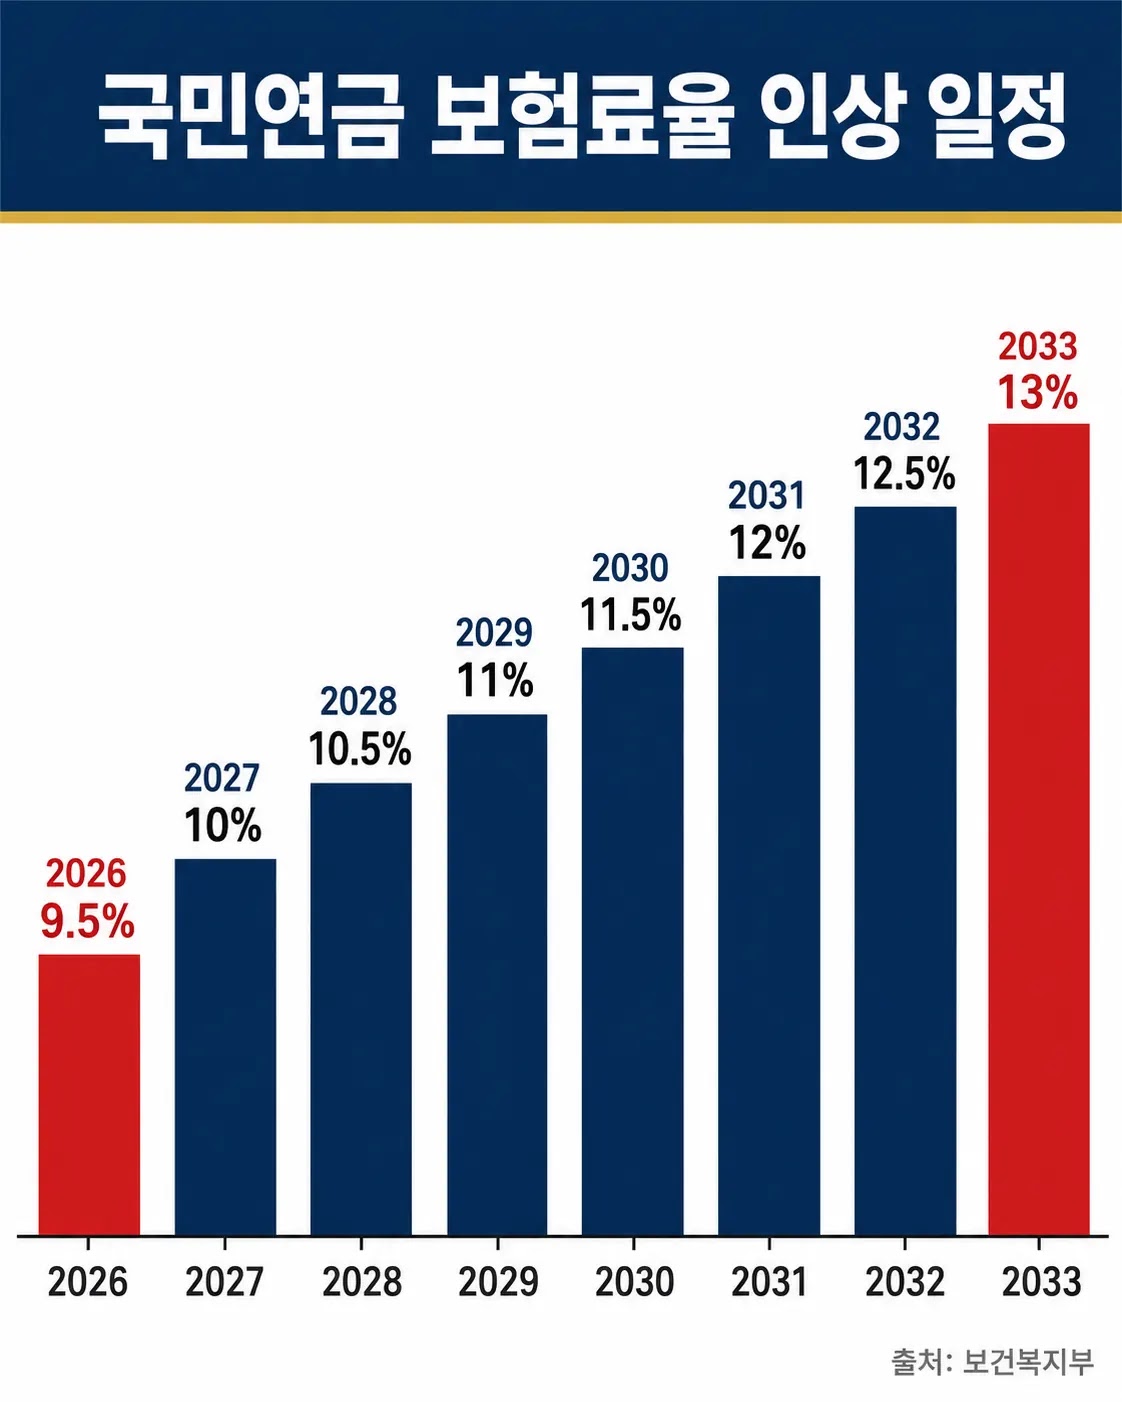
이번 개편을 이해하려면 두 숫자만 보면 된다. 내는 돈을 정하는 보험료율과, 받는 돈을 정하는 소득대체율이다. 보험료율은 9%에서 9.5%로 오르고, 여기서 멈추지 않는다. 2027년 10%, 2028년 10.5% 식으로 매년 0.5%포인트씩 올라 2033년에 13%에 도달한다. 1998년부터 9%로 유지되던 숫자가 8년에 걸쳐 단계적으로 바뀌는 구조다.
| 연도 | 보험료율 | 연도 | 보험료율 |
|---|---|---|---|
| 2025 | 9.0% | 2030 | 11.5% |
| 2026 | 9.5% | 2031 | 12.0% |
| 2027 | 10.0% | 2032 | 12.5% |
| 2028 | 10.5% | 2033 | 13.0% |
| 2029 | 11.0% |
출처: 보건복지부·국민연금공단 · 확인 2026.5
또 하나는 소득대체율이다. 생애 평균소득 대비 연금으로 받는 비율인데, 원래는 매년 낮아져 2028년 40%까지 떨어질 예정이었다. 이 인하 계획을 멈추고 거꾸로 41.5%에서 43%로 올렸다. 단, 인상된 43%는 2026년 1월 1일 이후 쌓는 가입기간에만 적용된다. 2025년까지 낸 기간은 종전 기준을 따른다. 전체 가입기간을 한꺼번에 43%로 바꾸는 것이 아니라, 2026년 이후 가입분에 적용되는 구조로 이해하는 편이 안전하다.
내 소득이면 얼마나 더 내나
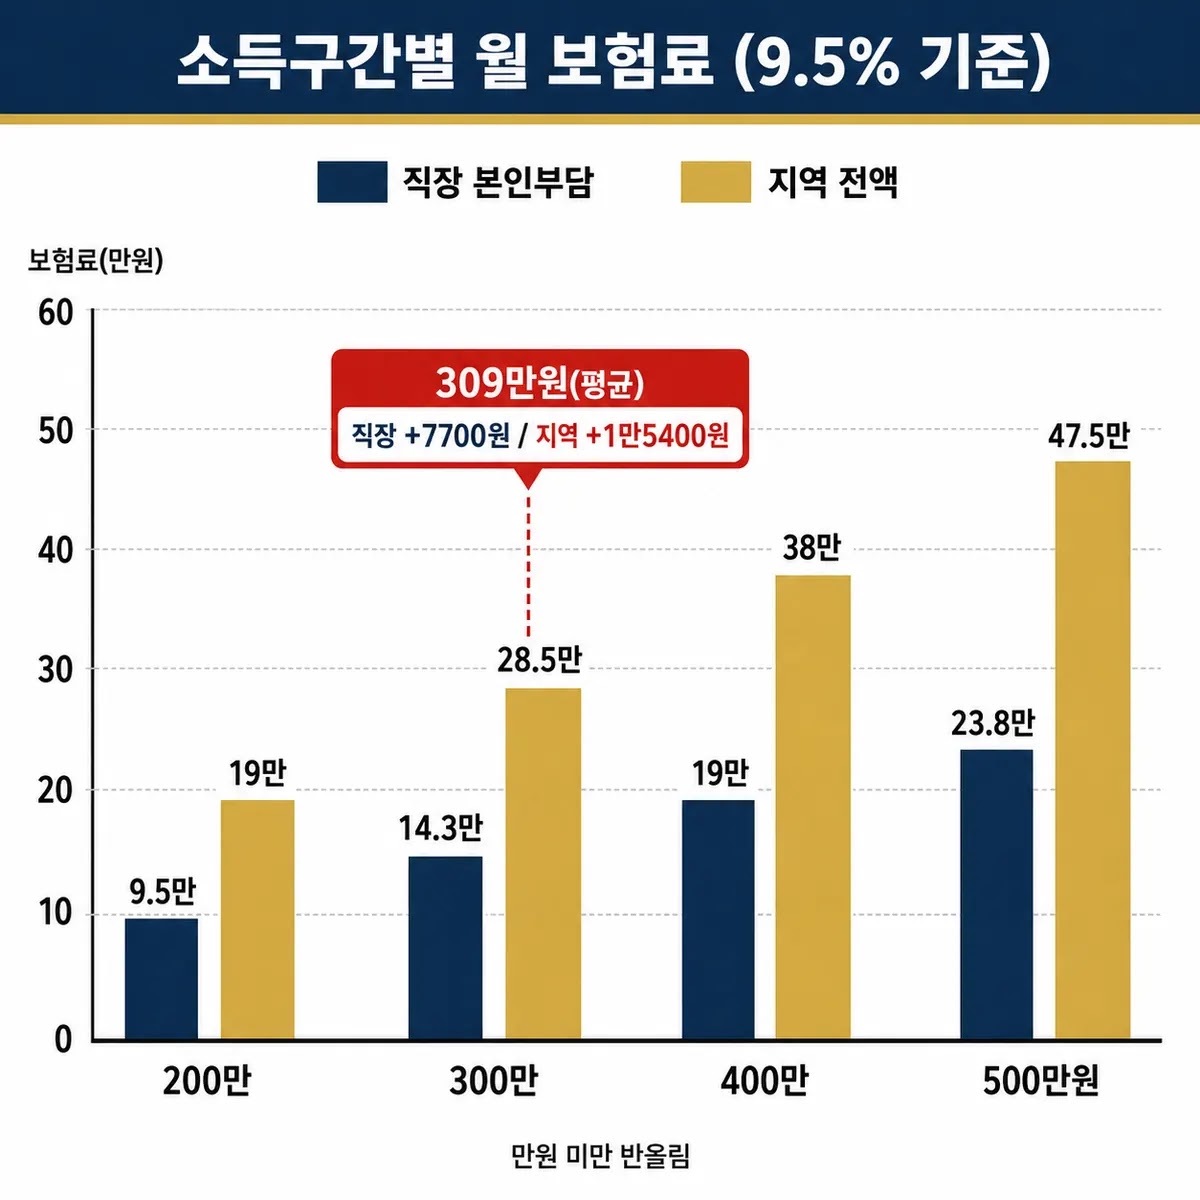
직장가입자는 보험료의 절반을 회사가 낸다. 그래서 0.5%포인트가 올라도 본인 부담 증가분은 그 절반이다. 평균소득인 월 309만원을 기준으로 보면 직장가입자는 월 7700원, 전액을 본인이 내는 지역가입자는 월 1만5400원이 늘어난다. 소득구간별로 정리하면 이렇게 된다.
| 월 소득 | 월 보험료(9.5%) | 직장 본인부담 | 지역(전액) |
|---|---|---|---|
| 200만원 | 19.0만원 | 9.5만원 | 19.0만원 |
| 300만원 | 28.5만원 | 14.25만원 | 28.5만원 |
| 309만원(평균) | 29.4만원 | 14.7만원 | 29.4만원 |
| 400만원 | 38.0만원 | 19.0만원 | 38.0만원 |
| 500만원 | 47.5만원 | 23.75만원 | 47.5만원 |
| 659만원(상한) | 62.6만원 | 31.3만원 | 62.6만원 |
보험료율 9.5% 기준 단순 계산 · 만원 미만 반올림 · 확인 2026.5
소득이 아무리 높아도 기준소득월액 상한까지만 보험료가 매겨진다. 월 700만원을 벌어도 659만원을 기준으로 계산된다는 뜻이다. 복지부에 따르면 전체 가입자의 약 86%는 상·하한 조정과 무관하다.
놓치기 쉬운 부분 — 시점이 두 번 갈린다
한 가지 헷갈리는 대목이 있다. 2026년에 바뀌는 시점이 두 번으로 나뉜다. 보험료율 9.5%는 2026년 1월부터 적용된다. 반면 보험료를 매기는 기준인 기준소득월액 상·하한은 7월부터 바뀐다. 상한은 637만원에서 659만원으로, 하한은 40만원에서 41만원으로 오른다. 그래서 상한 근처의 고소득 가입자는 1월에 한 번(요율), 7월에 또 한 번(상한) 보험료가 조정될 수 있다.
그럼 받는 돈은 늘어나나
늘어난다. 소득대체율을 41.5%에서 43%로 올린 효과다. 복지부 예시를 보면, 평균소득 309만원인 사람이 2026년부터 가입해 40년을 채울 경우 월 연금이 123만7000원에서 132만9000원으로, 약 9만2000원 늘어난다. 적어도 제도 설계상으로는 보험료 부담과 미래 급여를 함께 올리는 방향이다.
한 가지 분명히 해둘 점은, 소득대체율 인상은 앞으로 납부하는 보험료에만 적용된다는 것이다. 이미 연금을 받고 있는 수급자의 급여액 자체가 이 효과로 늘지는 않는다. 다만 기존 수급자도 2026년 1월부터 전년도 물가상승률(2.1%)을 반영한 인상분은 받는다.
보험료 말고도 바뀌는 것들
이번 개편은 보험료율만 손댄 게 아니다. 노후 보장과 형평성을 함께 손질했다. 핵심만 추리면 다음과 같다.
국가 지급보장 명문화 — 국민연금법에 “국가가 연금급여의 안정적·지속적 지급을 보장한다”는 문구가 새로 들어갔다. 기금 소진 우려에 대한 불안을 법으로 받친 것이다.
출산크레딧 확대 — 기존 둘째부터 인정하던 것을 첫째 아이부터 12개월 인정으로 넓혔고, 50개월 상한도 폐지했다.
군복무크레딧 확대 — 인정 기간이 기존 6개월에서 최대 12개월로 확대된다. 적용 대상과 세부 요건은 국민연금공단 안내를 확인해야 한다.
저소득 지역가입자 지원 확대 — 보험료 지원 대상을 저소득 지역가입자로 넓히고 보험료의 일부를 지원하는 방향으로 개편됐다. 세부 소득 기준은 시행령과 국민연금공단 안내를 확인해야 한다.
노령연금 감액기준 완화 — 2026년 6월부터 A값을 초과한 금액이 200만원 미만이면 감액을 적용하지 않는다. 2026년 기준 약 519만원 미만, 2025년 소득 정산분은 약 509만원 미만이 기준으로 언급된다.
핵심 요약
• 보험료율 9%→9.5%(2026), 매년 0.5%p씩 올라 2033년 13%.
• 평균소득 직장인 월 +7700원, 지역가입자 월 +1만5400원.
• 소득대체율 41.5%→43%, 받는 연금은 더 많아진다(앞으로 가입분).
• 요율은 1월, 기준소득월액 상·하한은 7월 — 적용 시점이 다르다.
자주 묻는 질문
Q. 보험료는 언제부터 오르나요?
보험료율 9.5%는 2026년 1월부터 적용됩니다. 보험료를 매기는 기준소득월액 상·하한은 2026년 7월부터 바뀌어, 상한이 659만원·하한이 41만원으로 오릅니다.
Q. 제 소득이면 얼마나 더 내나요?
평균소득 309만원 기준 직장가입자는 월 7700원, 지역가입자는 월 1만5400원이 늘어납니다. 본문 소득구간별 표에서 자신의 소득에 가까운 구간을 확인하면 됩니다. 직장가입자는 회사가 절반을 부담합니다.
Q. 더 내면 받는 돈도 늘어나나요?
네. 소득대체율이 41.5%에서 43%로 올라, 앞으로 쌓는 가입기간에 대해 더 많은 연금이 적립됩니다. 평균소득 40년 가입 예시에서는 월 수령액이 약 9만2000원 늘어납니다.
Q. 이미 연금을 받고 있는데, 제 연금도 오르나요?
소득대체율 인상 효과로 오르지는 않습니다. 그건 앞으로 납부하는 보험료에만 적용됩니다. 다만 기존 수급자도 2026년 1월부터 전년도 물가상승률(2.1%)을 반영한 인상분은 받습니다.
27년 만의 첫 인상이라는 헤드라인보다, 내 소득구간에서 얼마가 더 나가고 나중에 얼마를 더 받는지를 숫자로 확인해두면 실제 부담을 훨씬 명확하게 볼 수 있다. 본문 표에서 자신의 소득 구간을 찾아보고, 더 자세한 계산은 국민연금공단(nps.or.kr)의 예상연금 조회로 확인하면 된다. 궁금한 점은 댓글로 남겨주세요.
본 글은 일반 정보 제공 목적이며, 수치·제도 조건은 발행 시점(2026년 5월) 기준으로 변동될 수 있습니다. 개인별 보험료·수령액은 가입 이력에 따라 달라지므로 국민연금공단을 통해 확인하시기 바랍니다.