삼성전자의 2026년 3분기 잠정 영업이익 107.4조 원을 분기 평균 환율로 환산하면 약 756억 달러다. TSMC의 7~9월 매출을 환산한 약 467억 달러에 회사가 제시한 영업이익률 56~58%를 적용하면 추정 영업이익은 약 262억~271억 달러다. 같은 기준으로 놓으면 삼성전자가 약 2.8~2.9배다.
이익이 커진 이유는 다르다. 2분기 공식 실적과 3분기 시장 추정을 기준으로 보면 삼성은 메모리 가격 상승과 서버·HBM 비중 확대가, TSMC는 선단 공정 수요와 가동률이 이익 확대를 이끈 것으로 해석할 수 있다. 가격 상승이 이익의 핵심 동력이었다면, 상승률이 둔화되거나 하락으로 돌아설 때 이익 변동성도 커질 수 있다. 이 글은 두 회사의 분기 숫자를 공개된 것과 아직 모르는 것으로 나누고, 이익이 어디서 왔는지를 비교한다.
이 글의 표기
📌 공식 — 회사 공시·공식 발표 수치 (잠정실적 포함)
📢 가이던스 — 회사가 제시한 전망·계획
📊 추정 — 증권사·리서치 기관 추정, 환율 추정이 들어간 환산값
🔎 분석 — Moneygrammar의 해석
⏳ 미발표 — 아직 공개되지 않은 숫자 (확인 기준일 2026-10-09)
3분기 숫자 — 공개된 것과 아직 모르는 것
삼성전자는 10월 8일 잠정실적을, TSMC는 같은 날 9월 매출을 발표했다. 둘 다 “3분기 실적”으로 보도됐지만, 공개된 범위는 다르다.
| 항목 | 삼성전자 | TSMC |
|---|---|---|
| 매출 | 📌 약 195조 원 (잠정) | 📌 NT$1조4,942억 (7~9월 월별 매출 합계) |
| 전년 동기 대비 매출 | +126.59% | +50.9% (NT$ 기준 계산값) |
| 영업이익 | 📌 약 107.4조 원 (잠정) 전년 대비 +782.50% | ⏳ 10월 15일 발표 |
| 영업이익률 | 📌 55.1% (공시 수치로 계산) | 📢 가이던스 56~58% ⏳ 실제치 10월 15일 |
| 사업부·플랫폼별 숫자 | ⏳ 10월 29일 확정실적 | ⏳ 10월 15일 |
출처: 삼성전자 글로벌 뉴스룸 3분기 잠정실적(2026-10-08), TSMC 9월 매출 보도자료(2026-10-08). 확인일 2026-10-09.
삼성전자 잠정실적에 나오는 숫자는 매출과 영업이익 두 개뿐이다. 반도체(DS) 부문이 얼마를 벌었는지, 스마트폰이 흑자였는지는 아직 공개되지 않았다. “메모리로만 110조 원을 벌었다”는 식의 보도는 증권사 추정이다. TSMC는 매출만 나왔고 이익률은 10월 15일 실적발표에서 확인된다.
삼성전자 107조는 어디서 나왔나
1년 전과 비교하면 변화의 크기가 보인다. 2025년 2분기 DS 부문의 영업이익률은 1.4%였다. 2026년 2분기에는 70.0%가 됐다.
| 분기 | 전사 매출 | 전사 영업이익 | 전사 이익률 | DS 영업이익 | DS 이익률 |
|---|---|---|---|---|---|
| 2025 2Q | 74.6 | 4.7 | 6.3% | 0.4 | 1.4% |
| 2025 3Q | 86.1 | 12.2 | 14.1% | 7.0 | 21.1% |
| 2025 4Q | 93.8 | 20.1 | 21.4% | 16.4 | 37.3% |
| 2026 1Q | 133.9 | 57.2 | 42.7% | 53.7 | 65.7% |
| 2026 2Q | 171.5 | 89.5 | 52.2% | 89.2 | 70.0% |
| 2026 3Q | 195 (잠정) | 107.4 (잠정) | 55.1% | ⏳ 미공개 | ⏳ 미공개 |
단위: 조 원(연결 기준). 출처: 삼성전자 분기 실적 발표·IR 자료(2025-07-31 ~ 2026-10-08). 이익률은 공시 수치로 계산한 값. 2025년 4분기는 2026-01-29 실적 발표 기준. 확인일 2026-10-09.
📌 2분기 기준 DS 부문은 전사 영업이익의 99.7%를 차지했다. 같은 분기 스마트폰·가전을 묶은 DX 부문은 매출 48.0조 원에 영업손실 0.8조 원을 기록했다. 회사는 스마트폰 매출이 늘었는데도 부품 원가 압박으로 이익이 줄었다고 설명했다.
🔎 메모리 가격이 오르면 DS는 벌고, 메모리를 사서 쓰는 스마트폰·가전은 비용을 낸다. 삼성은 한 회사 안에서 같은 사이클의 양쪽을 다 가진 구조다. 다만 지금은 규모 차이가 너무 커서(DS +89.2조 원, DX −0.8조 원) 이 상쇄 효과가 사실상 작동하지 않는다.
📢 회사는 2분기 실적 발표에서 서버 제품 중심으로 AI 수요에 대응했고 업계 전반의 가격 상승이 실적에 기여했다고 밝혔다. 같은 자료에서 HBM4 판매 확대와 HBM4E 샘플 출하를 언급했다. 다만 HBM이 전체 메모리 매출에서 차지하는 비중은 공개하지 않았다. 📊 카운터포인트리서치는 2분기 삼성의 HBM 매출 점유율을 33%로 집계했다(1분기 21%). HBM 점유율이 10년 동안 어떻게 바뀌었는지는 HBM 점유율 10년 정리에 따로 다뤘다.
3분기 사업부 숫자는 아직 추정뿐이다
| 📊 추정 출처 (보도일) | DS 영업이익 | 세부 |
|---|---|---|
| 메리츠증권 (10/8) | 약 110조 원 | 메모리 111.9조 / LSI·파운드리 −1.9조 |
| 하나증권 (10/2) | 108.6조 원 | DS 이익률 75% 가정 |
| DS투자증권 (9/29) | 105조 원 | DX −3.1조 |
출처: 파이낸셜뉴스(2026-10-08), 허프포스트코리아(2026-10-02), 이투데이(2026-09-29) 보도에 인용된 증권사 추정. 회사 공시가 아니다.
🔎 추정치 대부분이 DS 영업이익을 전사 영업이익(107.4조 원)과 같거나 더 크게 본다. DX 부문이 3분기에도 적자였을 가능성을 시사한다. 그러나 10월 29일 확정실적 전까지는 어디까지나 추정이다.
TSMC 3분기 — 매출은 가이던스 위, 이익률은 10월 15일
| 월 | 매출 (NT$ 억) | 전월 대비 | 전년 동월 대비 |
|---|---|---|---|
| 2026년 7월 | 4,675.8 | — | — |
| 2026년 8월 | 5,148.1 | +10.1% | +53.3% |
| 2026년 9월 | 5,118.6 | −0.6% | +54.6% |
| 3분기 합계 | 14,942.4 | 전분기 대비 +17.6% | +50.9% |
출처: TSMC 월별 매출 보도자료·IR(2026-09-10, 2026-10-08). 분기 합계와 증감률은 공시 수치로 계산. 확인일 2026-10-09.
📌 7~9월 매출 합계는 NT$1조4,942억이다. 📊 대만 중앙은행의 7~9월 월평균 환율을 평균한 값(약 31.99대만달러)으로 환산하면 약 467억 달러가 된다. 회사가 7월에 제시한 3분기 매출 가이던스는 446억~458억 달러였다. 환산 기준으로는 상단을 넘는 수준이다. 공식 달러 매출은 10월 15일에 나온다.
📢 이익률 가이던스는 매출총이익률 65~67%, 영업이익률 56~58%다. 2분기 실제 영업이익률(60.3%)보다 낮다. 회사는 2분기 컨퍼런스콜에서 2나노 공정 양산 초기 비용으로 매출총이익률이 3~4%p 희석된다고 설명했다. 🔎 3분기 이익률이 2분기보다 내려가더라도 이 범위 안이라면 예정된 하락이다. 매출이 가이던스를 넘은 만큼 가동률 효과로 범위 상단에 가까워질지가 관전 포인트다.
| 분기 | 매출 (US$ 억) | 매출총이익률 | 영업이익률 |
|---|---|---|---|
| 2025 2Q | 300.7 | 58.6% | 49.6% |
| 2025 3Q | 331.0 | 59.5% | 50.6% |
| 2025 4Q | 337.3 | 62.3% | 54.0% |
| 2026 1Q | 359.0 | 66.2% | 58.1% |
| 2026 2Q | 402.0 | 67.7% | 60.3% |
| 2026 3Q | 📊 약 467 (환산) | 📢 65~67% | 📢 56~58% |
출처: TSMC 분기 실적 보도자료·Management Report(2025-07-17 ~ 2026-07-16), 대만 중앙은행 월평균 환율(2026-10-08 갱신). 3분기는 가이던스와 환산 추정값. 확인일 2026-10-09.
📌 매출 구성도 1년 사이 AI 쪽으로 기울었다. 2025년 2분기 60%였던 HPC(고성능 컴퓨팅) 비중이 2026년 2분기 66%로 올랐고, 스마트폰은 27%에서 22%로 내려갔다. 북미 고객 비중은 78%, 7나노 이하 선단 공정 비중은 77%다.
삼성전자 vs TSMC 3분기 영업이익 비교 — 같은 달러로 놓고 보면
원화와 대만달러를 그대로 비교할 수는 없으니 두 회사의 영업이익을 달러로 맞췄다. 삼성은 분기 평균 원/달러 환율로 나눴고, TSMC는 회사가 공시한 달러 매출에 영업이익률을 곱했다.
| 분기 | 삼성 전사 영업이익 | 삼성 DS 영업이익 | TSMC 영업이익 |
|---|---|---|---|
| 2026 1Q | 약 390억 달러 | 약 366억 달러 | 약 209억 달러 |
| 2026 2Q | 약 596억 달러 | 약 594억 달러 | 약 242억 달러 |
| 2026 3Q | 📊 약 756억 달러 | ⏳ 미공개 | 📊 약 262억~271억 달러 |
적용 환율(원/달러 분기 평균): 1Q 1,466원(NH투자증권 환율 전망 자료), 2Q 약 1,501.6원(한국은행 월평균 인용 보도의 단순평균), 3Q 약 1,421원(9월 추정치 포함, 📊 추정). TSMC 3Q는 환산 매출 약 467억 달러에 가이던스 영업이익률 56~58%를 적용한 추정값. 확인일 2026-10-09.
🔎 2분기 기준으로 삼성 DS 부문 하나의 영업이익이 TSMC 전체 영업이익의 약 2.5배다. 메모리 호황의 규모를 보여주는 숫자다.
🔎 환율도 함께 봐야 한다. 원화 기준으로 삼성의 3분기 영업이익은 전분기보다 20% 늘었다. 달러로 환산하면 증가율은 약 27%다. 3분기 원화가 강해지면서 같은 달러 이익이 더 적은 원화로 잡혔다는 뜻이다. 원화 실적만 보면 사업의 실제 성장 속도를 낮게 읽게 된다.
삼성전자는 K-IFRS, TSMC는 대만 IFRS(TIFRS) 기준으로 연결실적을 공시한다. 둘 다 IFRS 기반이지만 영업손익의 세부 분류와 사업 구조가 달라, 이익률을 완전히 같은 정의로 비교할 수는 없다. 삼성의 사업부별 이익은 회사 내부 배분 기준이라는 점도 감안해야 한다.
이익 구조 비교 — 가격으로 버는 회사, 공정으로 버는 회사
| 항목 | 삼성전자 | TSMC |
|---|---|---|
| 사업 모델 | 메모리 + 파운드리·LSI + 스마트폰·가전 + 디스플레이를 가진 복합 기업 | 고객이 설계한 칩을 대신 만드는 순수 파운드리 + 첨단 패키징 |
| 가격이 정해지는 방식 | 범용 메모리는 시장 계약가격에 연동, HBM은 고객별 협상 | 고객 주문별 웨이퍼 단가, 생산능력 장기 약정 |
| 이익의 원천 🔎 | 가격 상승이 가장 크고, 서버·HBM 믹스가 다음 | 고가 선단 공정 비중, 가동률, 원가 개선 |
| 최근 5분기 영업이익률 | DS 1.4% → 70.0% (약 69%p 변동) | 49.6% → 60.3% (약 11%p 변동) |
| AI 수혜 경로 | AI 서버 → HBM·서버 D램·SSD 수요 → 메모리 전체 공급 부족 → 범용 제품 가격까지 상승 | AI 가속기·자체 칩 주문 → 선단 웨이퍼 + 첨단 패키징 물량 |
| 이익을 깎는 요인 | 메모리 원가 상승이 스마트폰·가전 이익을 잠식, 파운드리 적자(보도 기준) | 2나노 초기 비용, 해외 공장 원가, 대규모 감가상각 |
| 고객 집중도 | HBM은 특정 GPU 고객 의존도가 높고, 범용 메모리는 분산 | 북미 78%, HPC 66% (2026년 2분기) |
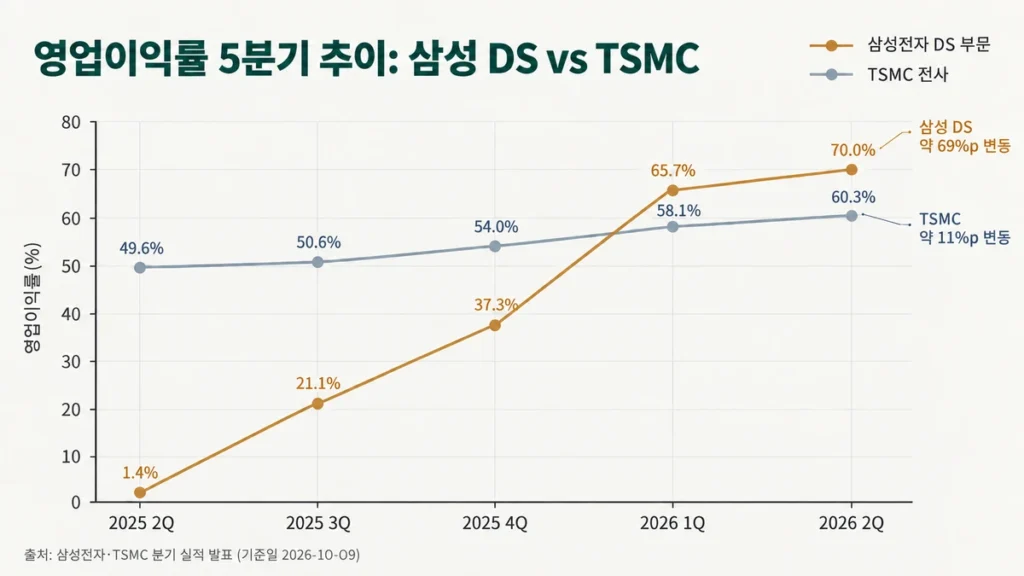
🔎 핵심은 변동 폭이다. 삼성 DS의 이익률은 4개 분기 만에 약 69%p 움직였고, TSMC는 같은 기간 약 11%p 올랐다. 삼성은 가격의 영향이 크고, TSMC는 공정 믹스와 가동률의 영향이 크다. 가격은 수요와 공급이 바뀌면 빠르게 움직인다. 공정 믹스는 기술 격차가 유지되는 동안 천천히 바뀐다.
삼성 55%와 TSMC 60%를 바로 비교하면 안 되는 이유
첫째, 삼성 전사 이익률에는 마진이 낮은 사업이 섞여 있다. 2분기 DX 부문은 매출 48.0조 원에 영업손실을 냈다. 그래서 전사 이익률(52.2%)이 DS 이익률(70.0%)보다 18%p 가까이 낮다.
둘째, 반도체끼리 비교하면 최근 두 분기는 삼성 DS가 더 높다. 1분기 DS 65.7% 대 TSMC 58.1%, 2분기 DS 70.0% 대 TSMC 60.3%다.
셋째, 1년 전으로 돌아가면 순서가 뒤집힌다. 2025년 2분기에는 DS 1.4%, TSMC 49.6%였다. 최근 5개 분기만 보면 TSMC는 삼성 DS보다 이익률 변동 폭이 작았다. 🔎 지금의 DS 이익률은 가격 정점 부근에서 나온 숫자일 수 있다는 가능성을 열어둬야 한다.
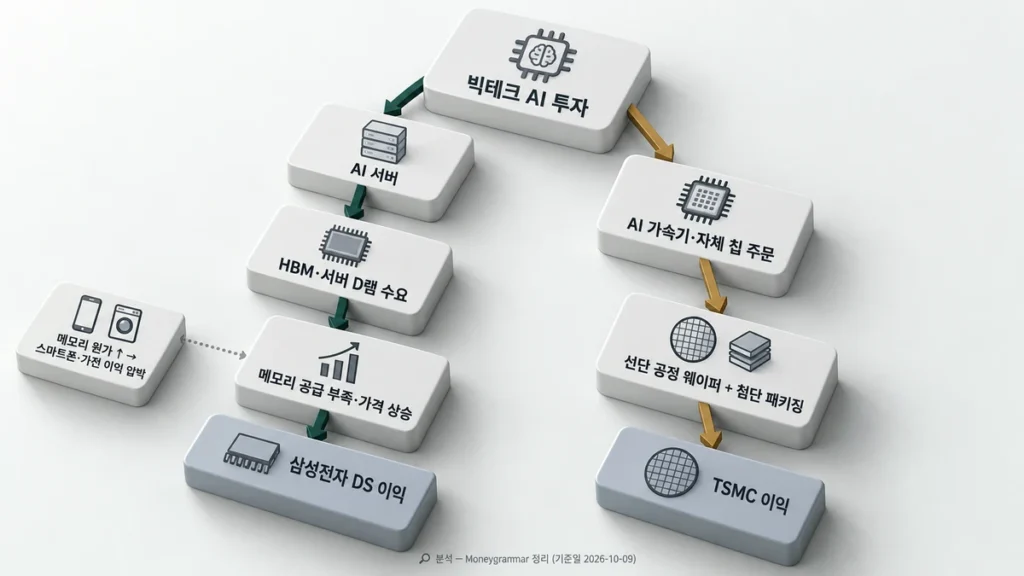
AI 데이터센터 투자가 칩·HBM·파운드리 각각에 어떤 반복 수요로 이어지는지는 AI 데이터센터 반복투자, 누가 계속 주문을 받나에서 다뤘다.
이 이익은 얼마나 갈까 — 다음에 확인할 숫자
📊 D램과 낸드의 가격 흐름은 방향이 다르다. 트렌드포스는 9월 30일 4분기 범용 D램 계약가격이 전분기 대비 10~15% 오를 것으로 전망했다. 3분기 전망치(13~18%)보다 상승 폭이 작다. 반면 낸드는 3분기 10~15%에서 4분기 15~20%로 상승 폭이 오히려 커질 것으로 봤다.
🔎 삼성 메모리 매출에서 큰 비중을 차지하는 범용 D램의 상승 속도가 둔화된다는 점이 4분기 이익의 주요 변수다. 낸드 가격은 반대 방향으로 움직이고 있어, 삼성 실적을 볼 때도 D램과 낸드를 나눠 볼 필요가 있다. 여기에 원화 강세가 이어지면 원화 기준 실적은 한 번 더 눌린다.
📢 TSMC 쪽 변수는 비용이다. 회사는 2나노 양산 초기 비용에 더해 해외 공장 원가가 매출총이익률을 2~3%p, 이후 3~4%p까지 깎을 수 있다고 밝혔다. 올해 설비투자 계획은 7월에 600억~640억 달러로 올렸다. 매출의 78%가 북미 고객에서 나오기 때문에 빅테크의 AI 투자 속도가 바뀌면 바로 영향을 받는다.
확인 일정 체크리스트
10월 15일 · TSMC 3분기 실적발표
☐ 공식 달러 매출이 가이던스(446억~458억 달러)를 얼마나 넘었나
☐ 영업이익률이 56~58% 범위 안인가, 상단인가
☐ 4분기 가이던스와 설비투자 계획 유지·상향 여부
10월 29일 · 삼성전자 3분기 확정실적
☐ DS 부문과 메모리 영업이익, 증권사 추정(105조~110조 원)과의 차이
☐ DX 부문 적자 지속 여부
☐ HBM4 판매 비중과 4분기 메모리 가격에 대한 회사 코멘트

메모리 가격 신호를 다른 AI 투자 지표와 함께 보고 싶다면 AI 슈퍼사이클 신호 채점표를 함께 확인해 보세요. 두 회사의 실적이 발표되면 이 글의 ⏳ 칸을 확정 수치로 갱신할 예정입니다.
이 글은 일반적인 정보 제공을 위한 내용이며 특정 종목의 매수·매도를 권유하지 않습니다. 잠정실적·가이던스·증권사 추정은 확정 수치가 아니며 이후 달라질 수 있습니다. 환율 환산값에는 추정이 포함되어 있습니다. 실제 투자 판단 전 최신 공시와 개인 상황을 다시 확인하시기 바랍니다.
참고자료
- 삼성전자 글로벌 뉴스룸 — 2026년 3분기 잠정실적 (2026-10-08)
- 삼성전자 글로벌 뉴스룸 — 2026년 2분기 실적 (2026-07-30)
- 삼성전자 글로벌 뉴스룸 — 2026년 1분기 실적 (2026-04-30)
- 삼성전자 글로벌 뉴스룸 — 2025년 3분기 실적 (2025-10-30)
- TSMC — September 2026 Revenue Report (2026-10-08)
- TSMC IR — 2026 Monthly Revenue
- TSMC — 2Q26 Earnings Release (SEC Form 6-K) (2026-07-16)
- TSMC IR — 1Q26 Management Report (2026-04-16)
- 대만 중앙은행 — 대만달러/미국달러 월평균 환율 2026
- TrendForce — 4Q26 메모리 계약가격 전망 (2026-09-30)
- 파이낸셜뉴스 — 메리츠증권 3분기 사업부 추정 인용 (2026-10-08)
- 허프포스트코리아 — 하나증권 3분기 추정 인용 (2026-10-02)
- 이투데이 — DS투자증권 3분기 추정 인용 (2026-09-29)
- 카운터포인트리서치 — 2026년 2분기 글로벌 HBM 시장 점유율 (2026-09-03)
- 데이터솜 — 한국은행 원/달러 월평균 환율 인용 (2026-09-15)
- NH투자증권 — 2026 하반기 환율 전망 (2026-05-28)